Calculer les intérêts : formules simples et exemples d’épargne
Pour calculer les intérêts d’une somme placée pendant un an, multipliez le capital par le taux annuel. Par exemple, 1 000 € placés à 5 % rapportent 50 € d’intérêts bruts en un an. Si vous laissez ces intérêts sur le placement, ils peuvent produire à leur tour des gains : c’est la capitalisation.
Sur plusieurs années, le résultat dépend aussi des versements, des dates de dépôt et de retrait, des frais et de la fiscalité.
La formule de base pour calculer des intérêts
Un intérêt est la rémunération d’une somme prêtée ou déposée. Pour un placement à intérêt simple et à taux constant, utilisez cette formule :
Simulateur de calcul des intérêts
Estimez l’évolution d’un capital selon le mode de calcul et les paramètres que vous saisissez.
Résultat estimatif
- Total versé
- Intérêts bruts
- Frais renseignés
- Prélèvements renseignés
- Intérêts nets estimés
- Capital final estimé
Estimation indicative fondée uniquement sur les valeurs saisies. Les frais sont traités comme un montant fixe total et les prélèvements comme un pourcentage des intérêts bruts positifs ; les règles réelles peuvent différer.
Intérêts = capital initial × taux annuel × durée en années
Exprimez le taux sous forme décimale : 5 % devient 0,05. Pour une durée inférieure à un an, transformez les mois en fraction d'année. Ainsi, six mois correspondent à 6 ÷ 12, soit 0,5 an.
Exemple : 2 000 € placés à 3 % pendant six mois produisent 2 000 × 0,03 × 0,5 = 30 € bruts. Cette estimation suppose que toute la somme produit des intérêts pendant six mois et que le taux reste inchangé.
Le capital final est la somme du capital de départ et des intérêts gagnés, à condition de ne faire ni retrait ni versement supplémentaire. Dans cet exemple, il atteint 2 030 € avant frais et fiscalité.
Intérêts simples ou composés : quelle différence ?
Avec des intérêts simples, les gains sont toujours calculés sur la somme de départ. Avec des intérêts composés, les intérêts ajoutés au capital produisent eux aussi des intérêts lors des périodes suivantes.
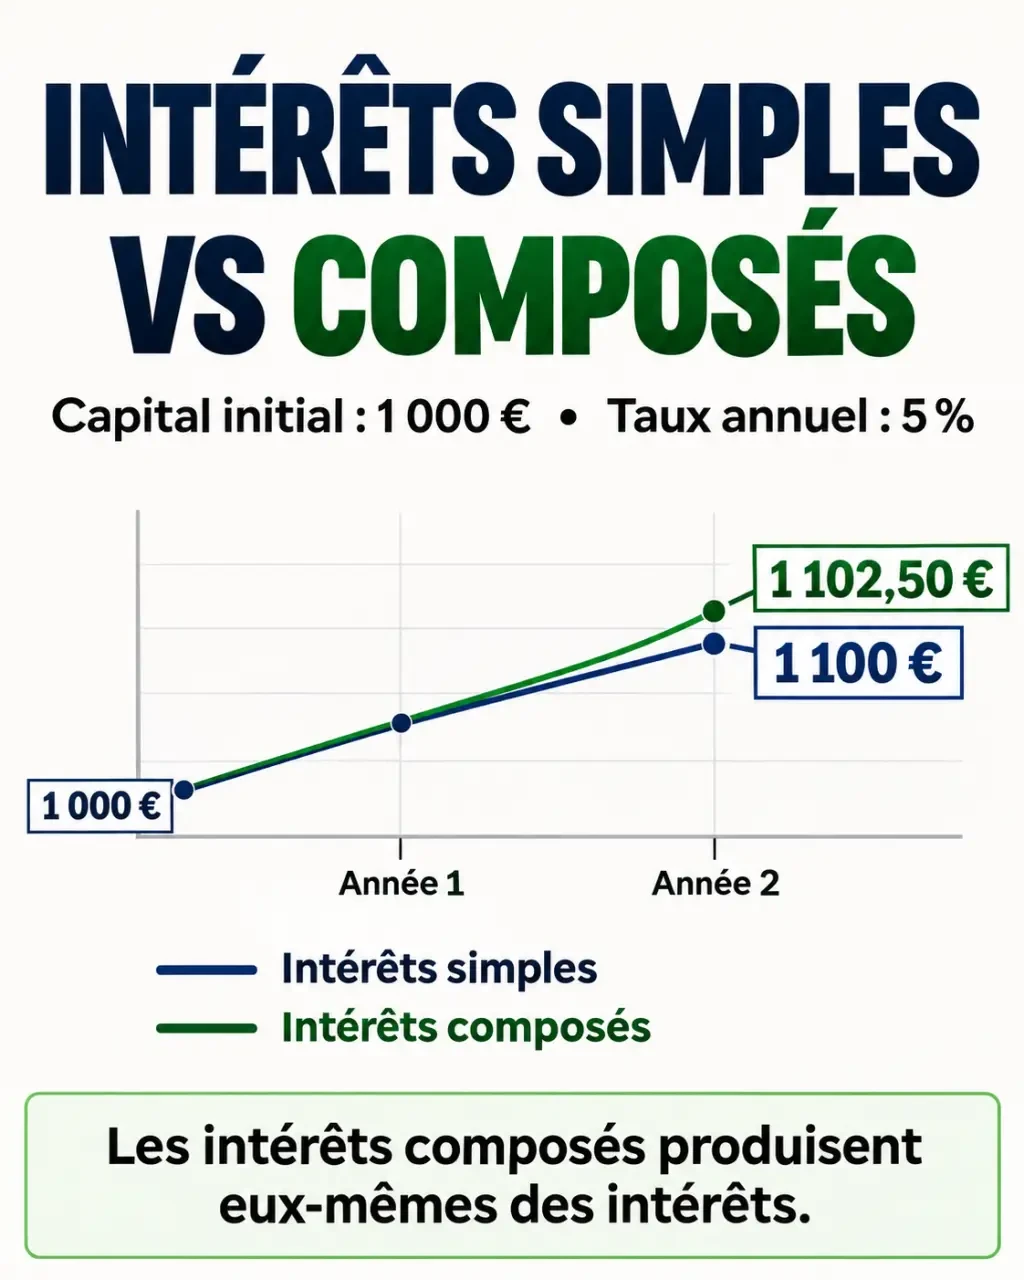
Pour un taux annuel constant et une capitalisation une fois par an, sans ajout ni retrait, la formule est :
Capital final = capital initial × (1 + taux annuel) ^ nombre d'années
Le symbole ^ signifie « puissance ». Les intérêts cumulés correspondent au capital final diminué du capital initial.
Exemple : 1 000 € à 5 % pendant deux ans
| Calcul | Après un an | Après deux ans | Intérêts totaux |
|---|---|---|---|
| Intérêts simples | 1 050 € | 1 100 € | 100 € |
| Intérêts composés chaque année | 1 050 € | 1 102,50 € | 102,50 € |
Dans le second cas, la deuxième année rapporte 5 % de 1 050 €, soit 52,50 €. Les 2,50 € supplémentaires proviennent des intérêts de la première année. L'écart est modeste sur deux ans, mais il augmente avec la durée si le taux reste positif et que les gains restent investis.
Comment calculer les intérêts d'un livret ?
Pour un livret dont le taux reste constant et dont le solde ne change pas pendant une année complète, le calcul annuel est simple : solde × taux. Un solde de 800 € à un taux annuel hypothétique de 2,5 % produit ainsi 20 € sur un an.
Certains livrets calculent les intérêts par quinzaines. Dans ce cas, chaque mois comporte deux périodes : du 1er au 15 et du 16 au dernier jour du mois. Les dates retenues pour les dépôts et les retraits déterminent le solde qui produit des intérêts à chaque période.
- Un dépôt effectué du 1er au 15 commence à produire des intérêts le 16. Un dépôt effectué à partir du 16 commence le 1er du mois suivant.
- Un retrait effectué du 1er au 15 cesse de produire des intérêts dès le début du mois. Un retrait effectué à partir du 16 cesse d'en produire dès le 16.
À taux constant, chaque quinzaine complète rapporte approximativement solde éligible × taux annuel ÷ 24. Si le taux change ou si le solde varie, additionnez le résultat de chaque quinzaine.
Par exemple, 800 € déposés le 10 janvier et conservés jusqu'à la fin de l'année produisent des intérêts à partir du 16 janvier, soit pendant 23 quinzaines. Avec un taux hypothétique constant de 2,5 %, le calcul donne 800 × 0,025 × 23 ÷ 24 = 19,17 € environ, avant éventuel arrondi appliqué par l'établissement.
Pour limiter les quinzaines perdues, un dépôt juste avant le 1er ou le 16 et un retrait juste après ces dates sont généralement plus favorables.
Estimer un placement avec des versements réguliers
Lorsque vous ajoutez de l'argent, chaque versement reste placé pendant une durée différente. Il ne suffit donc pas d'appliquer le taux annuel à la somme totale versée comme si elle avait été présente dès le premier jour.
Prenons 1 000 € au départ, puis 100 € ajoutés à la fin de chacune des deux années, à un taux annuel supposé constant de 5 %. Les intérêts sont capitalisés chaque année :
- Fin de la première année : 1 000 × 1,05 + 100 = 1 150 €.
- Fin de la deuxième année : 1 150 × 1,05 + 100 = 1 307,50 €.
- Vous avez versé 1 200 € au total. Le gain brut est donc de 107,50 €.
Le dernier versement ne rapporte rien dans cet exemple, puisqu'il intervient juste avant la fin de la simulation. Des versements en début de période produiraient davantage d'intérêts à taux identique.
Faire une simulation avec une calculatrice ou un tableur
Pour une estimation personnalisée, inscrivez le capital initial, le taux annuel attendu, la durée et le montant de chaque versement. Précisez aussi leur fréquence et leur date : début ou fin de mois, par exemple. Dans un tableur, vous pouvez reproduire le calcul période par période en multipliant le solde par un facteur de croissance, puis en ajoutant le versement prévu.
Pour une capitalisation mensuelle avec un taux nominal annuel constant, le facteur mensuel est 1 + taux annuel ÷ 12. Attention : un taux annuel annoncé comme rendement effectif inclut déjà la capitalisation ; il ne se convertit pas exactement en le divisant par 12. Utiliser la mauvaise convention peut fausser la projection.
Pour simuler un placement sans versement, saisissez votre capital dans une première cellule et votre taux annuel en décimal dans une deuxième. Dans une troisième cellule, multipliez le capital par (1 + taux) ^ durée, avec la durée exprimée en années. Soustrayez ensuite le capital initial pour obtenir les intérêts bruts estimés. Sur une calculatrice, effectuez les mêmes opérations avec la touche de puissance.
Lisez ensuite séparément trois résultats : le total de vos versements, les gains estimés et le capital final.
Passer des intérêts bruts au montant conservé
Le gain affiché avant prélèvements ne représente pas toujours ce qui restera sur votre compte. Deux éléments peuvent le réduire :
- Les frais : ils peuvent porter sur les versements, la gestion ou le retrait. Des frais prélevés chaque année réduisent aussi la somme qui peut produire des gains les années suivantes.
- La fiscalité : elle dépend du produit et de votre situation. Certains gains sont imposables, tandis que d'autres peuvent bénéficier d'une exonération.
Pour comparer deux offres, utilisez la même durée et distinguez le rendement annoncé du gain après frais et impôts. Par exemple, un gain brut de 50 € diminué de 10 € de frais et de prélèvements laisse 40 € nets. Ce calcul illustre une déduction globale : la façon de calculer les prélèvements varie selon le produit.
Quel calcul utiliser selon votre objectif ?
| Votre situation | Méthode utile | Point d'attention |
|---|---|---|
| Une somme placée quelques mois | Capital × taux × fraction d'année | Les règles de calcul du produit peuvent modifier la durée retenue. |
| Un livret avec dépôts et retraits | Addition des intérêts par période | La date de chaque opération compte, notamment si le calcul se fait par quinzaine. |
| Un placement sur plusieurs années | Formule des intérêts composés | Le taux futur et les frais peuvent changer. |
| Une épargne alimentée régulièrement | Calcul période par période | Chaque versement n'est pas placé aussi longtemps. |
Le taux ne suffit pas pour choisir : comparez aussi la disponibilité de l'argent, le risque de perte et le gain net. Une projection à rendement constant aide à se faire une idée, mais un placement dont la valeur fluctue peut afficher un résultat final inférieur à l'estimation, voire au montant investi.
Questions fréquentes sur le calcul des intérêts
Quand les intérêts sont-ils ajoutés au capital ?
Cela dépend du produit et de son contrat. Les intérêts peuvent être ajoutés au solde à intervalles réguliers et produire ensuite eux-mêmes des intérêts. La fréquence de versement et celle du calcul peuvent être différentes.
Comment calculer les intérêts d'un crédit ?
Pour un prêt, les intérêts représentent un coût pour l'emprunteur. Sur un crédit amortissable, ils sont généralement calculés au fil des échéances sur le capital restant dû. Comme celui-ci diminue avec les remboursements, multiplier le capital initial par le taux et par toute la durée surestime souvent les intérêts. Le tableau d'amortissement permet d'additionner les intérêts de chaque échéance ; l'assurance et les autres frais s'ajoutent éventuellement à ce coût.
Que faire si le taux change pendant l'année ?
Découpez le calcul en périodes de taux distinctes, puis additionnez les intérêts obtenus. Pour un livret à quinzaines, appliquez le taux correspondant à chaque quinzaine et au solde qui y produit effectivement des intérêts.