Livret A gelé : pourquoi 21 500 € et 23 500 € ne bloquent pas votre épargne
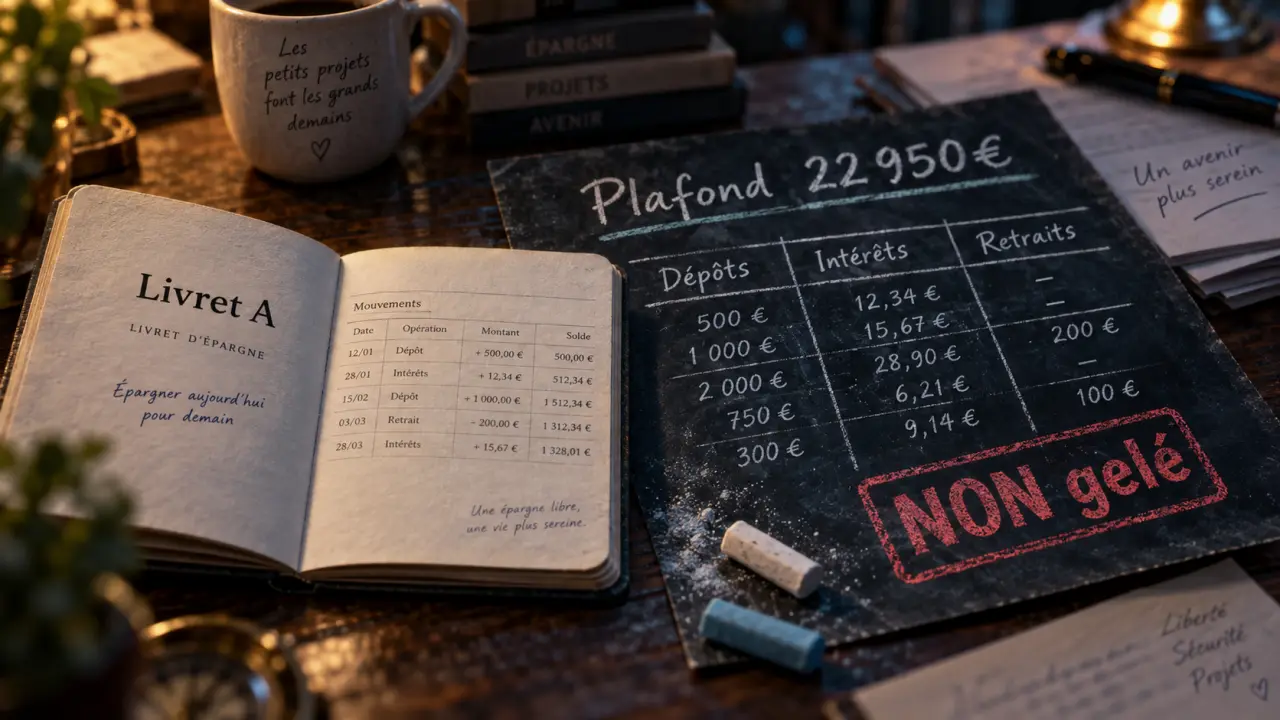
Non, un Livret A n’est pas gelé automatiquement parce que son solde dépasse 21 500 € ou 23 500 €, ni parce que son titulaire ne fournit pas de justificatif de revenus. Ces affirmations, largement relayées en ligne, confondent le plafond de versement avec un blocage du compte. La règle à retenir est simple : atteindre le plafond empêche les nouveaux dépôts, mais ne supprime ni le droit aux intérêts ni la possibilité de retirer son épargne.
La rumeur du Livret A gelé ne correspond pas aux règles applicables
Les messages annonçant un gel des Livrets A à partir d’un certain montant s’appuient souvent sur des seuils variables : 21 500 €, puis 23 500 €, parfois accompagnés d’une prétendue obligation de présenter ses revenus. Or, ces montants ne correspondent pas au plafond réglementaire applicable à une personne physique, fixé à 22 950 €.
Un gel de compte signifierait que les fonds deviennent temporairement indisponibles. Ce n’est pas ce qui se produit lorsqu’un Livret A atteint son plafond. Il reste ouvert, son solde demeure créditeur et l’épargnant conserve la disponibilité de son argent selon les modalités de sa banque. La réglementation prévoit une limite aux versements, pas une confiscation ou une immobilisation automatique de l’épargne.
| Affirmation relayée | Règle réelle | Conséquence pratique |
|---|---|---|
| Le Livret A est gelé au-delà de 21 500 € ou 23 500 €. | Le plafond de versement est de 22 950 € pour une personne physique. | Le compte n’est pas gelé lorsqu’il atteint ce plafond. |
| Un solde supérieur au plafond est interdit. | Les intérêts peuvent faire dépasser le plafond de versement. | Le solde peut augmenter sans que le livret soit fermé ou bloqué. |
| Les retraits seraient limités à 500 €. | Aucune limitation générale de ce type ne s’applique. | Les modalités concrètes dépendent du canal de retrait et de la banque. |
| Des justificatifs de revenus sont requis pour éviter un gel. | Aucune règle générale ne lie le plafond du Livret A à un justificatif de revenus. | Cette affirmation ne décrit pas le fonctionnement du plafond réglementaire. |
Le plafond de 22 950 € limite les dépôts, pas le solde ni les retraits
Ce qui change lorsque le plafond est atteint
Le plafond concerne les sommes versées sur le Livret A. Une fois 22 950 € atteints, il n’est plus possible d’effectuer un nouveau dépôt. C’est la conséquence directe du plafonnement. Le compte continue d’exister et les intérêts continuent d’être crédités tant qu’il reste ouvert.
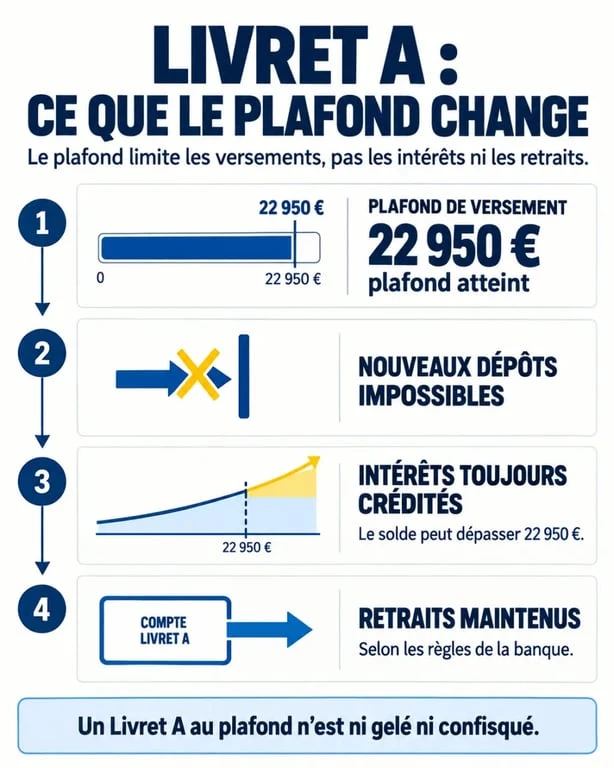
Il faut distinguer deux notions souvent mélangées : le plafond de versement, qui limite les apports du titulaire, et le solde, qui inclut aussi les intérêts capitalisés. Si un épargnant a versé 22 950 € et que ses intérêts portent ensuite son encours à 23 300 €, il n’a pas enfreint une règle. Son Livret A n’a donc aucune raison d’être bloqué.
Un retrait redonne-t-il immédiatement une capacité de versement ?
Un retrait fait diminuer le solde et peut créer de nouveau de la place sous le plafond de versement. En revanche, les intérêts ne doivent pas être considérés comme un dépôt du titulaire : ils s’ajoutent au capital sans remettre en cause le plafonnement.
Cette distinction évite une erreur fréquente : croire qu’un solde affiché au-dessus de 22 950 € interdirait tout mouvement. Le chiffre indiqué sur le relevé ne suffit pas à déterminer si un nouveau versement est possible. Il faut tenir compte des versements déjà effectués, des intérêts crédités et de la marge disponible au regard du plafond.
Retirer de l’argent reste possible sur un Livret A plafonné
Le plafond du Livret A ne constitue pas un plafond de retrait. Un titulaire peut retirer de l’argent sur un livret arrivé à son maximum, puisque l’épargne reste disponible. Les retraits ne doivent simplement pas rendre le compte débiteur : il est impossible de retirer davantage que le solde disponible.
Tout savoir sur le fonctionnement et les plafonds du Livret A · Consultez la fiche officielle pour connaître les règles, les plafonds de versement et les conditions de retrait de votre Livret A.
La règle générale mentionne un montant minimal de 10 € pour une opération individuelle de dépôt ou de retrait en espèces. En revanche, l’idée selon laquelle tous les retraits seraient plafonnés à 500 € ne correspond pas à une règle générale du Livret A. Une banque peut toutefois prévoir des modalités opérationnelles selon le moyen utilisé : retrait au guichet, virement vers le compte courant, carte ou plafond de sécurité propre à l’établissement.
- Un Livret A à 22 950 € peut faire l’objet d’un retrait.
- Après un retrait, un versement peut redevenir envisageable dans la limite applicable.
- Les intérêts déjà acquis restent attachés au compte tant qu’il demeure ouvert.
- Un retrait important peut nécessiter une organisation avec la banque, sans constituer un gel réglementaire.
Il existe une différence entre le plafond du Livret A et une restriction ponctuelle liée à la relation bancaire. Dans certaines situations, une banque peut demander des informations ou différer une opération pour des raisons qui lui sont propres. Cela ne doit pas être confondu avec une prétendue réforme qui bloquerait automatiquement tous les livrets selon leur encours ou les revenus de leur titulaire.
Pourquoi ces fausses alertes circulent et comment les vérifier
Les incohérences sont un premier signal d’alerte
Une information financière annonçant une mesure aussi sensible qu’un gel de l’épargne devrait indiquer un texte précis, une autorité compétente et une date vérifiable. Les rumeurs portant tantôt sur 21 500 €, tantôt sur 23 500 €, avec des dates différentes pour leur entrée en vigueur, présentent au contraire plusieurs contradictions. Elles sont d’autant plus suspectes qu’elles adoptent un ton alarmiste sans renvoyer à une règle identifiable.
La viralité sur TikTok, Facebook ou d’autres réseaux sociaux ne transforme pas une publication en information réglementaire. Des contenus peuvent être repris en masse, parfois depuis des sites dépourvus de sources ou produisant automatiquement des articles, parce qu’ils génèrent des clics et de l’inquiétude. Le nombre de partages ne vaut ni validation juridique ni confirmation bancaire.
Les réflexes à adopter avant de modifier son épargne
Avant de retirer son argent par crainte d’un Livret A gelé, il est préférable de vérifier le point précis qui inquiète : plafond, retrait, taux ou conditions d’ouverture. Les règles de l’épargne réglementée peuvent être consultées sur Service-Public.fr, dans le Code monétaire et financier, notamment l’article R221-3, ou auprès de sa banque. La Banque de France constitue également un repère utile pour comprendre les produits d’épargne réglementée.
- Rechercher le texte réglementaire plutôt qu’un extrait de vidéo ou une capture d’écran.
- Vérifier que le montant annoncé correspond bien au plafond officiel de 22 950 €.
- Distinguer une évolution des règles de versement d’un véritable blocage des fonds.
- Consulter sa banque si une opération précise est concernée.
- Éviter de prendre une décision dans l’urgence sur la seule base d’un contenu viral.
Le Livret A reste une épargne disponible, avec ses limites propres
Le Livret A est une épargne réglementée dont les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Son intérêt principal réside dans la disponibilité des fonds et dans un cadre de fonctionnement simple. Le plafond de 22 950 € en limite toutefois l’usage pour les épargnants disposant d’un capital plus important.
Lorsque ce plafond est atteint, la bonne question n’est donc pas « mon Livret A va-t-il être gelé ? », mais plutôt « où placer les sommes que je ne peux plus y verser ? ». Selon la situation de chacun, le LDDS, plafonné à 12 000 €, ou le LEP pour les personnes qui y sont éligibles, peuvent faire partie des solutions à examiner. Cette comparaison doit tenir compte de la disponibilité souhaitée, du niveau de sécurité recherché et des conditions propres à chaque produit.
En résumé, un Livret A plafonné n’est pas un Livret A bloqué. Les nouveaux versements cessent au plafond réglementaire, les intérêts continuent de s’ajouter et les retraits restent possibles dans la limite du solde et des modalités de l’établissement bancaire.

- Livret A gelé : pourquoi 21 500 € et 23 500 € ne bloquent pas votre épargne - 24 septembre 2026
- Revolut ou Trade Republic : quel choix pour votre épargne et vos investissements ? - 20 septembre 2026
- Revolut ou Fortuneo : quelle banque choisir pour vos paiements à l’étranger ? - 19 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 300 euros de plus par mois : vendre, louer ou travailler quelques heures
 Livret A imposable : pourquoi ses intérêts échappent à l’impôt sur le revenu et aux prélèvements sociaux
 Clôturer un Livret A : modèle de lettre, pièces à joindre et délai de 15 jours ouvrés
 LEA : un rendement limité, mais un vrai intérêt pour l’épargne solidaire