Meilleure banque pour un compte joint : frais et conditions de Hello One Duo, Fortuneo, Helios, Monabanq et N26
Pour un couple qui veut deux cartes et les utilise chaque mois, Hello bank! avec son offre Hello One Duo est la première piste à étudier. Fortuneo vaut la comparaison si vous atteignez le seuil de revenus de sa carte Gold. Helios convient à ceux qui préfèrent une cotisation fixe plutôt qu’une gratuité sous condition d’usage.
Le meilleur choix dépend surtout du coût des deux cartes, des frais si vous les utilisez peu et de vos besoins en chèques ou en espèces. Un compte joint engage aussi chaque titulaire sur les dettes communes : ce point compte autant que la gratuité.
Comparatif des banques pour un compte joint
| Banque ou offre | Repère de prix ou de condition | Pour quel besoin ? | Point de vigilance |
|---|---|---|---|
| Hello One Duo | 3 € facturés pour une carte non utilisée dans le mois | Deux cartes pour les dépenses courantes | Chaque carte doit être utilisée régulièrement pour éviter ce frais |
| Fortuneo | 9 € par mois en cas d’inactivité ; 2 700 € de revenus nets mensuels à deux pour la carte Gold | Couple recherchant une carte Gold et remplissant les conditions | Condition de revenus et coût d’une carte inutilisée |
| Helios | 3 € par mois et par personne, soit 6 € à deux | Personnes privilégiant une offre responsable | Coût régulier, même sans incident |
| Monabanq | Formules payantes | Personnes acceptant une cotisation pour leurs services bancaires | Le coût dépend de la formule et des cartes retenues |
| N26 | Compte joint piloté par deux personnes ; tarif non précisé ici | Gestion commune depuis une application | Coût des cartes et possibilités de dépôt à comparer avec vos usages |
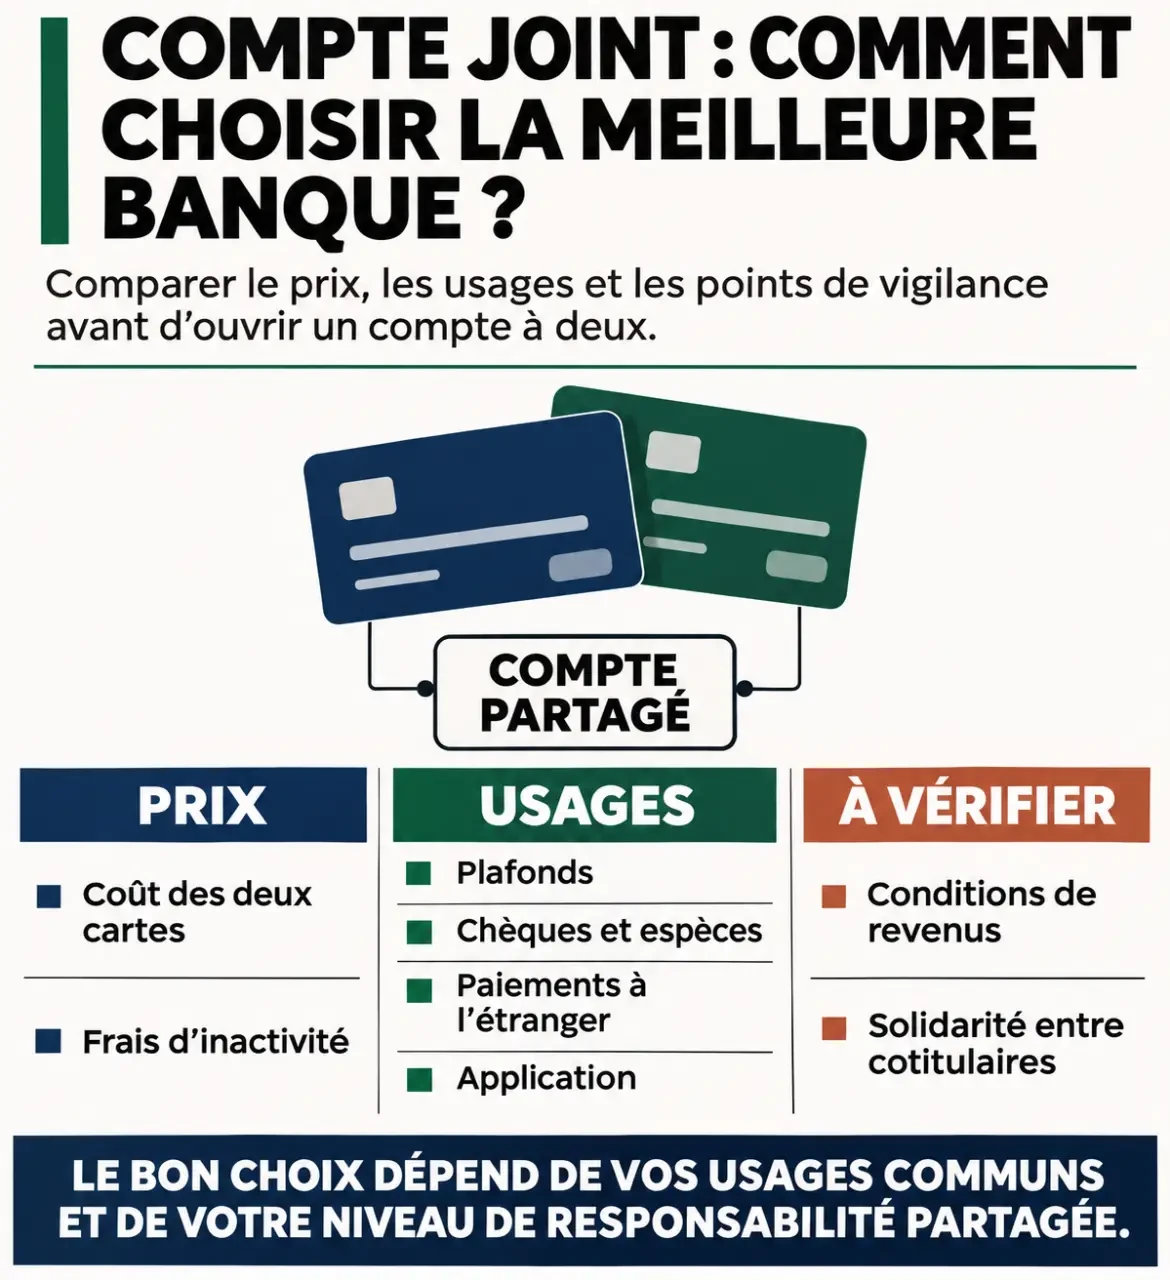
Ce tableau ne suffit pas à établir un classement universel. Pour départager les offres, additionnez la cotisation et le prix des cartes, puis tenez compte des frais liés à votre usage. Un tarif absent ne signifie pas que le compte est gratuit. Les conditions d’accès peuvent aussi varier selon la carte et la situation de chaque titulaire.
Quelle offre choisir selon votre profil ?
Hello One Duo : pour partager les achats du quotidien
Cette offre convient à deux personnes qui règlent chacune des courses ou des dépenses communes avec leur carte. La condition d’usage est importante : une carte laissée dans un tiroir peut générer des frais.
Les plafonds sont de 1 000 € de paiements par mois et 400 € de retraits par semaine pour chaque carte. Si l’un de vous paie régulièrement de grosses dépenses, ces limites peuvent peser davantage que le prix de la carte.
Fortuneo : pour les revenus compatibles avec la carte choisie
Fortuneo est une option si vous cherchez une carte Gold et remplissez la condition de revenus indiquée dans le tableau. Des frais sont prévus en cas d’inactivité : l’usage réel des cartes doit donc entrer dans le calcul.
Helios : pour une offre responsable à prix lisible
La cotisation donne une base de comparaison face aux offres gratuites sous condition. Elle ne comprend pas d’éventuels frais liés à des services supplémentaires ou à des incidents.
Monabanq et N26 : deux approches à comparer
Monabanq propose des formules payantes. Comparez la formule précise, le nombre de cartes et les services inclus plutôt que le prix d’appel seul.
N26 permet à deux personnes de piloter un compte joint. Cette piste intéresse les personnes qui souhaitent suivre leur budget sur mobile. Si vous recevez souvent des chèques ou manipulez des espèces, la possibilité de les déposer doit peser dans votre choix.
Compte joint gratuit : calculez le coût pour deux
Un compte annoncé gratuit ne signifie pas que toutes les opérations le sont. La tenue du compte, chaque carte, les retraits et les incidents peuvent suivre des règles distinctes. Une prime de bienvenue réduit éventuellement la facture de départ, mais elle ne remplace pas un tarif durable.
Pour comparer deux offres, utilisez ce calcul sur une année :
Coût annuel estimé = abonnements + coût des deux cartes + frais d’inactivité prévisibles + frais de retraits et de paiements habituels.
Pour une carte assortie de frais d’inactivité, multipliez le montant mensuel par le nombre de mois sans utilisation. Faites le calcul pour chaque carte. Comparez ensuite ce total à la cotisation annuelle d’une formule payante, avant les autres frais.
Ajoutez les frais liés aux voyages, aux retraits ou aux incidents si vous pensez y recourir. Ne comptez une prime qu’une seule fois et distinguez-la du coût des années suivantes.
Les critères qui départagent vraiment deux offres
- Revenus et accès : une carte peut être soumise à un seuil de revenus, tandis qu’une autre formule peut être accessible sans ce seuil. Les conditions peuvent aussi porter sur chacun des cotitulaires.
- Deux cartes ou une seule : comparez le prix de chaque carte et ses conditions d’utilisation. Une carte gratuite pour le premier titulaire ne garantit pas la gratuité de la seconde.
- Plafonds : regardez les montants autorisés en paiement et en retrait, leur période de calcul et la possibilité de les modifier. Une carte à autorisation systématique interroge le solde avant d’accepter une opération.
- Chèques et espèces : si vous en recevez, privilégiez une offre qui permet leur dépôt selon des modalités adaptées. Certaines banques à distance ne proposent pas les mêmes possibilités qu’un réseau d’agences. L’absence de dépôt peut vous obliger à conserver un autre compte.
- Voyages : distinguez les paiements par carte des retraits à l’étranger, ainsi que les opérations en euros et en devises. Des frais de conversion ou de retrait peuvent s’ajouter ; les plafonds peuvent aussi différer entre les deux usages.
- Application : le suivi du solde, les notifications et la gestion des plafonds facilitent le pilotage à deux. Ils ne suppriment pas la responsabilité de chaque titulaire.
- Garanties : une carte plus haut de gamme peut présenter des assurances différentes. Comparez leurs conditions d’application avec vos besoins, notamment en voyage.
Comment fonctionne un compte joint ?
Un compte joint réunit l’argent destiné aux dépenses communes sur un IBAN partagé. Chaque titulaire peut effectuer des opérations sans attendre l’accord de l’autre pour chaque paiement : virements, retraits, paiements ou dépôts. Il sert notamment à régler le loyer, les factures et les courses.
Les cotitulaires n’ont pas besoin d’être mariés. Un couple non marié, des membres d’une famille ou des colocataires peuvent envisager cette solution, sous réserve des conditions de la banque. Les comptes individuels peuvent rester ouverts pour les dépenses personnelles.
Comment répartir les versements ?
Fixez d’abord le montant des dépenses communes, puis choisissez une répartition. À parts égales, une facture commune de 1 200 € conduit à verser 600 € chacun. Si vos revenus diffèrent, vous pouvez aussi répartir les contributions au prorata : avec 2 000 € et 3 000 € de revenus, les parts sont de 40 % et 60 %, soit 480 € et 720 €.
Prévoyez une petite marge sur le compte pour absorber une facture plus élevée que prévu. Définissez aussi ce qui reste personnel : un abonnement individuel ou un achat exceptionnel ne doit pas devenir une source de désaccord.
Découvert, chèque impayé : quels risques ?
La solidarité est le principal risque du compte joint. Si le compte présente une dette, la banque peut réclamer son remboursement à l’un ou l’autre des cotitulaires, même si un seul a réalisé l’opération à l’origine du problème. Un incident sur un chèque peut aussi avoir des conséquences bancaires pour les titulaires.
Chacun doit donc pouvoir consulter les opérations et alerter l’autre rapidement. Des notifications de paiement et un solde suivi régulièrement aident à repérer une dépense inconnue ou un prélèvement inattendu. En cas d’opération contestée, contactez rapidement la banque pour signaler le problème.
Un compte alimenté uniquement pour les dépenses communes limite l’argent exposé aux opérations quotidiennes. Il ne supprime toutefois pas la solidarité sur un éventuel solde débiteur.
Comment ouvrir un compte joint en ligne ?
- Choisissez les titulaires et la formule. Décidez si chacun a besoin d’une carte et si vous souhaitez conserver vos banques individuelles.
- Comparez les conditions d’accès. Certaines offres peuvent exiger des revenus, un premier versement ou un parcours particulier pour les clients déjà titulaires d’un compte individuel.
- Préparez les justificatifs. Une pièce d’identité et un justificatif de domicile sont généralement demandés à chaque personne. La banque peut aussi demander des justificatifs de revenus ou d’autres pièces selon l’offre.
- Remplissez et signez la demande. Les deux cotitulaires participent à l’ouverture et acceptent la convention du compte.
- Organisez les flux. Une fois l’IBAN obtenu, mettez en place vos virements d’alimentation et communiquez-le aux organismes qui prélèveront les charges communes.
Être déjà client n’est pas une règle générale : selon la banque, le compte joint s’ouvre directement à deux ou à partir du compte individuel de l’un des titulaires.
Séparation : comment arrêter le compte joint ?
Si vous êtes d’accord, commencez par arrêter les prélèvements et virements communs, puis réglez les opérations encore en attente. Répartissez le solde créditeur et demandez ensemble la clôture. Un compte débiteur doit être régularisé.
En cas de désaccord, un cotitulaire peut demander la désolidarisation à la banque. Le fonctionnement du compte change : il ne doit plus être utilisé comme auparavant par chacun seul. La désolidarisation ne fait pas disparaître les dettes déjà contractées.
Pensez aussi aux paiements par carte déjà engagés et aux chèques non encore débités : ils peuvent arriver après votre décision de séparation. Conservez une trace de votre demande et des démarches effectuées.
Quelles alternatives pour une colocation ou un budget partagé ?
- Le compte en indivision : il repose sur une gestion collective plutôt que sur la liberté d’agir seul propre au compte joint. Il offre davantage de contrôle mutuel, mais peut ralentir les opérations courantes.
- Les comptes personnels et virements : une personne règle une facture et les autres lui remboursent leur part. C’est simple pour quelques charges, mais le payeur avance l’argent.
- Une application de partage : un outil comme Tricount aide à noter les dépenses et à calculer qui doit rembourser qui. Il ne remplace pas nécessairement un compte bancaire commun.
- Un espace ou coffre partagé : il peut servir à mettre de côté pour un projet. Ses droits d’accès et ses fonctions ne sont pas forcément ceux d’un compte joint avec deux cartes.
Pour une colocation temporaire, le suivi des dépenses avec des comptes individuels évite de créer une dette bancaire commune. Pour des factures régulières réglées par les deux personnes, un compte joint peut être plus pratique, à condition d’accepter sa solidarité.
Questions fréquentes
Peut-on ouvrir un compte joint sans condition de revenus ?
Oui, certaines formules ne fixent pas de seuil de revenus. Cela ne signifie pas que toutes les cartes ou tous les services sont gratuits : une cotisation, un versement initial ou des frais d’usage peuvent s’ajouter.
Quelle banque propose deux cartes gratuites ?
Hello One Duo prévoit deux cartes avec des plafonds par carte, mais une carte non utilisée dans le mois peut être facturée. La gratuité doit donc être appréciée pour les deux titulaires et sur la durée.
Un compte joint convient-il à des personnes non mariées ?
Oui. Le mariage n’est pas une condition générale du compte joint. En revanche, la confiance et la capacité de chacun à assumer une éventuelle dette commune restent essentielles, que vous soyez en couple, en famille ou colocataires.
Partager cet article
Articles qui pourraient vous intéresser :
 Sogec Gestion prélèvement : identifier l’origine, vérifier le mandat SEPA et réagir vite
 Mon Leasing Auto à La Banque Postale : LOA, LLD et kilométrage à cadrer avant de signer
 Frais de rejet de prélèvement : 20 euros maximum, mais un doublon doit être remboursé
 Empreinte bancaire pour une caution : ce que le prélèvement bloque vraiment (et ce qu’il ne débite pas)