RIB sur livret A : un IBAN ne permet pas tous les virements
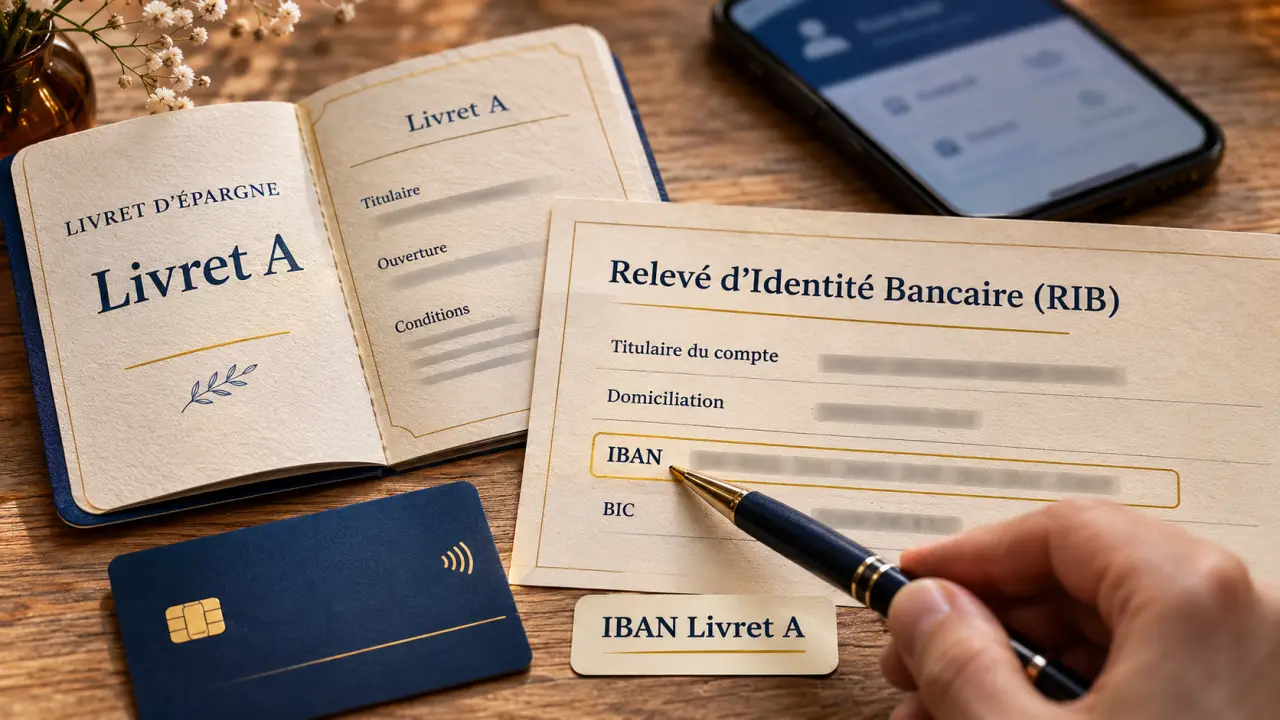
Oui, un livret A peut disposer d’un RIB comportant un IBAN. Ce document n’est toutefois pas systématiquement remis à l’ouverture ni accessible dans toutes les applications bancaires. Surtout, posséder cet IBAN ne transforme pas le livret en compte courant : avant de le communiquer, vérifiez que le virement ou le prélèvement envisagé est bien autorisé.
Un RIB identifie le livret, sans ouvrir tous les usages
Le relevé d’identité bancaire sert à identifier un compte et son titulaire. Il comporte notamment l’IBAN, utilisé pour acheminer les virements. Lorsqu’une banque fournit un RIB pour un livret A, celui-ci désigne donc un compte d’épargne réglementée, et non un compte destiné aux paiements quotidiens.
Cette distinction explique une situation déroutante : un IBAN peut être reconnu par le formulaire d’un organisme, puis l’opération refusée par la banque. La validité des coordonnées bancaires ne suffit pas à rendre le mouvement admissible.
Il faut distinguer trois couches : l’identification du compte, les opérations permises et leur disponibilité dans l’interface bancaire. Un bouton de téléchargement absent ne prouve pas que le livret n’a pas d’IBAN ; inversement, un RIB téléchargeable ne garantit pas qu’un employeur puisse l’utiliser. Pour obtenir une réponse utile du conseiller, posez deux questions séparées : « Pouvez-vous me transmettre les coordonnées du livret ? » et « Ces coordonnées permettent-elles précisément l’opération que je souhaite effectuer ? »
Le fonctionnement du livret A relève du Code monétaire et financier et des textes qui l’encadrent. Les conditions générales de commercialisation précisent les services proposés par l’établissement, notamment certaines opérations complémentaires. Elles ne doivent pas être confondues avec une autorisation générale de faire fonctionner le livret comme un compte de paiement.
Les virements à privilégier et les opérations à vérifier
Le circuit habituel passe par un compte courant à votre nom. Vous l’utilisez pour alimenter votre épargne ou récupérer les sommes nécessaires à vos dépenses. Depuis le 1er juillet 2023, le compte de dépôt utilisé peut être ouvert dans une autre banque : il ne doit pas nécessairement être détenu dans l’établissement qui gère le livret A.
| Opération envisagée | Règle à retenir |
|---|---|
| Compte courant personnel vers votre livret A | Possible, y compris depuis une autre banque, sous réserve des contrôles et du plafond de versement. |
| Votre livret A vers votre compte courant | Possible, dans la limite du solde disponible et selon les modalités de la banque. |
| Virement direct entre deux livrets | À ne pas utiliser : passez par un compte courant à votre nom. |
| Virement à un proche ou à un fournisseur | Le livret A n’est pas destiné aux virements ordinaires vers des tiers. |
| Salaire ou prestation sociale | Des possibilités spécifiques existent ; faites confirmer leur prise en charge par la banque. |
| Prélèvement d’une facture | Possible seulement pour certaines catégories autorisées et proposées par l’établissement. |
Salaire, prestations et factures : des exceptions encadrées
Il serait inexact d’affirmer que tout versement provenant d’un tiers est systématiquement impossible. Le cadre du livret A prévoit notamment la possibilité de recevoir des salaires et certaines prestations sociales. Leur prise en charge doit néanmoins être vérifiée dans les conditions de votre banque. Ne transmettez donc pas le RIB à votre employeur sans confirmation préalable, au risque de retarder le versement.
Certains prélèvements peuvent également être admis, notamment pour des impôts, des factures d’eau, de gaz ou d’électricité. Le paiement de certains loyers relève aussi de cas encadrés : il ne s’agit pas d’une autorisation de régler n’importe quel bailleur. Demandez la liste exacte des opérations proposées avant de signer un mandat de prélèvement.
Pour un usage courant, la solution la plus simple reste de recevoir vos revenus et de payer vos charges sur le compte courant, puis de programmer un virement d’épargne. Elle évite de faire dépendre une échéance importante d’une exception mal comprise.
Retrouver ou demander les coordonnées de son livret A
Commencez par consulter votre espace client, sur le site de la banque puis dans l’application. Les fonctions proposées peuvent différer entre ces deux interfaces. Sélectionnez bien le livret A : le RIB du compte courant, souvent mis en avant, n’est pas interchangeable avec celui du livret.
- Ouvrez la fiche du livret et cherchez une rubrique « RIB », « IBAN », « Coordonnées bancaires » ou « Documents ».
- Si le document est disponible, téléchargez-le et vérifiez le nom du titulaire ainsi que le compte concerné.
- En l’absence de rubrique, adressez une demande par messagerie sécurisée ou contactez votre conseiller.
- Sans accès en ligne, demandez les coordonnées au guichet, avec un justificatif d’identité.
Le téléphone peut servir à connaître la procédure, mais l’envoi du document peut nécessiter une authentification supplémentaire. Selon l’établissement, une demande par courrier est également envisageable. Privilégiez la messagerie sécurisée plutôt qu’un échange de documents personnels par courriel ordinaire.
Précisez toujours le motif : « Je souhaite alimenter mon livret A depuis mon compte courant personnel détenu dans une autre banque. Merci de me communiquer les coordonnées et la procédure nécessaires. » Cette formulation permet au conseiller de traiter un besoin concret plutôt qu’une demande ambiguë de domiciliation bancaire.
Un virement bloqué ne signifie pas forcément que le RIB est inutilisable
Avant de relancer une opération, vérifiez le titulaire des deux comptes, les coordonnées saisies et le message de rejet. Un compte appartenant à votre conjoint n’est pas un compte à votre nom. Les opérations concernant le livret d’un enfant nécessitent également de respecter les règles de représentation du mineur et les procédures de l’établissement.
Contrôlez ensuite le montant. Pour un particulier, le plafond des versements sur un livret A est de 22 950 €. Les intérêts capitalisés peuvent porter le solde au-delà, sans permettre pour autant de nouveaux versements. Un rejet peut donc venir du plafond, même lorsque l’IBAN et le compte émetteur sont corrects.
Enfin, distinguez le délai d’exécution du virement de la date de valeur utilisée pour les intérêts. Un transfert interne et un virement interbancaire ne suivent pas nécessairement le même traitement. Ne considérez pas un délai de 24 h ou de 48 h comme une garantie universelle : vérifiez l’avis d’exécution et les indications de votre banque avant de programmer une dépense.
Faire préciser un refus, puis utiliser le recours adapté
Face à un refus, demandez d’abord ce qui est réellement refusé : l’édition du RIB, l’ajout d’un bénéficiaire externe ou une catégorie d’opération. Ces situations n’appellent pas la même réponse. L’absence de téléchargement automatique ne suffit pas à établir un manquement, mais une restriction doit pouvoir être expliquée.
Demandez une réponse écrite et la clause ou la règle invoquée. Si votre demande concerne un virement avec votre propre compte courant dans une autre banque, rappelez que cette configuration est admise depuis le 1er juillet 2023. Une difficulté technique dans l’application doit être distinguée d’une interdiction de principe.
- Conseiller ou directeur d’agence : faites vérifier la procédure et le motif du blocage.
- Service réclamation : transmettez votre demande initiale, la réponse reçue et les justificatifs utiles.
- Médiateur bancaire : saisissez-le, si le litige persiste, après la réclamation préalable et selon ses conditions de recevabilité.
Si les services proposés ne correspondent pas à vos besoins, changer d’établissement reste possible. Le livret A ne se transfère pas directement : il faut le clôturer avant d’en ouvrir un autre, puisqu’une même personne ne peut pas en détenir deux. Avant cette démarche, vérifiez que la nouvelle banque propose effectivement les opérations recherchées.
- RIB sur livret A : un IBAN ne permet pas tous les virements - 2 novembre 2026
- Combien de temps pour recevoir une nouvelle carte bancaire ? Délais, suivi et solutions d’attente - 31 octobre 2026
- Empreinte bancaire pour une caution : ce que le prélèvement bloque vraiment (et ce qu’il ne débite pas) - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Épargne Carrefour : taux par paliers, accès Lucya et points à vérifier avant d’arbitrer
 Livret A imposable : pourquoi ses intérêts échappent à l’impôt sur le revenu et aux prélèvements sociaux
 PEA Caisse d’Épargne : des frais qui grignotent la performance
 Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros