Renouvellement de carte bancaire : éviter la coupure entre expiration, activation et abonnements
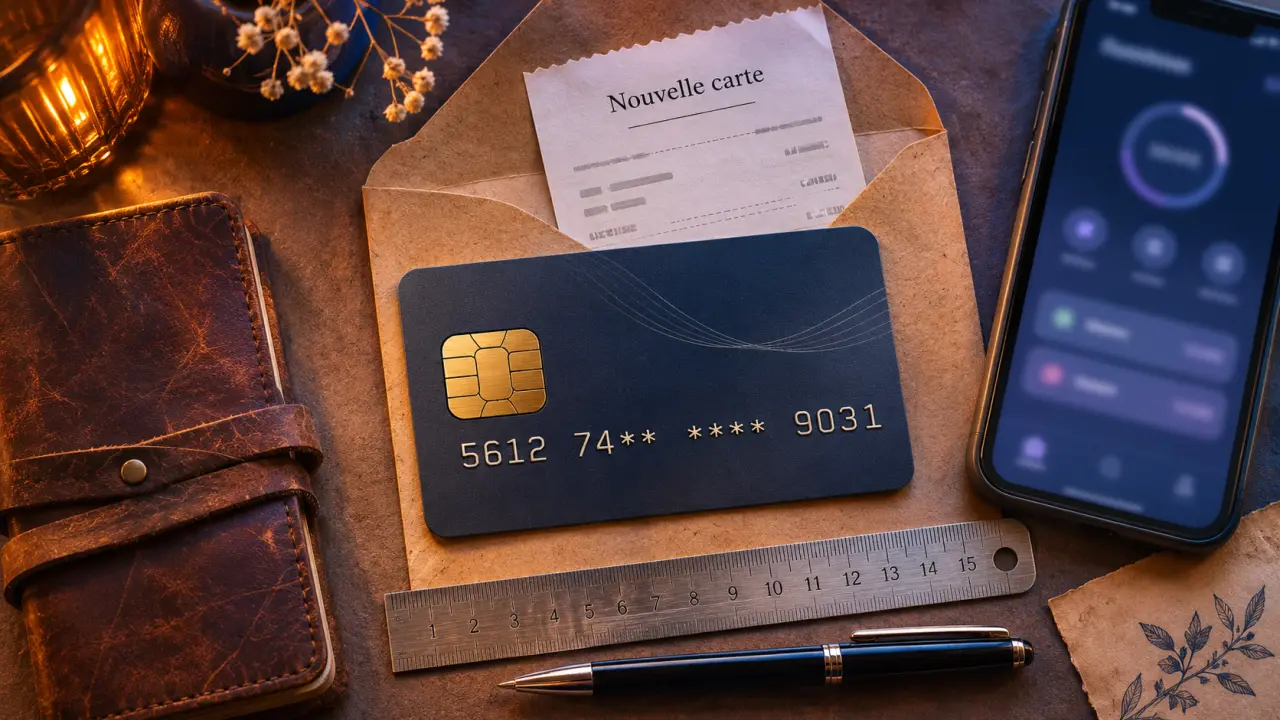
Le renouvellement d’une carte bancaire arrivant à expiration est généralement automatique : la banque prépare une nouvelle carte sans demande particulière. L’ancienne reste normalement utilisable jusqu’au dernier jour du mois indiqué, sauf désactivation anticipée. Pour éviter une interruption des paiements, vérifiez votre adresse, surveillez la réception du courrier et activez la nouvelle carte selon les consignes de votre établissement.
Repérer l’échéance et vérifier ce que prévoit votre banque
La date d’expiration figure sur la carte sous la forme d’un mois et d’une année. Une échéance indiquée « 09/28 » signifie que la carte est normalement valable jusqu’au 30 septembre 2028 inclus. Le début du mois d’expiration ne marque donc pas la fin de son utilisation. Une opposition, un blocage ou les règles de remplacement de votre banque peuvent toutefois mettre fin à son fonctionnement plus tôt.
La durée de validité est généralement de 3 ans. Ouest-France évoque un renouvellement tous les 2 à 3 ans selon les cartes. Cette échéance permet notamment de remplacer un support soumis à l’usure et d’intégrer des évolutions techniques ou de sécurité. La date inscrite sur votre propre carte reste le repère à retenir.
Renouvellement automatique ne signifie pas conditions identiques
Pour une carte classique renouvelée à échéance, vous n’avez habituellement pas à passer commande. Vérifiez néanmoins les messages de votre espace client, notamment si vous avez demandé un changement de gamme ou résilié votre contrat. Les cartes professionnelles, prépayées ou virtuelles peuvent avoir des modalités particulières.
Les frais dépendent également du contrat. Le Crédit Mutuel annonce un renouvellement gratuit dans son propre périmètre ; cela ne permet pas de conclure que tous les remplacements sont gratuits ailleurs. Distinguez le renouvellement normal de la cotisation de carte et d’un remplacement anticipé après détérioration, perte ou vol. Dans ces derniers cas, n’attendez pas l’échéance pour agir : une perte ou un vol nécessite un signalement et une opposition sans tarder.
Organiser la réception avant de se retrouver sans carte
La nouvelle carte est généralement envoyée par courrier à l’adresse enregistrée auprès de la banque, ou mise à disposition selon les modalités prévues par l’établissement. Après un déménagement, vérifiez l’adresse de correspondance dans votre espace client et assurez-vous que sa modification a bien été prise en compte avant l’expédition.
Il n’existe pas de calendrier unique. La Caisse d’Épargne indique un envoi dans le mois précédant l’échéance, tandis que Hello bank! prévoit un envoi dans le courant du mois d’échéance. Le témoignage rapporté par Ouest-France évoque une arrivée dans la première dizaine ou quinzaine du mois d’expiration. Ce dernier repère n’est pas un délai garanti.
| Moment | Vérification utile |
|---|---|
| Avant le mois d’expiration | Contrôler l’adresse et les modalités de livraison ou de retrait. |
| Pendant le mois d’expiration | Consulter les notifications et surveiller le courrier. |
| Si le délai annoncé est dépassé | Demander à la banque où se trouve la carte et quelle solution prévoir. |
| Avant un départ prolongé | Anticiper la réception et vérifier les moyens de paiement de secours. |
Si vous partez à l’étranger ou ne pouvez pas récupérer le courrier, contactez votre conseiller avant le départ. Une réexpédition ou une remise différente n’est pas systématiquement possible. Mieux vaut faire confirmer la solution que compter sur une livraison de dernière minute.
Activer la nouvelle carte et sécuriser le passage de relais
À réception, suivez les instructions jointes à la carte ou affichées dans l’application bancaire. L’activation se fait couramment par un retrait au distributeur ou un paiement en magasin avec saisie du code confidentiel. Un premier essai uniquement en sans contact ou sur Internet ne suffit pas nécessairement.
Le code secret reste généralement le même
Lors d’un renouvellement à échéance, le code confidentiel est généralement conservé. Ne le confondez pas avec le code de vérification CVC ou CVV figurant sur la carte. Si votre banque annonce un nouveau code ou une procédure particulière, ses instructions priment. Ne multipliez pas les tentatives avec un code dont vous n’êtes pas certain.
Les données de paiement sont à vérifier : les 16 chiffres du numéro de carte et les 3 chiffres du code de vérification peuvent être remplacés, et la date d’expiration change. Reprenez les informations de la nouvelle carte plutôt que celles enregistrées dans un navigateur ou un carnet.
Ne pas compter sur l’ancienne carte après activation
Selon l’établissement, la mise en service de la nouvelle carte peut entraîner la désactivation de l’ancienne avant son échéance. Inversement, ne pas activer la nouvelle ne prolonge pas la validité de l’ancienne au-delà de sa date d’expiration. Effectuez donc un premier paiement ou retrait avant d’avoir besoin de la carte pour une dépense urgente.
Une fois la nouvelle carte opérationnelle, suivez les consignes de destruction ou de restitution de votre banque. Si elle vous demande de la détruire, rendez notamment la puce, la piste magnétique et les données imprimées inutilisables. Ne jetez pas une ancienne carte intacte.
Mettre à jour les abonnements sans toucher aux prélèvements
Un abonnement payé par carte n’utilise pas les mêmes coordonnées qu’un prélèvement sur compte. Pour un service facturé sur votre carte bancaire, vérifiez le numéro, la nouvelle échéance et le code de vérification dans votre compte client. Certains commerçants bénéficient d’une actualisation automatique, mais ne présumez pas que tous vos abonnements seront mis à jour.
Les prélèvements SEPA reposant sur votre IBAN ne nécessitent normalement aucune modification pour un simple renouvellement de carte. Votre compte bancaire ne change pas parce que vous recevezz un nouveau support de paiement.
Les rejets peuvent arriver par vagues : un abonnement mensuel échoue rapidement, tandis qu’une assurance ou un service annuel ne présente sa facture que plusieurs mois plus tard. Pour repérer ces paiements discrets, parcourez aussi vos anciens relevés, pas seulement les opérations du mois. Vous éviterez ainsi qu’un service rarement facturé soit suspendu longtemps après le renouvellement.
- Actualisez en priorité les services indispensables réglés par carte.
- Vérifiez les cartes enregistrées sur les sites marchands et dans les applications.
- Contrôlez le fonctionnement de votre portefeuille numérique : l’actualisation dépend de la banque et du service.
- Surveillez les notifications de paiement refusé après le changement.
Réagir si la carte manque ou refuse de fonctionner
Si la carte n’arrive pas dans la période annoncée, contactez la banque depuis sa messagerie sécurisée ou ses coordonnées habituelles. Demandez si elle a été fabriquée, expédiée, conservée en agence ou retournée après un problème de livraison. Un suivi postal n’est pas toujours disponible. Signalez immédiatement une adresse incorrecte ou un soupçon d’interception du courrier.
Si la carte reçue ne fonctionne pas, vérifiez son activation, le code utilisé, les plafonds et les éventuels blocages visibles dans l’application. Un refus ne signifie pas forcément que le renouvellement a échoué. Évitez les tentatives répétées et faites contrôler la situation par votre banque.
Pour obtenir des espèces sans carte fonctionnelle, un retrait au guichet peut être possible, sous réserve des services de l’agence et des justificatifs demandés. Des plafonds et des frais peuvent s’appliquer. Pour une somme importante, un préavis d’un ou deux jours peut être demandé : appelez avant de vous déplacer.
Enfin, demandez si une carte virtuelle ou un autre moyen temporaire est disponible dans votre offre. Cette solution peut permettre certains paiements, sans remplacer nécessairement les retraits d’espèces. L’essentiel est de faire confirmer une solution adaptée avant l’expiration, plutôt que d’attendre le premier refus en caisse.
- Renouvellement de carte bancaire : éviter la coupure entre expiration, activation et abonnements - 7 novembre 2026
- Banque sans justificatif : ouvrir sans revenus ni RIB, mais jamais sans identité - 6 novembre 2026
- Peut-on avoir 2 Livrets A dans un couple ? Deux titulaires, 45 900 € de versements - 5 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Parrainage N26 : 75 € offerts après un achat de 75 € et une prime sous 60 jours
 Ma French Bank connexion : accéder au compte, débloquer l’appli et préparer la clôture
 Déposer un chèque au Crédit Agricole sur automate, jusqu’à 30 000 € et avec reçu immédiat
 3 à 8 jours ouvrés : quand reçoit-on sa nouvelle carte bancaire après opposition ?