Carte bancaire cashback : comparatif et calcul de rentabilité
Une carte bancaire cashback vous permet de récupérer une partie de certains paiements sous forme d’euros, de points ou d’un montant investi. La meilleure carte dépend de vos dépenses : un taux général convient à un usage quotidien, tandis qu’une offre partenaire peut rapporter davantage si vous achetez déjà dans les enseignes concernées.
Avant de souscrire, comparez le gain attendu aux frais de carte, aux plafonds et aux conditions d’utilisation. Une carte payante à fort taux affiché ne sera pas forcément plus rentable qu’une carte peu coûteuse.
Comment fonctionne une carte bancaire avec cashback ?
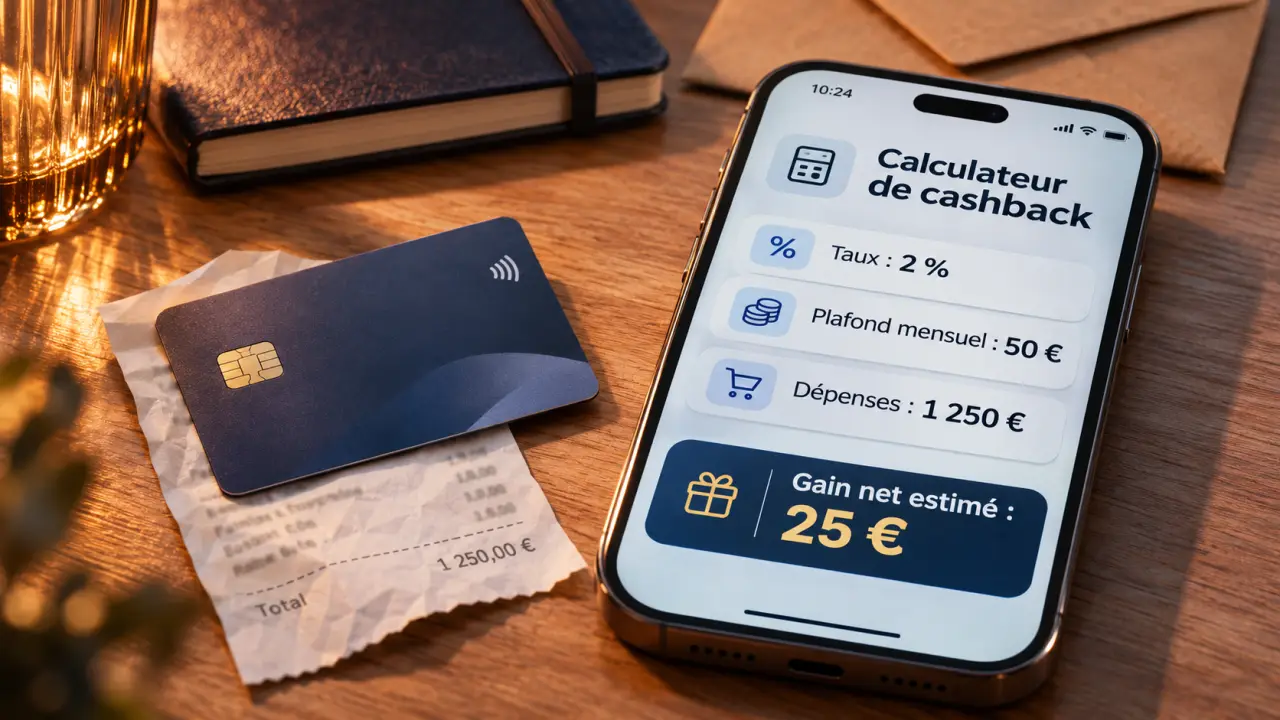
Vous réglez un achat admissible avec votre carte. L’établissement calcule ensuite une récompense, généralement en appliquant un pourcentage au montant payé. Avec un taux de 1 %, un achat éligible de 100 € produit ainsi 1 € de cashback avant application d’un éventuel plafond.
La somme peut être créditée sur votre compte, placée dans une cagnotte ou transformée en points. Certains programmes l’investissent : on parle alors de saveback. Dans ce dernier cas, la valeur obtenue évolue avec le placement et peut diminuer.
Le déclenchement peut être automatique ou nécessiter l’activation préalable d’une offre dans l’application. Le versement peut intervenir rapidement ou après un délai, notamment pour tenir compte d’un retour ou d’une annulation. Un achat remboursé peut donc entraîner l’annulation du cashback associé.
Cashback direct ou offres partenaires : quelle différence ?
Le cashback direct applique un taux à une large sélection de paiements, sans imposer une enseigne précise. Cela ne signifie pas que toutes les opérations rapportent : les retraits, virements ou frais peuvent notamment être exclus.
Le cashback partenaire concerne une liste de commerçants ou d’offres. Son taux peut être plus élevé, mais il ne s’applique qu’aux achats remplissant les conditions prévues. Une promotion chez un commerçant où vous n’achetez jamais ne crée aucun gain réel pour votre budget habituel.
Comparatif des cartes et programmes de cashback
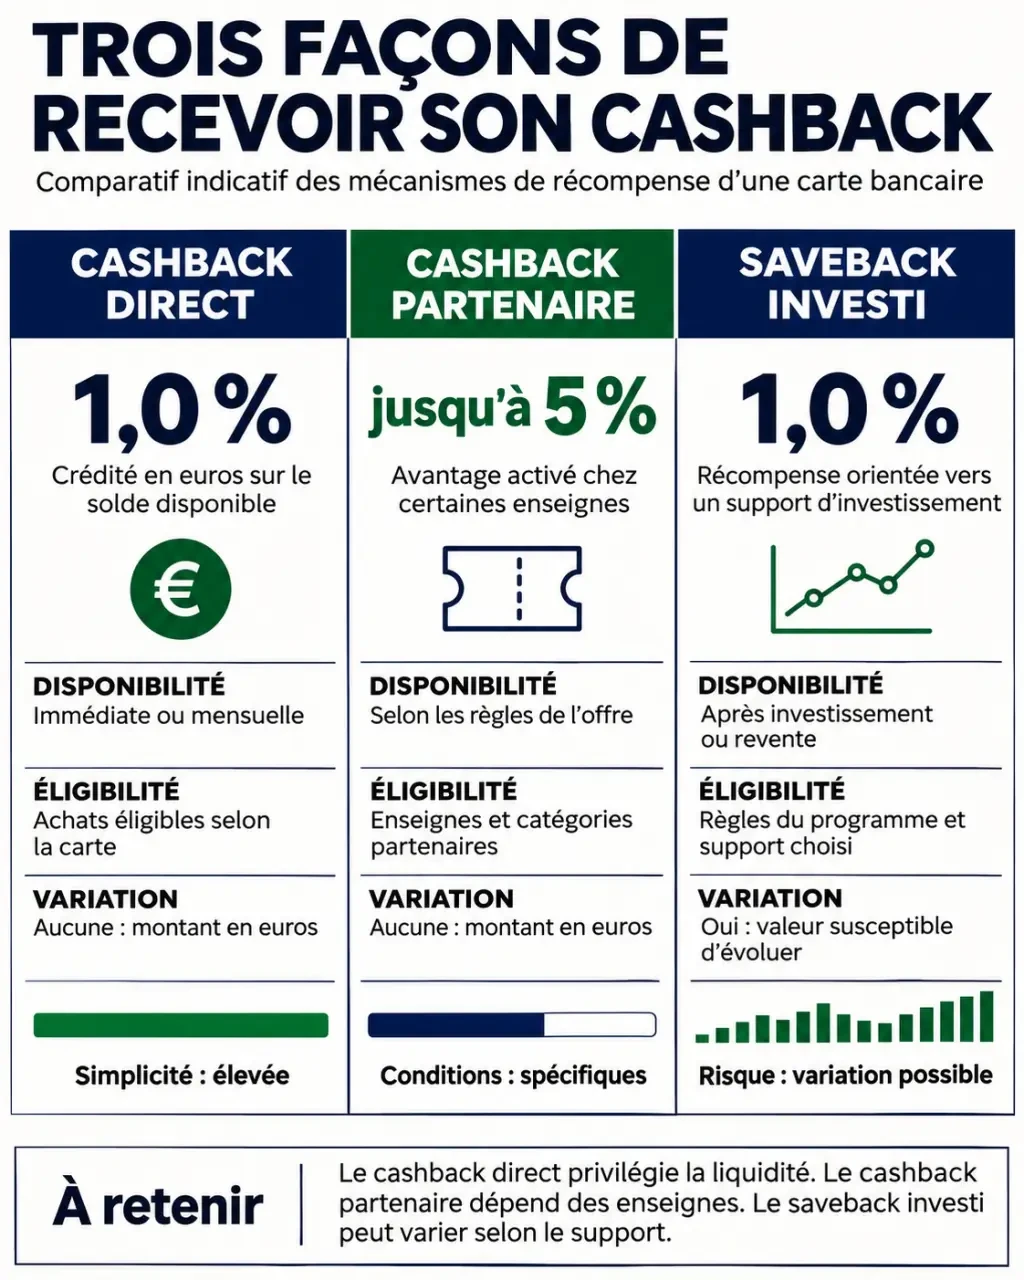
Ces offres ne versent pas toutes une somme librement disponible : certaines récompensent un investissement, d’autres des achats ciblés ou des points.
| Offre | Récompense indiquée | Prix ou limite relevé | Profil adapté |
|---|---|---|---|
| Trade Republic | 1 % en saveback sur les dépenses éligibles | 15 € de saveback maximum par mois ; carte Classic physique à 5 € | Personne qui souhaite investir sa récompense |
| BoursoBank Ultim Metal | 0,20 % sur les paiements en euros | 9,90 € par mois pour la carte physique | Client intéressé aussi par les services de la carte |
| N26 professionnel | 0,10 % à 0,50 % selon l’offre | Coût du compte professionnel à intégrer au calcul | Professionnel avec des dépenses admissibles régulières |
| Revolut Metal | 1 point par euro selon le programme indiqué | La valeur dépend de l’utilisation des points | Personne qui utilisera les récompenses proposées |
| Green-Got | Offres partenaires : 1 % à 2 % sur SNCF Connect, 4 % chez Biocoop | Offres indiquées de 6,90 € à 10,90 € par mois | Client achetant déjà auprès des partenaires |
Trade Republic : une récompense tournée vers l’investissement
Le saveback indiqué est de 1 %, avec un maximum de 15 € par mois. À ce taux, 1 500 € de paiements éligibles dans le mois suffisent théoriquement à atteindre le plafond. Les dépenses supplémentaires ne produisent alors plus de saveback pour ce mois.
La carte physique Classic est indiquée à 5 €. Ce coût est distinct d’une cotisation mensuelle dans les calculs. Le point décisif reste la destination de la récompense : un montant investi ne se compare pas directement à des euros disponibles sur un compte. Il faut aussi tenir compte des conditions du plan d’investissement et du risque de perte.
BoursoBank Ultim Metal : juger l’ensemble des services
Au taux indiqué de 0,20 % en euros, 1 000 € de paiements éligibles génèrent 2 € de cashback. La carte physique étant indiquée à 9,90 € par mois, ce seul cashback ne suffit pas à couvrir son coût dans cet exemple.
Elle peut néanmoins intéresser une personne qui utilise ses autres services. Pour un voyageur, la comparaison doit inclure les frais de paiement en devises, les retraits, les assurances et leurs exclusions, plutôt que le seul taux de cashback.
N26, Revolut et Green-Got : trois logiques différentes
Le cashback professionnel N26 est présenté dans une fourchette de 0,10 % à 0,50 %. Pour une activité indépendante, le calcul doit porter sur les dépenses professionnelles admissibles et intégrer le coût du compte. Il ne faut pas supposer qu’un achat personnel donne droit aux mêmes avantages.
Avec Revolut Metal, la récompense indiquée prend la forme de points. Un point n’équivaut pas automatiquement à un euro : sa valeur dépend de ce que vous pouvez obtenir en échange et de l’intérêt que vous accordez à cet avantage.
Green-Got illustre l’intérêt et la limite des partenaires. Un achat de 100 € admissible à une offre de 4 % produit théoriquement 4 € de récompense. En revanche, sans achat dans les enseignes proposées, le gain partenaire est nul alors que la formule reste payante.
Le cashback compense-t-il les frais de la carte ?
Pour comparer deux offres, partez de vos dépenses habituelles éligibles, pas du total de tous vos achats. Appliquez le taux, limitez le résultat au plafond, puis retirez les frais de carte et les autres frais liés à votre usage.
Les conditions officielles du cashback carte BoursoPrime · Découvrez les taux de cashback applicables aux paiements en euros et à l’étranger, ainsi que les plafonds mensuels.
Gain net estimé = cashback retenu après plafonnement − cotisation − autres frais liés à l’offre.
Pour une carte facturée 9,90 € par mois et remboursant 0,20 % des paiements éligibles en euros, il faudrait dépenser 4 950 € admissibles par mois pour couvrir la seule cotisation, en l’absence de plafond restrictif et d’autres frais. Ce seuil ne tient pas compte de la valeur éventuelle des assurances ou services inclus.
| Dépenses mensuelles éligibles | Cashback à 0,20 % | Après 9,90 € de cotisation |
|---|---|---|
| 500 € | 1 € | −8,90 € |
| 1 000 € | 2 € | −7,90 € |
| 2 000 € | 4 € | −5,90 € |
Ces exemples supposent que toutes les dépenses indiquées sont admissibles et que le plafond ne réduit pas le gain. Pour un programme partenaire, additionnez les gains attendus enseigne par enseigne. Pour des points, utilisez la valeur de la récompense que vous comptez réellement choisir, et non une valeur maximale théorique.
Quelle carte choisir selon vos habitudes ?
- Pour les achats courants : privilégiez un taux sur une large gamme de paiements si vos dépenses sont réparties entre de nombreux commerçants. Un plafond bas peut toutefois limiter le gain des gros utilisateurs.
- Pour un budget serré : une carte sans cotisation ou peu coûteuse limite le seuil à atteindre. Une carte annoncée gratuite peut néanmoins comporter des frais de retraits, de change ou d’utilisation particulière.
- Pour voyager : comparez le coût des paiements en devises et des retraits avant le cashback. Une commission de change peut effacer la récompense. Examinez aussi les garanties, leurs plafonds et les conditions pour en bénéficier.
- Pour les achats ciblés : une offre partenaire peut être intéressante si les enseignes correspondent à vos dépenses prévues. Calculez le gain sur ces achats seulement.
- Pour investir : le saveback convient si vous acceptez que la récompense soit placée et exposée aux variations du marché, plutôt que disponible immédiatement.
- Pour un professionnel : distinguez frais du compte, dépenses admissibles et usage réel des services. Le taux le plus élevé ne suffit pas à déterminer le meilleur choix.
Avantages, limites et points de vigilance
Ce que le cashback apporte
Le principal avantage est de réduire le coût d’achats que vous feriez de toute façon. Selon l’offre, la récompense arrive en euros, en points ou en investissement, et certaines cartes ajoutent des services inclus dans la cotisation. Les limites tiennent au taux souvent faible, au plafond, aux exclusions et au coût de la carte.
Achats exclus et plafond
Un programme peut exclure certaines opérations, comme les retraits, les virements, les frais, les paiements liés aux jeux ou aux impôts. Un achat remboursé ou contesté peut aussi être retiré du calcul.
Le plafond de cashback n’est pas le plafond de paiement de la carte. Le premier limite la récompense ; le second limite la somme que vous pouvez régler sur une période donnée. Une carte peut donc permettre de payer bien au-delà du montant qui ouvre droit au cashback.
Activation, délai et utilisation
Une offre partenaire peut imposer son activation avant l’achat, un paiement auprès d’une enseigne précise ou un passage par un espace dédié. Le crédit peut être différé et un seuil minimal peut s’appliquer avant l’utilisation de la cagnotte.
Les euros crédités sur un compte sont plus souples que des points utilisables dans un catalogue limité. Des bons d’achat peuvent également avoir une durée de validité.
Sécurité et données personnelles
Le cashback ne remplace pas les protections liées au paiement. Utilisez l’application officielle de votre établissement, protégez vos accès et faites rapidement opposition si la carte est perdue ou si une opération vous paraît frauduleuse. Les programmes partenaires peuvent exploiter des données d’achat pour attribuer ou personnaliser les offres.
Comment profiter du cashback sans dépenser plus ?
- Listez vos dépenses mensuelles habituelles par catégorie et par enseigne.
- Retirez les opérations qui ne sont pas éligibles au programme envisagé.
- Calculez la récompense après application des plafonds, puis déduisez les frais.
- Activez les offres utiles avant de payer et suivez les crédits dans l’application.
- Comparez le prix final avec celui d’un autre commerçant : un cashback de 4 € ne compense pas un achat payé 10 € plus cher.
- Heure d’un virement entrant Nickel : quand regarder son compte ? - 9 novembre 2026
- Carte bancaire cashback : comparatif et calcul de rentabilité - 8 novembre 2026
- Renouvellement de carte bancaire : éviter la coupure entre expiration, activation et abonnements - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Sobrio chez Société Générale : carte, assurance, frais et options à vérifier
 HSBC banque en ligne : accéder à ses comptes sans confondre connexion et fraude
 Désactiver Certicode Plus après un changement de téléphone : support, agence et pièges à éviter
 Débit carte bancaire : pourquoi il peut prendre jusqu’à 5 jours et comment éviter le découvert