Banque sans justificatif : ouvrir sans revenus ni RIB, mais jamais sans identité
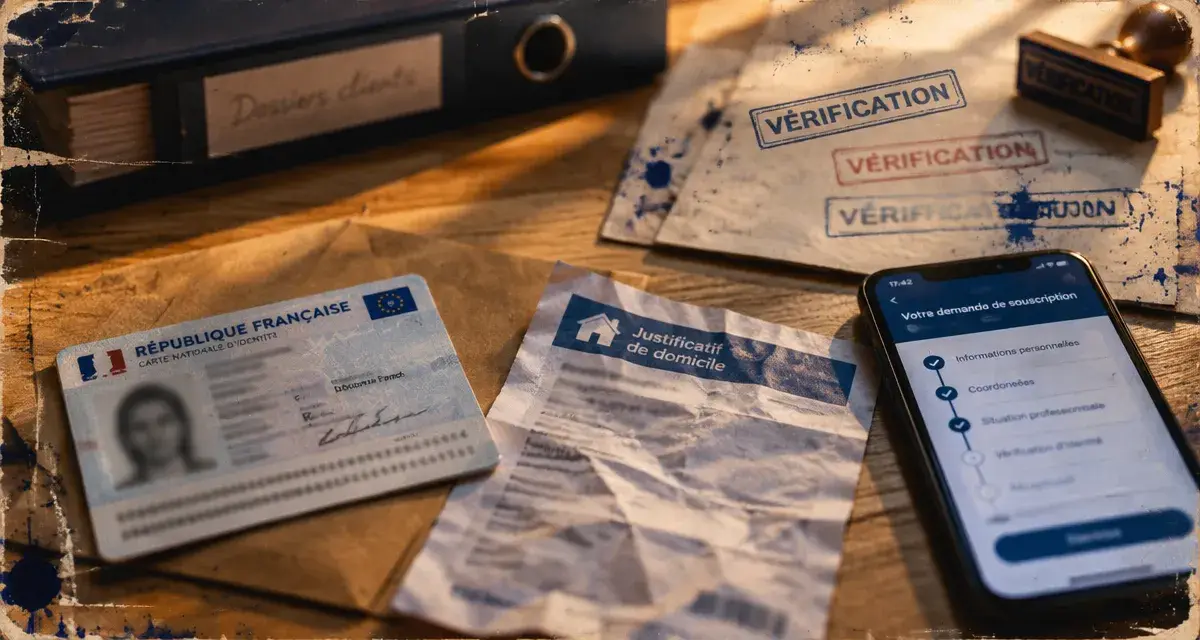
Ouvrir un compte sans justificatif de revenus, sans facture à son nom ou sans RIB préalable est possible auprès de certains établissements. En revanche, une banque sans justificatif d’identité n’est pas une solution légale : votre identité doit être vérifiée. Le bon choix dépend donc du document qui vous manque, mais aussi des frais, du premier versement et des services nécessaires au quotidien.
Ce que « sans justificatif » permet réellement d’éviter
L’expression recouvre plusieurs situations très différentes. Une offre sans condition de revenus peut demander une preuve de domicile. Une ouverture sans dépôt initial peut rester payante. Avant de souscrire, vérifiez chaque exigence séparément.
Formulaire officiel de déclaration de surendettement · Accédez au formulaire de référence de la Banque de France pour déposer un dossier de surendettement.
L’identité reste indispensable, même avec une inscription simplifiée
Les obligations de connaissance du client, appelées KYC, et de lutte contre le blanchiment imposent une vérification d’identité. Une carte nationale d’identité, un passeport ou un titre de séjour peuvent être acceptés selon l’établissement. Le permis de conduire n’est pas universellement admis. Une photo du document, un contrôle vidéo ou un passage en point de vente peuvent compléter la procédure.
Une seule pièce peut parfois suffire comme justificatif documentaire, mais cela ne signifie pas qu’aucune autre information n’est demandée : adresse, résidence fiscale, activité et origine des fonds peuvent faire partie du dossier. Des pièces complémentaires restent possibles après l’ouverture.
Domicile, revenus, RIB et dépôt : quatre critères distincts
- Sans justificatif de domicile : certains acteurs acceptent une adresse déclarée, sans facture à votre nom. Une adresse reste néanmoins nécessaire.
- Sans justificatif de revenus : aucun bulletin de salaire n’est demandé à l’ouverture, mais des questions sur votre situation restent possibles.
- Sans RIB préalable : vous pouvez ouvrir votre premier compte sans détenir déjà un compte ailleurs.
- Sans dépôt initial : aucun premier approvisionnement minimum n’est exigé. Les frais d’adhésion ou de carte peuvent toutefois rester dus.
Lorsque ces documents sont exigés, un justificatif de domicile de moins de 3 mois ou les deux ou trois derniers bulletins de salaire peuvent être demandés. Les exigences exactes figurent dans le parcours de souscription.
Quelle solution comparer selon le document qui vous manque ?
Ne choisissez pas uniquement une enseigne : identifiez d’abord le type de compte proposé. Une banque et un établissement de paiement peuvent tous deux fournir une carte et un RIB, sans offrir les mêmes services ni le même régime de protection des fonds.
| Solution | Intérêt principal | Points à vérifier |
|---|---|---|
| Banque traditionnelle | Accompagnement en agence et services étendus | Domicile, documents complémentaires, frais et conditions de carte |
| Banque en ligne | Gestion à distance et offres parfois sans revenus minimum | RIB préalable, premier virement et conditions de gratuité |
| Banque mobile, comme N26 ou Revolut | Parcours sur application et gestion quotidienne | Résidence acceptée, justificatifs, IBAN proposé et moyens d’alimentation |
| Compte de paiement, comme Nickel ou Nirio | Ouverture simplifiée et accès à des points partenaires selon l’offre | Documents acceptés, cotisation, espèces et plafonds |
Le terme « néobanque » est commercial : il ne suffit pas à connaître le statut juridique du prestataire. Vérifiez l’établissement qui tient réellement le compte et son agrément, notamment dans les registres officiels pertinents comme Regafi. Pour une banque, les dépôts éligibles relèvent d’un mécanisme de garantie ; pour un établissement de paiement, la protection repose sur un dispositif différent de sauvegarde des fonds.
Nickel annonce une ouverture en 5 minutes et l’acceptation de documents d’identité de 198 nationalités. Ces indications ne remplacent pas la vérification du document précis accepté. Le Crédit Agricole évoque également une ouverture en moins de 10 minutes dans son parcours en ligne : rapidité et absence de justificatifs ne sont donc pas synonymes.
Nirio met en avant un réseau de 10 000 points de paiement FDJ agréés et jusqu’à 20 cartes virtuelles actives selon l’offre. Vérifiez les opérations effectivement accessibles dans le point choisi : présence dans le réseau ne signifie pas disponibilité de tous les services d’espèces.
Sans emploi, hébergé ou interdit bancaire : les démarches adaptées
Absence de salaire ou de domicile à son nom
Ne pas travailler n’empêche pas, en soi, de détenir un compte. Privilégiez une offre sans condition de revenus, en distinguant l’accès au compte des conditions d’une carte particulière. Sans découvert autorisé, l’établissement n’a pas la même exposition au crédit, mais conserve ses obligations de vigilance.
Si vous êtes hébergé, une attestation d’hébergement accompagnée des pièces demandées concernant l’hébergeant peut remplacer une facture personnelle. Sans adresse stable, renseignez-vous sur la domiciliation auprès d’un CCAS ou d’un organisme agréé. Une offre sans facture ne dispense pas nécessairement de justifier votre adresse ultérieurement.
Nationalité étrangère, minorité et interdiction bancaire
Un titre de séjour n’est pas systématiquement le seul document recevable pour une personne étrangère : certains établissements acceptent un passeport étranger. Cela dépend toutefois de la nationalité du document, de la résidence et des critères d’éligibilité. Pour un mineur, une offre dédiée et l’intervention du représentant légal sont généralement nécessaires.
L’interdiction bancaire concerne notamment l’émission de chèques : elle ne supprime pas le droit de détenir un compte. Certains comptes sans découvert sont accessibles aux personnes concernées, sous réserve d’acceptation du dossier.
En cas de refus d’une banque, demandez une attestation de refus. Si vous remplissez les conditions du droit au compte, vous pouvez saisir la Banque de France avec les justificatifs requis. Elle peut désigner un établissement chargé de fournir les services bancaires de base gratuitement. Cette procédure ne contourne pas la vérification d’identité.
Frais, carte et RIB : vérifier l’usage réel avant de signer
Un compte facile à ouvrir n’est pas nécessairement économique à utiliser. Comparez la cotisation, les frais de retrait, de dépôt d’espèces, de recharge par carte et de remplacement de carte. Regardez également les plafonds de paiement et de virement, les conditions de clôture et la restitution du solde.
La carte à autorisation systématique vérifie le solde disponible lors des opérations. Elle aide à maîtriser le budget, mais peut présenter des limites pour certaines cautions ou réservations. L’absence de découvert ne constitue pas une promesse absolue qu’aucune régularisation ne pourra jamais être due.
Le RIB permet notamment de recevoir un salaire ou des prestations et d’effectuer des virements SEPA. Si un RIB français est important pour vous, vérifiez explicitement l’attribution d’un IBAN commençant par FR ainsi que la disponibilité des prélèvements. Ne supposez pas que toutes les offres mobiles proposent exactement les mêmes coordonnées.
Un premier compte peut servir de tremplin administratif : obtenir un RIB permet de recevoir des fonds et, ensuite, d’alimenter un autre compte exigeant un virement depuis un compte à votre nom. Pour éviter une impasse, choisissez d’abord une solution qui accepte réellement une ouverture sans RIB préalable, puis conservez vos relevés et votre contrat.
Préparer l’ouverture sans confondre inscription et activation
- Vérifiez votre éligibilité : âge, résidence, document d’identité accepté et situation bancaire.
- Préparez le dossier : pièce valide, téléphone, adresse électronique et éventuelles pièces complémentaires.
- Choisissez le parcours : application, site officiel ou point de vente partenaire.
- Effectuez les contrôles : transmettez des images lisibles et répondez aux demandes de vérification.
- Contrôlez l’activation : récupérez le RIB, vérifiez les opérations autorisées et activez la carte selon les instructions.
Une inscription réalisée en quelques minutes ne garantit pas une utilisation immédiate : un contrôle complémentaire peut retarder l’activation. Avant de communiquer le nouveau RIB à votre employeur ou à un organisme social, assurez-vous que le compte peut recevoir des virements. Le meilleur choix reste celui qui accepte votre dossier et fonctionne avec vos moyens réels d’approvisionnement.
Partager cet article
Articles qui pourraient vous intéresser :
 Code parrainage Société Générale : 5 paiements en 3 mois, la condition qui fait perdre la prime
 Hello bank frais : 6 €/mois à éviter, 5 €/mois pour Hello Prime
 Google Wallet avec BNP Paribas : compatible, comment ajouter sa carte et quelles alternatives sur Android ?
 Budget réaliste, économies ciblées, virement automatique : mettre de l’argent de côté sans se priver