Livret Bourso+ : le taux brut ne dit pas tout du rendement net
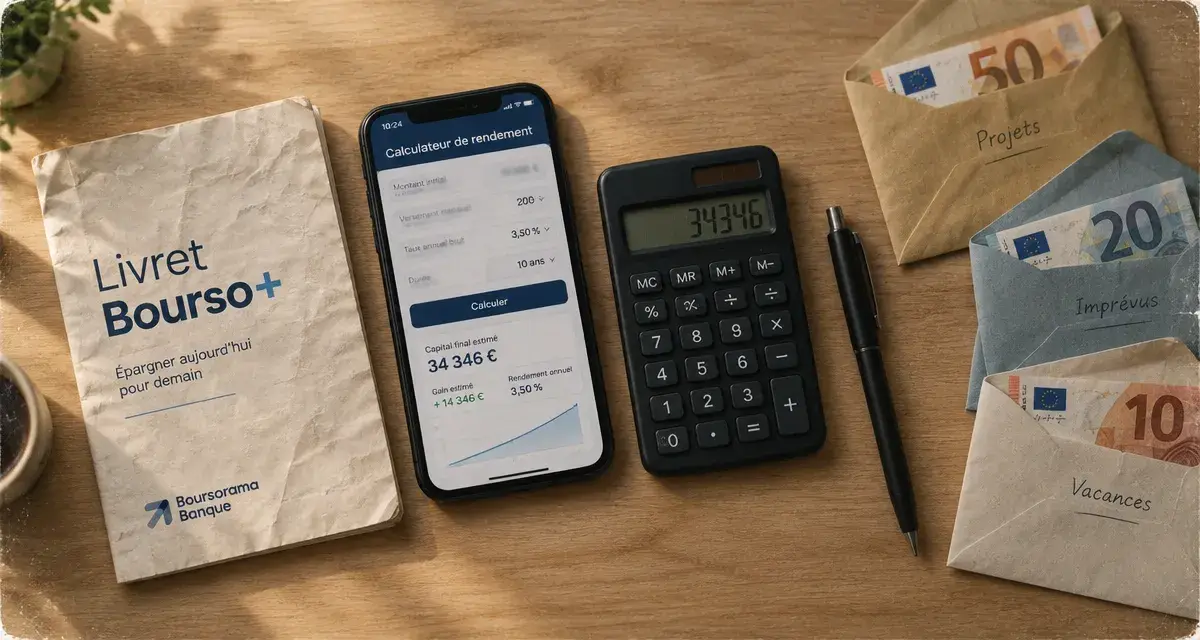
Le Livret Bourso+ est un livret bancaire non réglementé réservé aux clients de BoursoBank. Il permet de conserver une épargne disponible, sans plafond maximum de versement, mais ses intérêts sont imposables. Pour l’évaluer correctement, il faut donc regarder le rendement réellement conservé après fiscalité et la place du livret dans votre stratégie d’épargne.
Le Livret Bourso+ en pratique : un complément d’épargne disponible
Le Livret Bourso+ est un produit d’épargne individuel : il ne peut pas être ouvert en compte joint. Il est accessible depuis l’espace client ou l’application BoursoBank, à condition de détenir un compte bancaire dans cette banque. Les versements et les retraits restent possibles à tout moment. Le livret convient donc davantage à une réserve de trésorerie qu’à un placement destiné à immobiliser un capital pendant plusieurs années.
Sa principale particularité est l’absence de plafond maximum de versement. Contrairement aux livrets réglementés, qui limitent les dépôts, le Livret Bourso+ peut accueillir une épargne plus importante. BoursoBank autorise jusqu’à 4 livrets Bourso+ par client. Cette possibilité permet de séparer plusieurs enveloppes, par exemple une réserve de sécurité, un budget travaux, un apport immobilier ou une trésorerie en attente d’investissement.
À qui s’adresse-t-il vraiment ?
Ce livret s’adresse d’abord aux clients qui ont déjà rempli, ou presque, leurs livrets exonérés et souhaitent garder un capital disponible. Il peut aussi convenir à une personne qui préfère organiser son épargne par objectifs plutôt que de tout regrouper sur un seul compte.
En revanche, il n’est pas forcément le premier support à privilégier pour une épargne de précaution lorsque le Livret A ou le LDDS ne sont pas encore au plafond. Leur fiscalité exonérée doit entrer dans la comparaison avant celle d’un livret bancaire imposable.
Conditions d’ouverture : les points à vérifier avant de verser
L’ouverture se fait en ligne depuis l’environnement BoursoBank. Le prérequis principal est donc de disposer d’un compte bancaire BoursoBank. Le livret est nominatif et individuel : deux conjoints ne peuvent pas ouvrir un même Livret Bourso+ joint, même s’ils peuvent chacun en détenir un à leur nom.
Livret Bourso+ : taux, plafond et avantages de l’épargne disponible · Découvrez le taux de 1,50 %, le plafond et les avantages du Livret Bourso+, avec une épargne disponible à tout moment.
| Caractéristique | Fonctionnement du Livret Bourso+ |
|---|---|
| Accès | Réservé aux clients BoursoBank |
| Versement initial | 10 € minimum à l’ouverture |
| Plafond de dépôts | Aucun plafond maximum de versement |
| Nombre de livrets | Jusqu’à 4 livrets par client |
| Détention | Individuelle, sans version jointe |
| Disponibilité | Épargne disponible à tout moment |
Une ouverture simple ne dispense pas d’un arbitrage
Le versement minimum de 10 € facilite l’essai du produit, mais le montant à y placer mérite réflexion. L’absence de plafond ne signifie pas qu’il faut y concentrer toute son épargne. Avant de déposer une somme élevée, il faut distinguer l’argent nécessaire à court terme, l’épargne réglementée encore disponible et le capital qui pourrait être investi sur un horizon plus long.
Votre trésorerie évolue au fil des entrées et des dépenses : elle augmente après un salaire, une prime ou la vente d’un bien, puis diminue lorsque les paiements prévus arrivent. Un livret sans plafond peut servir de réserve intermédiaire pour absorber ces mouvements, sans laisser une somme importante dormir sur le compte courant.
Cette logique de flux est souvent plus utile que la recherche d’un taux isolé. Le point essentiel est de ne pas déposer sur un placement, même disponible, une somme dont vous aurez besoin immédiatement. Le Livret Bourso+ peut accueillir cette trésorerie, à condition de conserver une vision claire des échéances à venir.
Taux, fiscalité et intérêts : ce que vous touchez réellement
Le taux affiché du Livret Bourso+ est de 1,5 % brut. Avec l’Offre Metal, il peut atteindre 2,10 % brut, grâce à une majoration de 0,60 %. Ces taux sont bruts : ils ne correspondent pas au rendement finalement crédité après fiscalité.
Les intérêts sont imposables. Avec la flat tax de 31,4 %, composée de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux, un taux brut de 1,5 % correspond approximativement à 1,029 % net. À 2,10 % brut, le rendement ressort autour de 1,441 % net, avant de tenir compte d’une éventuelle option pour l’imposition au barème selon votre situation fiscale.
Cette différence entre taux brut et taux net explique pourquoi un taux affiché plus élevé n’est pas nécessairement plus intéressant qu’un taux exonéré. Le calcul doit porter sur le montant réellement conservé après impôts, avec un montant et une durée de placement identiques.
Le calcul par quinzaine, un détail qui a un effet concret
Les intérêts sont calculés par quinzaine. Dans ce mécanisme, un versement ne produit pas nécessairement des intérêts dès le jour où il est effectué, tandis qu’un retrait peut réduire les intérêts de la quinzaine concernée. Pour limiter les périodes non rémunérées, il est généralement préférable de verser avant le début d’une nouvelle quinzaine et d’éviter un retrait juste avant la prise en compte de la quinzaine en cours.
Les intérêts sont versés une fois par an ou lors de la clôture du livret. La date des mouvements, la durée effective de placement et la fiscalité influencent donc le gain final. Pour comparer deux solutions, le bon réflexe consiste à retenir le rendement net obtenu à montant et durée identiques, plutôt que le seul taux annuel affiché.
Livret Bourso+ ou Livret A : quel ordre de priorité adopter ?
Le Livret A et le LDDS restent des repères importants, car leurs intérêts sont exonérés d’impôt et de prélèvements sociaux. Leurs plafonds sont respectivement de 22 950 € et 12 000 €. Le Livret Bourso+, lui, n’a pas de plafond, mais ses intérêts sont fiscalisés. Cette différence modifie la comparaison : un taux brut supérieur n’est pas automatiquement plus avantageux qu’un taux net exonéré.
| Critère | Livret Bourso+ | Livret A / LDDS |
|---|---|---|
| Nature | Livret bancaire non réglementé | Livrets réglementés |
| Fiscalité des intérêts | Imposable | Exonérée |
| Plafond | Sans plafond maximum | 22 950 € pour le Livret A, 12 000 € pour le LDDS |
| Disponibilité des fonds | Oui | Oui |
| Accès | Client BoursoBank | Selon les conditions des livrets réglementés |
Dans la plupart des situations, la hiérarchie est simple : il est préférable de remplir d’abord les livrets exonérés lorsque leur rendement net est plus intéressant, puis d’utiliser le Livret Bourso+ pour l’épargne excédentaire qui doit rester liquide. Le livret devient particulièrement cohérent pour éviter de laisser des montants importants sans rémunération sur un compte courant.
Cette comparaison dépend toutefois du taux en vigueur sur chaque support et de la situation fiscale de l’épargnant. Le plafond du Livret A ou du LDDS peut être atteint rapidement, tandis que l’absence de plafond du Livret Bourso+ permet de continuer à organiser une trésorerie disponible. Le choix repose donc autant sur le besoin de liquidité que sur le rendement net.
Les avantages et limites à peser avant l’ouverture
Le Livret Bourso+ associe disponibilité des fonds, gestion en ligne et absence de plafond. La possibilité d’ouvrir plusieurs livrets aide aussi à donner une fonction précise à chaque somme épargnée. Pour un client déjà équipé chez BoursoBank, la gestion centralisée peut simplifier le suivi des versements et des retraits au quotidien.
- Points forts : aucun plafond maximum, ouverture en ligne, fonds disponibles à tout moment, versement initial limité à 10 € et jusqu’à 4 livrets par client.
- Points de vigilance : accès conditionné à un compte BoursoBank, livret uniquement individuel, taux fixé par la banque et intérêts fiscalisés.
- Usage pertinent : placer une trésorerie disponible au-delà des plafonds des livrets réglementés.
Le verdict dépend donc de votre situation. Si vous cherchez une épargne de précaution et disposez encore de marge sur des livrets exonérés, comparez d’abord leur rendement net. Si ces enveloppes sont saturées, ou si vous souhaitez compartimenter plusieurs projets tout en conservant une disponibilité immédiate, le Livret Bourso+ peut être une solution pratique.
Avant l’ouverture, vérifiez le taux en vigueur, les conditions associées à l’Offre Metal et le rendement net correspondant à votre fiscalité. Le Livret Bourso+ est surtout adapté à une épargne liquide qui dépasse les plafonds réglementés. Son intérêt ne se résume donc pas au taux brut affiché, mais à l’équilibre entre disponibilité, fiscalité et usage prévu.

Partager cet article
Articles qui pourraient vous intéresser :
 Épargne Carrefour : taux par paliers, accès Lucya et points à vérifier avant d’arbitrer
 300 euros de plus par mois : vendre, louer ou travailler quelques heures
 Livret A imposable : pourquoi ses intérêts échappent à l’impôt sur le revenu et aux prélèvements sociaux
 LEA : un rendement limité, mais un vrai intérêt pour l’épargne solidaire