Assurance vie à La Poste : les frais et les seuils qui changent le choix
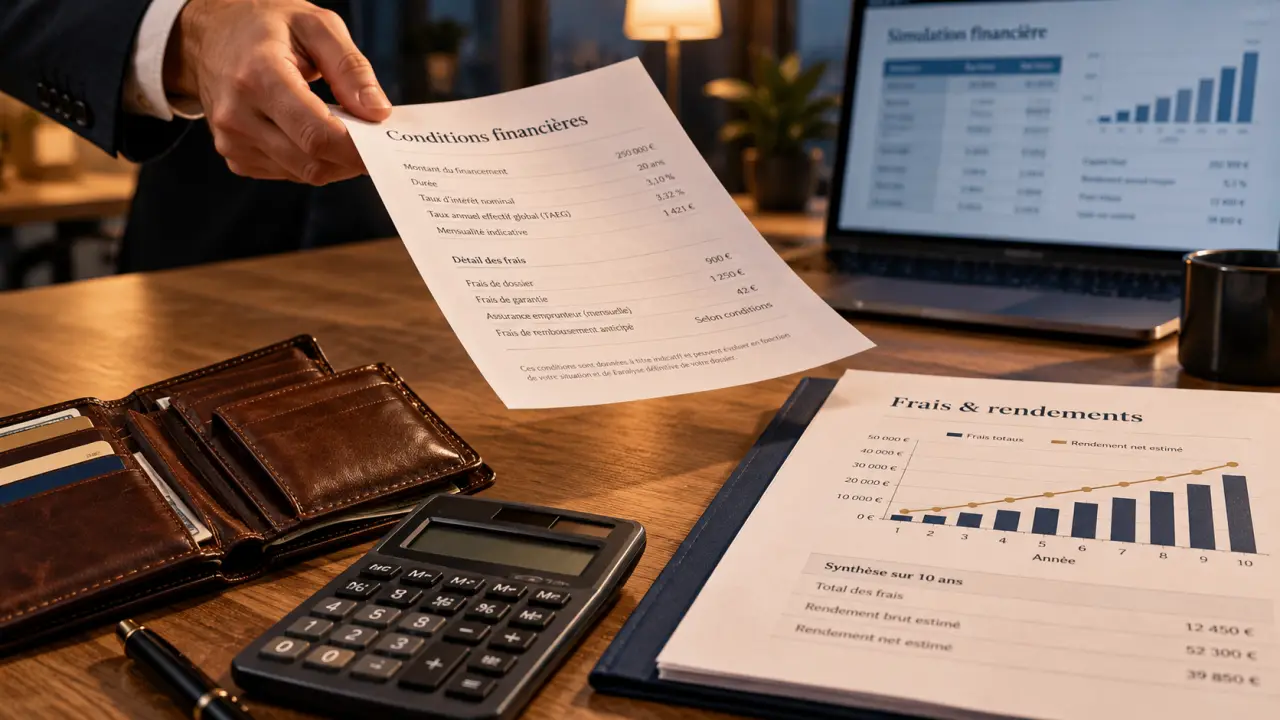
L’assurance vie à La Poste désigne l’offre distribuée par La Banque Postale, notamment Cachemire 2 Série 2 et Cachemire Patrimoine Série 2, assurés par CNP Assurances. Son intérêt dépend surtout de votre montant de départ, du mode de gestion et des frais cumulés. L’accompagnement d’un conseiller peut être appréciable, mais il faut comparer la performance réellement conservée, pas seulement le taux affiché.
Quel contrat correspond à votre épargne et à votre projet ?
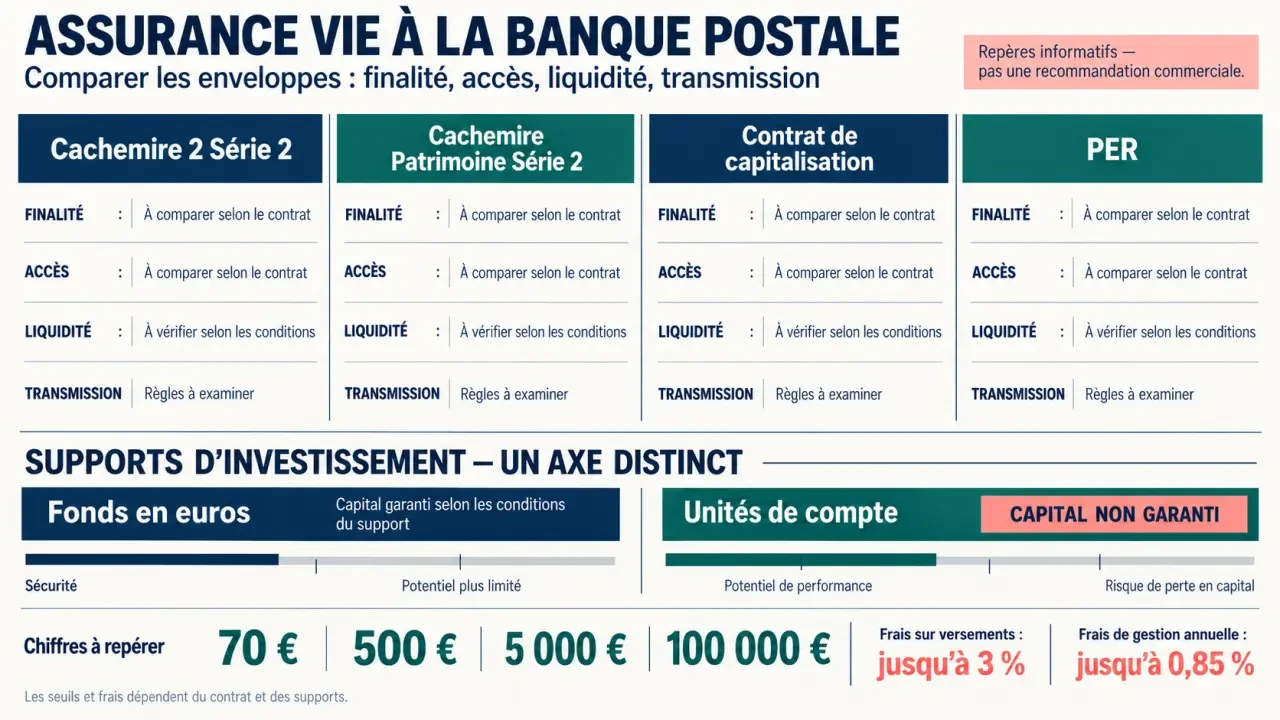
La gamme réunit plusieurs enveloppes qui ne répondent pas aux mêmes besoins. Une assurance vie, un contrat de capitalisation et un PER ne sont pas interchangeables, même lorsqu’ils proposent des supports financiers proches.
Mesurer l’effet des frais sur une épargne
Estimez la valeur future d’un versement initial après frais d’entrée et frais annuels de gestion, à partir d’une hypothèse de rendement brut.
Vos hypothèses
Résultats indicatifs
Illustration, et non projection garantie. Ce calcul ne tient pas compte des prélèvements sociaux, de la fiscalité, des frais internes des unités de compte, des arbitrages, des versements réguliers ni des variations de marché.
| Produit | Positionnement | Accès et point d’attention |
|---|---|---|
| Cachemire 2 Série 2 | Épargne multisupport pour projets, retraite ou transmission | Dès 70 euros, 500 euros ou 5 000 euros selon les modalités |
| Cachemire Patrimoine Série 2 | Assurance vie à vocation patrimoniale | Versement initial de 100 000 euros selon Meilleurtaux |
| Perspective Capi | Contrat de capitalisation | Règles de détention et de transmission distinctes de l’assurance vie |
| Cachemire PER | Préparation de la retraite | Épargne en principe bloquée jusqu’à la retraite, sauf déblocages légaux |
Pour Cachemire 2 Série 2, la gestion intégrale est accessible dès 70 euros avec versements réguliers ou 500 euros en versement libre. La gestion libre et le mandat d’arbitrage demandent 5 000 euros. Ces seuils doivent être confirmés dans les conditions en vigueur avant l’ouverture.
L’assurance vie convient notamment à un projet dont la date reste flexible ou à une retraite préparée avec une épargne accessible. Le PER mérite une comparaison séparée : son éventuel avantage fiscal à l’entrée doit être rapproché de ses contraintes de sortie. Perspective Capi, lui, ne bénéficie pas du mécanisme de clause bénéficiaire propre à l’assurance vie.
Supports et gestion : choisir le risque avant le rendement
Fonds en euros et unités de compte n’offrent pas la même protection
Le fonds en euros comporte une garantie définie par le contrat : vérifiez son étendue, notamment le traitement des frais. Les unités de compte exposent aux marchés financiers ou immobiliers. Leur valeur peut baisser et le capital investi n’est pas garanti. Déléguer leur gestion ne supprime pas ce risque.
Selon Meilleurtaux, Cachemire 2 en gestion libre propose 103 supports en unités de compte, dont 5 trackers — 3 sur les marchés américains et 2 sectoriels — et 1 OPCI. Cette sélection doit être examinée qualitativement : diversité géographique, frais internes, risques et disponibilité effective dans la version souscrite. Le nombre de supports ne suffit pas à démontrer une diversification satisfaisante.
Autonomie ou délégation : un choix aussi tarifaire
En gestion libre, vous choisissez les supports et les arbitrages. Le mandat d’arbitrage confie les décisions à un professionnel dans un cadre convenu. La gestion intégrale propose une allocation clé en main selon l’option retenue. Demandez pour chaque formule la part d’unités de compte, la perte envisageable et le coût supplémentaire.
Évitez la spirale qui consiste à augmenter le risque pour compenser les frais, puis à accepter davantage d’unités de compte pour obtenir un bonus. Fixez d’abord votre perte maximale supportable en euros et votre besoin de liquidité. Le taux promotionnel ne doit intervenir qu’ensuite : cet ordre de décision évite qu’un avantage temporaire transforme durablement votre portefeuille.
Frais et rendements : comparer ce qui reste vraiment
La tarification présentée pour Cachemire 2 Série 2 comporte plusieurs couches. Les plafonds ne sont pas nécessairement les frais effectivement appliqués : faites préciser par écrit les conditions de votre proposition.
| Poste | Tarification à examiner |
|---|---|
| Versements initiaux et libres | Jusqu’à 3 % |
| Versements réguliers | Jusqu’à 2,5 % |
| Gestion annuelle selon l’encours | 0,85 % jusqu’à 200 000 euros ; 0,70 % de 200 001 à 500 000 euros ; 0,60 % au-delà |
| Arbitrages | Jusqu’à 0,50 % |
| Options Intégrale 30, 40, 65 et 90 | Respectivement 0,15 %, 0,30 %, 0,40 % et 0,40 % par an |
| Mandat d’arbitrage | 0,40 % par an |
Ajoutez les frais internes des supports aux frais du contrat et du mode de gestion. À titre d’illustration, un versement de 10 000 euros facturé 3 % laisse 9 700 euros investis. Le rendement futur porte sur cette somme, pas sur le montant déboursé.
Pourquoi plusieurs taux circulent pour Cachemire 2 Série 2
Meilleurtaux indique un rendement de 2,30 % pour 2025. Le tableau de CNP Assurances mentionne des rendements nets moyens de 2,88 % pour Cachemire 2 Série 2, 3,24 % pour sa déclinaison Intégrale, 2,86 % pour Euros Engagements Durables et 2,88 % pour Cachemire Patrimoine Série 2. Ces indicateurs ne doivent pas être confondus : vérifiez l’exercice, le support, les majorations et les frais inclus avant toute comparaison.
Les offres mentionnent une majoration de participation aux bénéfices jusqu’à 1,50 % maximum hors prélèvements sociaux et un bonus euros sur versement jusqu’à 1,90 %, sous conditions. Ne les additionnez pas automatiquement au taux de base. Vérifiez leur durée, leur assiette et les obligations d’investissement en unités de compte. Un rendement passé ne garantit pas le suivant.
Retraits et transmission : une épargne accessible, avec des règles
L’assurance vie n’impose pas d’attendre huit ans pour retirer son argent. Un rachat partiel laisse le contrat ouvert ; un rachat total le clôture et fait perdre son antériorité fiscale. Le déblocage n’est toutefois pas instantané : renseignez-vous sur les pièces et délais de traitement. Une avance, si elle est prévue, est un prêt de l’assureur avec intérêts et remboursement.
Composition et supports du contrat Cachemire 2 · Consultez la page officielle présentant les supports d’investissement et la composition de l’assurance vie Cachemire 2 de CNP Assurances.
Lors d’un rachat, seule la fraction correspondant aux gains est imposable, pas l’intégralité de la somme retirée. Après huit ans, un abattement annuel sur les gains retirés s’applique à l’impôt sur le revenu : 4 600 euros pour une personne seule et 9 200 euros pour un couple soumis à imposition commune, tous contrats confondus. Les prélèvements sociaux restent à considérer ; le régime exact dépend notamment des dates et montants des versements.
Pour la transmission, les versements effectués avant 70 ans peuvent relever d’un abattement de 152 500 euros par bénéficiaire, sous les conditions légales applicables. Les versements après 70 ans suivent un autre régime. La clause bénéficiaire doit identifier clairement les destinataires et prévoir leur éventuel prédécès. Elle peut généralement être modifiée, mais l’acceptation du bénéficiaire peut limiter cette liberté.
Avant de souscrire : les vérifications qui permettent de trancher
L’atout de La Banque Postale est l’accompagnement en agence. En contrepartie, comparez avec des contrats en ligne sur une base identique : même allocation, mêmes services et totalité des frais. Pour un épargnant autonome recherchant surtout des ETF ou une large gamme immobilière, la sélection de supports mérite une attention particulière.
Les versements libres minimaux annoncés sont de 100 euros en gestion intégrale et 500 euros en gestion libre ou sous mandat. Les versements réguliers commencent à 50 euros par mois ou 150 euros par trimestre. Selon la présentation institutionnelle, la résidence fiscale en France est requise et aucune condition générale d’âge n’est annoncée ; les situations particulières nécessitent néanmoins une validation.
- Demandez la notice, le document d’informations clés et la grille tarifaire applicable.
- Faites préciser les opérations réalisables dans l’espace client.
- Présentez votre horizon, votre épargne de précaution et vos préférences de durabilité.
- Exigez une comparaison chiffrée des modes de gestion, hors bonus temporaire.
Pour avancer, consultez la rubrique assurance vie du site officiel de La Banque Postale puis prenez rendez-vous. La bonne proposition est celle dont vous comprenez les coûts, les risques et les conditions de sortie avant de signer.

Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie enfant : ouvrir tôt pour financer études, permis et premier logement
 Assurance vie retraite : transformer son capital en revenus réguliers
 Intérêts de compte courant au 31 décembre 2025 : le plafond fiscal est fixé à 4,55 %
 Rémunérer un compte courant d’associé : taux, fiscalité et arbitrage avec les dividendes