Intérêts de compte courant au 31 décembre 2025 : le plafond fiscal est fixé à 4,55 %
Pour un exercice de douze mois clos le 31 décembre 2025, le taux maximal des intérêts de compte courant d’associé fiscalement déductibles est de 4,55 %. Ce plafond ne fixe pas nécessairement le taux convenu avec l’associé. Il détermine la part des intérêts que la société peut déduire de son résultat fiscal, notamment sous réserve que son capital soit entièrement libéré.
Le taux applicable à une clôture au 31 décembre 2025
Le taux de 4,55 % s’applique aux exercices de douze mois clos entre le 31 décembre 2025 et le 30 janvier 2026. Il sert de référence pour apprécier la déductibilité des intérêts versés à un associé, un actionnaire ou un dirigeant ayant avancé des fonds à la société sur un compte courant.
Calcul des intérêts déductibles du compte courant
Estimez les intérêts contractuels, le plafond fiscal déductible et la fraction à réintégrer extra-comptablement.
Résultats de l’estimation
Pour les exercices décalés ou les périodes couvrant plusieurs taux trimestriels, un calcul fiscal adapté, ventilé par période et par taux applicable, est nécessaire.
| Période ou date de clôture | Taux de référence applicable | Utilisation |
|---|---|---|
| Exercice clos au 31 décembre 2024 | 5,75 % | Point de comparaison avec l’exercice précédent |
| Du 31 décembre 2025 au 30 janvier 2026 | 4,55 % | Notamment pour les clôtures au 31 décembre 2025 |
| Du 31 janvier au 27 février 2026 | 4,49 % | Exercices clos sur cette période |
| Du 28 février au 30 mars 2026 | 4,44 % | Exercices clos sur cette période |
Le taux était de 5,75 % pour une clôture au 31 décembre 2024. Sa baisse à 4,55 % en 2025 peut rendre non déductible une fraction plus importante des intérêts si la convention de compte courant est restée inchangée. Avant l’arrêté des comptes, il faut donc vérifier le taux contractuel et distinguer le montant effectivement dû à l’associé de la charge admise fiscalement.
Pourquoi le plafond atteint 4,55 %
Le taux de référence repose sur la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable consentis aux entreprises, d’une durée initiale supérieure à deux ans. Cette référence, souvent appelée TMP, sert à encadrer la déduction fiscale des intérêts de comptes courants d’associés.
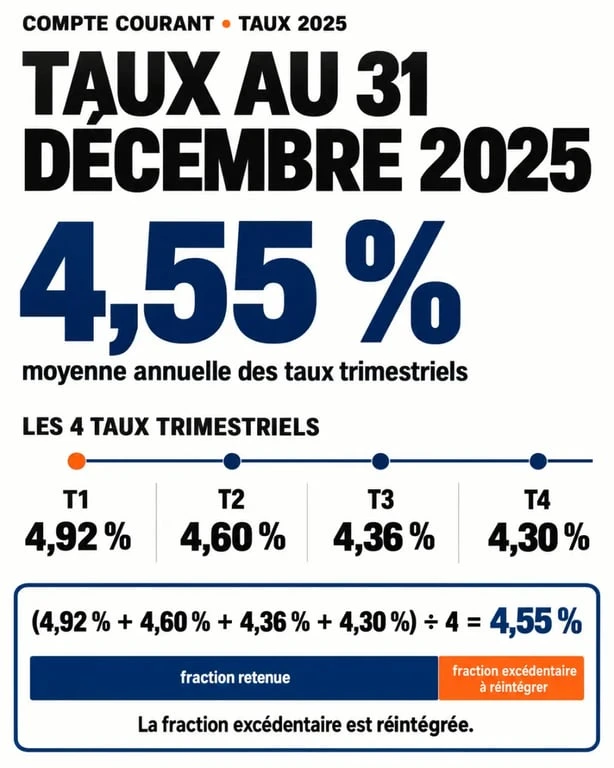
Les quatre taux trimestriels de 2025
Pour une société dont l’exercice coïncide avec l’année civile, le calcul prend en compte les quatre taux trimestriels de 2025 : 4,92 % au premier trimestre, 4,60 % au deuxième, 4,36 % au troisième et 4,30 % au quatrième. Leur moyenne annuelle conduit à un taux de référence de 4,55 % après application de la règle d’arrondi.
| Trimestre 2025 | Taux effectif moyen |
|---|---|
| 1er trimestre | 4,92 % |
| 2e trimestre | 4,60 % |
| 3e trimestre | 4,36 % |
| 4e trimestre | 4,30 % |
Le taux n’est donc pas figé uniquement par la date de clôture. Il faut tenir compte de la période couverte par l’exercice, des trimestres concernés et de la date exacte de clôture. Cette méthode évite une erreur fréquente : appliquer à toute l’année le taux publié ou connu le jour de l’arrêté, alors que le taux de référence est établi à partir des périodes couvertes par l’exercice.
Le cas des exercices décalés ou atypiques
Un exercice de douze mois qui ne coïncide pas avec l’année civile n’utilise pas automatiquement la moyenne des quatre taux trimestriels de 2025. Les taux pertinents doivent être sélectionnés en fonction de la période réellement couverte par l’exercice. Pour un exercice inférieur ou supérieur à douze mois, le calcul doit aussi tenir compte de sa durée et de son chevauchement avec les trimestres civils. Le BOFiP précise ces modalités, notamment pour les exercices de neuf, quinze ou dix-huit mois.
Une société qui clôture à une autre date que le 31 décembre ne doit donc pas reprendre mécaniquement le taux de 4,55 %. La date de clôture permet d’orienter le contrôle, mais la date d’ouverture de l’exercice reste nécessaire pour déterminer le plafond applicable.
Déduction fiscale : les conditions à réunir
Les intérêts versés ou inscrits au crédit d’un compte courant peuvent être enregistrés comme une charge financière par la société. Leur déduction est encadrée notamment par les articles 39 et 212 du Code général des impôts. Plusieurs vérifications doivent être réalisées avant de retenir cette charge dans le résultat fiscal.
- Le capital social doit être entièrement libéré. À défaut, les intérêts de comptes courants ne remplissent pas la condition nécessaire à leur déductibilité.
- Le taux servi ne doit pas dépasser le taux de référence. Cette limite permet d’admettre l’intégralité des intérêts en déduction lorsque les autres conditions sont remplies.
- Chaque compte courant doit être contrôlé séparément. Un taux inférieur appliqué au compte d’un associé ne compense pas un dépassement constaté sur le compte d’un autre.
- La rémunération doit être documentée. Une convention de compte courant ou une clause statutaire peut préciser le taux, la durée, les conditions de remboursement et la périodicité de calcul des intérêts.
Que se passe-t-il si le taux dépasse le plafond ?
La société peut avoir convenu avec l’associé d’un taux supérieur à 4,55 %. Sous réserve de la validité de la convention, le taux prévu reste applicable entre les parties. En revanche, la fraction qui dépasse le plafond fiscal doit faire l’objet d’une réintégration extra-comptable. Elle reste enregistrée en comptabilité, mais elle n’est pas déduite du résultat soumis à l’impôt sur les bénéfices.
Exemple : une société dispose d’un solde moyen de compte courant de 100 000 euros pendant toute l’année 2025 et applique un taux contractuel de 6 %. Les intérêts comptabilisés atteignent 6 000 euros. Avec un plafond fiscal de 4,55 %, la charge déductible est limitée à 4 550 euros. La différence de 1 450 euros doit être réintégrée extra-comptablement, si les autres conditions de déduction sont remplies.
Comprendre le compte courant d’associé avant de le rémunérer
Le compte courant d’associé enregistre une somme mise temporairement à la disposition de la société. Il peut s’agir d’une avance de trésorerie, d’un remboursement de frais non encore réglé, d’un dividende laissé en compte ou d’une somme due à l’associé. Cette opération ne correspond pas à un apport au capital. L’associé devient créancier de la société, qui inscrit la dette au passif de son bilan.
Les associés peuvent consentir ces avances, tout comme certains dirigeants ou certaines sociétés habilitées selon leur situation. La convention de compte courant est utile lorsque les montants sont importants ou lorsque le compte est rémunéré. Elle distingue le financement interne d’une distribution ou d’un apport en capital. Elle précise aussi les conditions de remboursement et le taux applicable entre les parties.
Du solde comptable au calcul des intérêts
Le calcul ne doit pas toujours être effectué à partir du seul solde constaté au 31 décembre. Lorsque les avances et les remboursements ont varié pendant l’exercice, il faut identifier le solde créditeur et la durée de mise à disposition des fonds. Un calcul au prorata temporis permet alors de rattacher les intérêts à la période pendant laquelle la société a effectivement bénéficié de l’avance.
Avant la clôture, le dossier de travail doit rapprocher la convention, les mouvements du compte courant, le taux contractuel, le taux fiscal de référence et le calcul de la fraction non déductible. Cette traçabilité facilite l’enregistrement comptable des intérêts et le traitement fiscal lors de l’établissement de la liasse.
Les vérifications à effectuer lors de l’arrêté des comptes
Pour une clôture au 31 décembre 2025, le taux de 4,55 % fournit une réponse immédiate, mais il ne suffit pas à valider la déduction. Un contrôle structuré permet de limiter les erreurs et les régularisations ultérieures.
- Confirmer que l’exercice dure douze mois et se termine bien le 31 décembre 2025.
- Vérifier que le capital de la société est entièrement libéré.
- Identifier chaque compte courant rémunéré ainsi que son solde moyen ou ses périodes de mise à disposition.
- Comparer le taux prévu par la convention avec le plafond fiscal de 4,55 %.
- Calculer les intérêts au prorata temporis lorsque les fonds n’ont pas été disponibles pendant toute l’année.
- Comptabiliser les intérêts dus, puis réintégrer extra-comptablement la seule fraction excédentaire, le cas échéant.
- Conserver la convention, le détail des mouvements et le calcul du plafond dans le dossier de clôture.
Cette méthode est particulièrement utile lorsqu’une société compte plusieurs associés prêteurs, une holding, des mouvements fréquents de trésorerie ou un exercice décalé. Le taux de référence est commun à une période donnée, mais la charge déductible doit être analysée séparément pour chaque créance en compte courant.

- Intérêts de compte courant au 31 décembre 2025 : le plafond fiscal est fixé à 4,55 % - 30 septembre 2026
- Frais de rejet de prélèvement : 20 euros maximum, mais un doublon doit être remboursé - 29 septembre 2026
- Plafond du découvert bancaire en 2026 : 200 € ne fixe pas votre autorisation - 28 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie Carrefour devenue Lucya : AXA inchangé, frais à 0 % et antériorité fiscale conservée
 Unité de compte en assurance vie : rendement potentiel, capital exposé et frais à surveiller
 Assurance-vie et IFI : valeur de rachat, contrats exclus et cas à déclarer
 Frais de courtage BoursoBank : comment choisir le forfait adapté à votre stratégie d’investissement