Problème de virement bancaire : les vérifications à faire avant de renvoyer l’argent
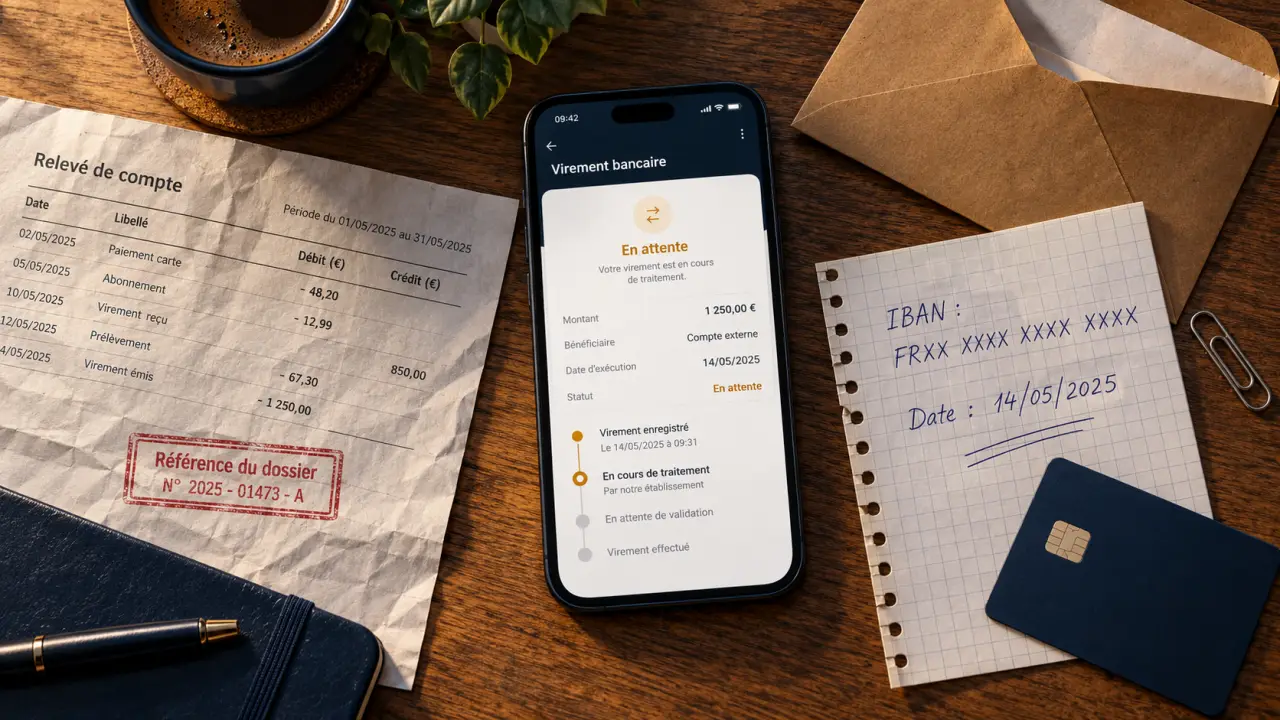
Un virement refusé, bloqué ou absent du compte destinataire ne signifie pas forcément que l’argent est perdu. Commencez par consulter son statut dans l’application bancaire, puis vérifiez le solde disponible, les coordonnées du bénéficiaire et le type de transfert. Ne renvoyez pas la somme tant que le sort du premier ordre n’est pas confirmé : vous risqueriez un double paiement.
Lire le statut du virement pour choisir la bonne action
Un problème de virement bancaire se résout plus facilement lorsqu’on distingue un ordre jamais exécuté d’un paiement déjà transmis. Les intitulés varient selon les banques : ouvrez le détail de l’opération plutôt que de vous fier uniquement à la notification.
| Statut affiché | Ce qu’il peut signifier | Premier réflexe |
|---|---|---|
| Refusé ou rejeté | Une condition d’exécution n’est pas remplie, ou le transfert a été retourné. | Lire le motif et vérifier un éventuel débit ou remboursement. |
| En attente ou programmé | L’ordre attend sa date d’exécution, une validation ou un traitement. | Contrôler la date prévue et les demandes de confirmation. |
| Bloqué ou suspendu | Un contrôle de sécurité ou administratif peut être nécessaire. | Consulter les messages sécurisés et contacter la banque si demandé. |
| Exécuté mais non reçu | La banque émettrice a traité l’ordre, sans confirmation suffisante de réception. | Vérifier le délai annoncé et demander une recherche si celui-ci est dépassé. |
Si vous attendez un paiement, demandez à l’émetteur une confirmation d’exécution comportant la référence, la date et l’IBAN destinataire. Une capture d’écran de saisie ou un ordre programmé ne prouve pas que le transfert a effectivement été envoyé.
Contrôler les coordonnées, l’argent disponible et les autorisations
Vérifier le bénéficiaire sans se limiter au nom
Comparez l’IBAN enregistré avec un relevé d’identité bancaire récent. Un compte clôturé ou des coordonnées obsolètes peuvent entraîner un rejet. Pour certains virements internationaux, contrôlez aussi le BIC/SWIFT et les renseignements demandés sur le destinataire. Une alerte d’incohérence entre le nom et l’IBAN mérite une vérification avant toute validation.
Un IBAN valide peut appartenir à la mauvaise personne. En cas de changement de RIB communiqué par courriel, confirmez les nouvelles coordonnées auprès du bénéficiaire par un canal habituel, avec un numéro déjà connu. Si vous avez déjà envoyé l’argent vers un mauvais compte, contactez immédiatement votre banque : un retour n’est pas automatique.
Examiner le solde et les limites de virement
Le montant affiché sur le compte n’est pas toujours entièrement disponible. Des opérations en cours ou des sommes réservées peuvent réduire la provision utilisable. Vérifiez ensuite les plafonds par opération et sur la période concernée, ainsi que les éventuelles restrictions propres à votre compte ou au bénéficiaire.
Un nouveau bénéficiaire peut également être soumis à un délai d’activation prévu par l’établissement. Si un plafond bloque le transfert, demandez une adaptation par le canal officiel. Fractionner artificiellement les paiements pour contourner une restriction n’est pas une bonne solution.
Reprendre la validation de sécurité
Une authentification forte non terminée, un téléphone changé ou un dispositif de sécurité désactivé peut empêcher l’envoi. Consultez les réglages de l’application et les notifications de validation. Si un incident technique est signalé, attendez les instructions de la banque ; avant toute nouvelle tentative, vérifiez qu’aucun ordre n’a été enregistré.
Distinguer un retard normal d’un délai inhabituel
La date à laquelle vous saisissez l’ordre n’est pas nécessairement sa date de traitement. Le type de virement, l’heure limite de réception des ordres et le calendrier bancaire influencent l’arrivée des fonds.
| Type de virement | Fonctionnement | Point à surveiller |
|---|---|---|
| Interne | Transfert entre comptes du même établissement, généralement rapide. | Il ne dépend pas du règlement entre deux banques, mais reste soumis aux contrôles internes. |
| SEPA standard | Traitement selon les jours ouvrables et l’heure de réception de l’ordre. | Un week-end, un jour de fermeture ou une saisie tardive peut décaler l’exécution. |
| Instantané | Service disponible 24 heures sur 24 et 7 jours sur 7, avec transfert normalement réalisé en quelques secondes. | Le compte, l’opération et le bénéficiaire doivent être éligibles ; un incident reste possible. |
Service-Public rappelle que les fermetures des systèmes européens de règlement peuvent interrompre le traitement des virements interbancaires standards. En avril 2026, la période du vendredi 3 au lundi 6 avril inclus représente ainsi 4 jours de fermeture, avec une reprise le mardi 7 avril. Les virements internes et instantanés constituent les deux exceptions, sous réserve de leur bon fonctionnement.
Ne transposez pas automatiquement ces délais à un transfert international hors SEPA : devises, banques intermédiaires et contrôles locaux peuvent allonger son parcours. Fiez-vous au délai annoncé pour l’opération concernée.
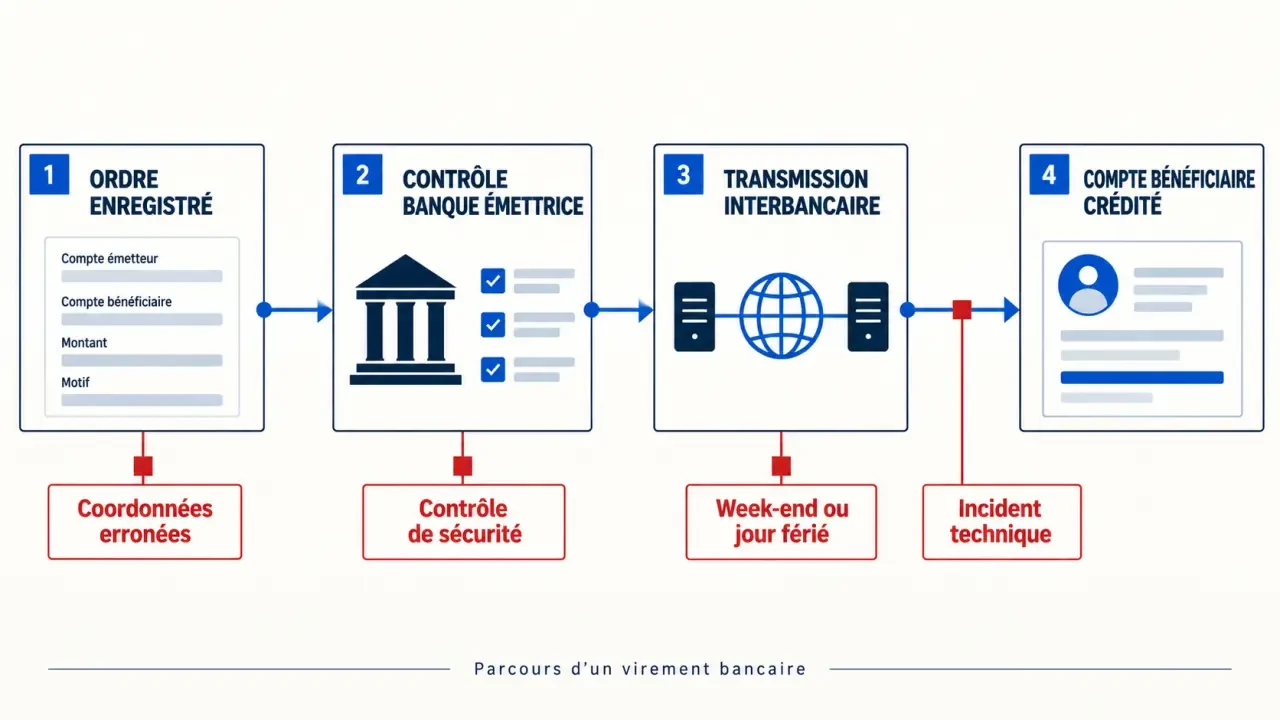
Imaginez le circuit du paiement comme une toile reliant plusieurs points : ordre enregistré, compte débité, transfert transmis, compte destinataire crédité. Une confirmation à un point ne prouve pas que le suivant est franchi. Pour localiser le retard, demandez précisément quelle étape est confirmée, plutôt que simplement « où est mon argent ? ». Cette distinction aide à orienter la recherche vers le bon établissement.
Faire intervenir la banque avec un dossier précis
Un montant inhabituel, un comportement jugé suspect ou une vérification réglementaire peut déclencher un contrôle. La banque peut demander un justificatif sur l’origine des fonds, le motif du paiement ou une actualisation des informations client, appelée KYC. Certains contrôles internes prennent 24 à 48 heures, mais ce délai n’est ni systématique ni une garantie de déblocage.
Contactez votre conseiller sans attendre si une action vous est demandée, si le blocage concerne une échéance urgente ou si un virement instantané reste débité sans résultat clair. Pour un transfert standard, sollicitez une recherche lorsque le délai communiqué par la banque est dépassé.
Préparez les éléments suivants dans la messagerie sécurisée ou lors de votre appel :
- La référence, le montant et la devise du virement.
- La date de saisie et la date d’exécution prévue.
- Le type de transfert et le statut exact affiché.
- Les coordonnées du bénéficiaire et le message d’erreur éventuel.
- La preuve du débit et les justificatifs expressément demandés.
Demandez si l’ordre est encore annulable, s’il a été transmis et quel délai de réponse est prévu. Pour un paiement entrant, l’émetteur peut demander une recherche à sa banque ; le bénéficiaire peut parallèlement faire vérifier son compte par la sienne. Conservez la référence du dossier et activez les notifications de suivi.
Agir immédiatement en cas d’erreur ou de fraude
Si vous ne reconnaissez pas un virement, ou si vous avez payé après une manipulation frauduleuse, utilisez immédiatement le numéro officiel de votre banque ou son application. Signalez l’opération, demandez les mesures de sécurisation adaptées et engagez la procédure de contestation correspondant à votre situation.
Un ordre encore programmé peut parfois être annulé depuis l’espace client. Une fois exécuté, un virement ne s’annule généralement plus par un simple clic. La banque peut tenter une demande de retour des fonds, sans garantie de récupération, particulièrement lorsque l’argent a déjà été déplacé.
Ne communiquez jamais un code de validation pour « débloquer » ou « récupérer » un paiement à la demande d’un interlocuteur. Avant un prochain transfert important, vérifiez les plafonds et le bénéficiaire en amont : vous éviterez de découvrir une restriction au moment où l’échéance devient urgente.
- Problème de virement bancaire : les vérifications à faire avant de renvoyer l’argent - 27 octobre 2026
- Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros - 26 octobre 2026
- Livret A Sup : au-delà de 22 950 €, la fiscalité change la donne - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Sobrio chez Société Générale : carte, assurance, frais et options à vérifier
 HSBC banque en ligne : accéder à ses comptes sans confondre connexion et fraude
 Désactiver Certicode Plus après un changement de téléphone : support, agence et pièges à éviter
 Débit carte bancaire : pourquoi il peut prendre jusqu’à 5 jours et comment éviter le découvert