Rémunérer un compte courant d’associé : taux, fiscalité et arbitrage avec les dividendes
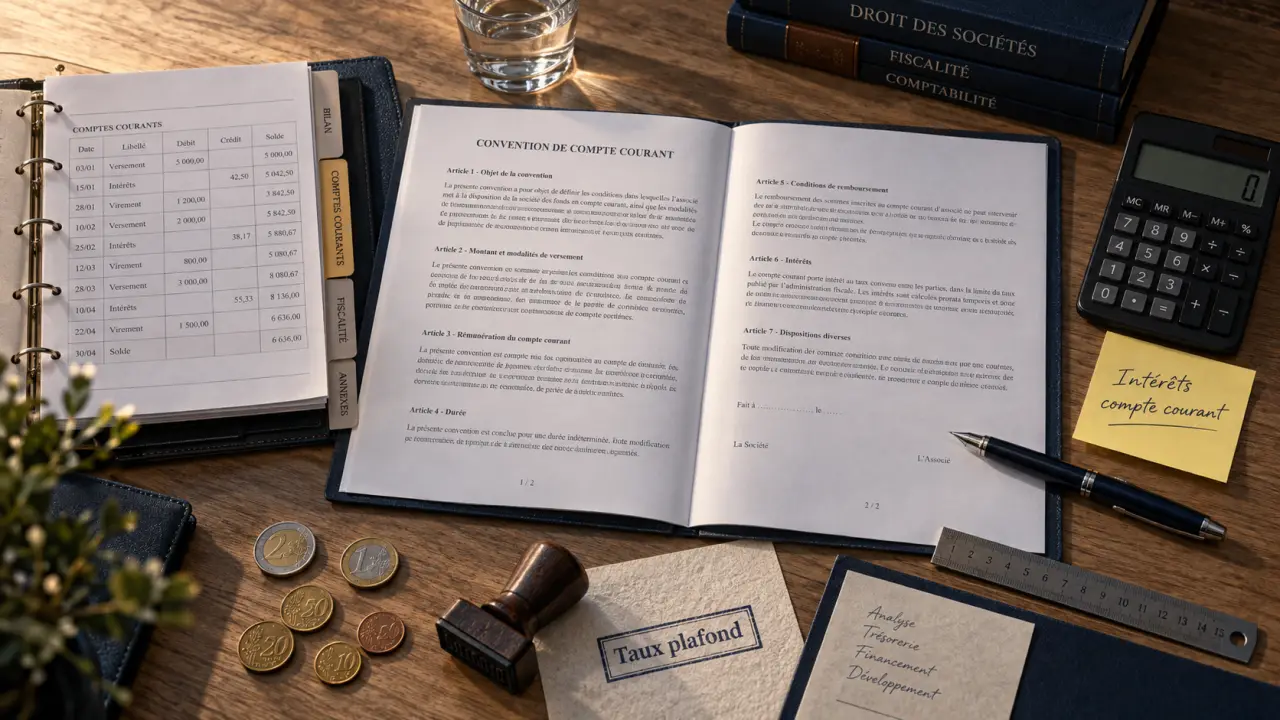
La rémunération d’un compte courant d’associé consiste à verser des intérêts à l’associé qui laisse des fonds à la disposition de sa société. Ce mécanisme finance la trésorerie sans augmenter le capital et crée un revenu pour le prêteur. Son intérêt dépend du taux retenu, de la déductibilité fiscale des intérêts et du statut de l’associé.
Le compte courant d’associé : une créance, pas un apport au capital
Lorsqu’un associé avance de l’argent à une SARL, une SAS, une SA ou une SCI, la somme est inscrite au compte courant d’associé. La société doit alors cet argent à son associé, qui devient son créancier. L’avance peut prendre la forme d’un versement direct, d’une rémunération non prélevée, de frais remboursables laissés en compte ou de dividendes mis à disposition sans être immédiatement versés.
À la différence d’un apport en capital, l’avance en compte courant ne modifie ni la répartition des droits de vote ni le pourcentage de détention des associés. Elle n’a donc aucun effet dilutif. En principe, elle est aussi remboursable, sous réserve de la situation financière de la société et d’une éventuelle convention de blocage.
Des intérêts en contrepartie des fonds prêtés
La rémunération du compte courant prend la forme d’intérêts. La société supporte une charge financière et l’associé perçoit un revenu de créance. Les intérêts peuvent être prévus dès l’origine ou décidés ultérieurement, à condition de respecter les règles de décision applicables à la société.
Un compte courant peut rester non rémunéré lorsqu’il est détenu par une personne physique. En revanche, lorsqu’une personne morale avance des fonds à une autre société, l’absence totale de rémunération doit être examinée avec prudence. L’administration fiscale peut y voir un acte anormal de gestion si cette renonciation ne répond pas à l’intérêt de la société prêteuse.
Fixer le taux : liberté contractuelle et plafond de déduction
Le taux d’intérêt n’est pas automatiquement imposé par la loi. Il peut être fixé dans les statuts ou, plus souplement, dans une convention de compte courant. Ce document précise le montant concerné, le taux, la méthode de calcul, la date de départ des intérêts, leur périodicité et les conditions de remboursement.
Cette liberté contractuelle ne supprime pas les limites fiscales. La société peut convenir d’un taux supérieur au plafond fiscal, mais la fraction des intérêts qui dépasse le taux plafond déductible ne réduit pas son bénéfice imposable. Elle peut toutefois être versée à l’associé si la convention le prévoit. Pour la société, cette fraction devient une charge non déductible.
Le taux plafond dépend de la clôture de l’exercice
Le taux fiscalement déductible est publié périodiquement et s’apprécie en fonction de la date de clôture de l’exercice. Il faut donc vérifier le taux applicable à l’exercice concerné plutôt que reprendre celui de l’année précédente. À titre d’illustration, le taux plafond déductible pour une clôture au 30 juin 2025 était de 5,32 %.
Le taux prévu dans la convention n’est pas le seul élément à prendre en compte. Il faut aussi tenir compte du moment où les fonds deviennent réellement indisponibles pour l’associé. Une avance versée quelques jours avant la clôture ne génère des intérêts que pendant cette courte période. Le suivi du solde moyen du compte courant, des dates de versement et des remboursements évite de calculer des intérêts sur une somme qui n’a pas été mise à disposition toute l’année.
La convention de blocage sécurise la trésorerie
Un compte courant ordinaire peut être remboursable à tout moment sur demande de l’associé, sous réserve de ne pas mettre la société en difficulté. Une convention de blocage prévoit au contraire que les fonds restent immobilisés pendant une durée définie. Cette stabilité peut rassurer une banque lors d’une demande de financement, car la société réduit le risque d’un retrait soudain de trésorerie.
Le blocage doit être rédigé avec précision. La convention indique notamment la durée, les modalités de sortie anticipée, le maintien ou non des intérêts et le rang de remboursement en cas de difficultés. Selon sa rédaction, un compte courant bloqué peut être présenté plus favorablement dans les comptes de l’entreprise qu’une dette exigible à court terme.
Comptabilité et fiscalité : ce que paie la société, ce que perçoit l’associé
Le compte courant créditeur figure au passif du bilan, parmi les dettes financières envers les associés. À la clôture, les intérêts dus sont comptabilisés en charges financières par la société. Lorsqu’ils ne sont pas immédiatement versés, ils augmentent la créance de l’associé.
Pour être déductibles du résultat imposable, les intérêts doivent notamment correspondre à une avance réelle, être correctement justifiés et respecter le plafond applicable. Un taux excessif, l’absence de convention claire ou une écriture comptable tardive peuvent fragiliser la déduction en cas de contrôle.
Imposition chez une personne physique
Les intérêts perçus par un associé personne physique relèvent en principe du prélèvement forfaitaire unique, couramment appelé flat tax, au taux global de 30 %. Sa composante d’impôt sur le revenu est de 12,80 %, à laquelle s’ajoutent les prélèvements sociaux. L’associé peut opter pour le barème progressif de l’impôt sur le revenu si cette solution est plus favorable au regard de l’ensemble de ses revenus.
Dans une SCI soumise à l’impôt sur le revenu, le traitement demande une attention particulière. Les intérêts restent un revenu de capitaux mobiliers pour l’associé prêteur, tandis que les revenus locatifs de la SCI suivent leur propre régime. Mélanger ces deux catégories peut fausser l’analyse de la rentabilité réelle de l’avance.
Imposition chez une personne morale
Lorsque le titulaire du compte courant est une société, les intérêts reçus entrent dans son résultat imposable à l’impôt sur les sociétés. Ils ne bénéficient pas du prélèvement forfaitaire unique réservé aux personnes physiques. L’opération doit donc être appréciée à l’échelle des deux sociétés : charge déductible sous conditions chez l’emprunteuse et produit imposable chez la prêteuse.
Intérêts, dividendes ou prime : quel revenu privilégier ?
La rémunération d’un compte courant ne remplace pas automatiquement les dividendes ou la rémunération du dirigeant. Ces trois mécanismes répondent à des logiques différentes : rémunérer un prêt, rémunérer la détention du capital ou rémunérer un travail effectif.
| Mode de versement | Condition principale | Traitement pour la société | Point de vigilance |
|---|---|---|---|
| Intérêts de compte courant | Avance réellement consentie et taux prévu | Charge financière déductible dans la limite du plafond | Fiscalité des revenus de capitaux mobiliers chez l’associé |
| Dividendes | Bénéfice distribuable et décision des associés | Non déductibles du résultat | Distribution possible après la clôture et l’approbation des comptes |
| Prime ou rémunération de dirigeant | Fonctions ou travail effectif | En principe déductible si elle n’est pas excessive | Soumise aux règles sociales applicables au dirigeant |
Les intérêts peuvent être attractifs parce qu’ils sont déductibles pour la société dans la limite autorisée et ne correspondent pas à un salaire. Ils supposent toutefois que l’associé ait effectivement avancé des fonds. Les dividendes rémunèrent le risque pris au capital et ne créent aucune charge déductible. Une prime peut mieux convenir lorsque l’objectif est de rémunérer une contribution opérationnelle régulière.
Pour un gérant associé relevant du régime des travailleurs non salariés dans une SARL, la comparaison doit être affinée. Les intérêts ne sont pas systématiquement hors cotisations sociales. La fraction qui excède 10 % du capital social, des primes d’émission et du compte courant moyen peut entrer dans l’assiette sociale. Ce seuil peut modifier sensiblement l’arbitrage entre intérêts, dividendes et rémunération.
Les précautions à prendre avant de rémunérer un compte courant
Avant toute décision, vérifiez que le compte est créditeur. Un compte courant débiteur signifie que l’associé doit de l’argent à la société. Cette situation est interdite pour certains dirigeants et associés de sociétés commerciales, notamment dans de nombreuses SARL et SA. Elle ne doit pas être confondue avec une avance consentie à la société.
- formaliser le taux et la durée dans une convention écrite ou dans les statuts ;
- retenir le taux plafond correspondant à la date de clôture pour sécuriser la déductibilité ;
- calculer les intérêts au prorata de la durée réelle de mise à disposition des fonds ;
- prévoir les conditions de remboursement, de blocage et de renonciation éventuelle ;
- faire valider les écritures de clôture et les déclarations fiscales.
Enfin, l’abandon d’un compte courant ne doit pas être improvisé. Il constitue une renonciation à une créance et peut avoir des conséquences comptables, fiscales et patrimoniales. Une clause de retour à meilleure fortune permet parfois à l’associé de renoncer temporairement au remboursement tout en prévoyant une récupération si la situation financière de la société s’améliore.
En cas de succession, de divorce ou de cession de titres, il faut aussi identifier distinctement la propriété de cette créance. Le compte courant ne se confond pas avec les actions ou les parts sociales. Cette distinction doit apparaître dans les documents comptables et les actes concernés.

Partager cet article
Articles qui pourraient vous intéresser :
 Transmission assurance vie : après 70 ans, la clause bénéficiaire et les versements changent tout
 Unité de compte en assurance vie : rendement potentiel, capital exposé et frais à surveiller
 PEP assurance vie : un versement de trop peut faire perdre l’avantage fiscal
 Frais de courtage BoursoBank : comment choisir le forfait adapté à votre stratégie d’investissement