Assurance-vie : frais, risque de perte et liquidité à vérifier avant de souscrire
L’assurance-vie n’est ni une épargne bloquée ni un placement automatiquement rentable. Sa souplesse comporte plusieurs limites à évaluer avant tout versement : frais parfois élevés, rendement réel modeste, risque de perte sur les unités de compte, retraits non instantanés et fiscalité moins favorable lorsque l’horizon est court. Le bon contrat dépend donc des supports choisis, des conditions tarifaires et de l’usage prévu pour l’argent.
Les inconvénients à examiner avant toute souscription
Les principaux inconvénients de l’assurance-vie ne concernent pas tous les épargnants de la même façon. Un profil prudent s’intéressera surtout au rendement des fonds en euros et à l’inflation. Une personne investie en actions, ETF, SCPI ou obligations via des unités de compte devra accepter des variations de valeur. Un épargnant qui prévoit un besoin d’argent prochainement devra aussi tenir compte des délais de rachat et de l’intérêt fiscal limité d’un contrat récent.
Mesurer l’impact des frais sur votre assurance-vie
Modifiez les hypothèses pour estimer, à titre pédagogique, la différence entre un placement avec frais et un placement sans frais.
Vos hypothèses
Résultats de la simulation
Capital investi = versement initial × (1 − frais sur versement)
Capital final net = capital investi × [1 + rendement brut − frais de gestion − frais des supports] ^ nombre d’années
Capital final sans frais = versement initial × (1 + rendement brut) ^ nombre d’années
Les taux sont saisis en pourcentage annuel et convertis automatiquement en décimales pour le calcul.
- Le capital n’est pas garanti sur les unités de compte.
- Les frais peuvent s’additionner et réduire durablement la performance nette.
- La disponibilité n’est pas immédiate, même si un rachat reste possible à tout moment.
- Le cadre fiscal devient plus favorable après 8 ans, ce qui pousse à envisager un horizon long.
- Le fonds en euros protège le capital nominal, mais pas nécessairement le pouvoir d’achat.
L’assurance-vie est donc mal adaptée à l’épargne de précaution, qui doit pouvoir être mobilisée dans la journée pour faire face à une dépense imprévue. Elle peut convenir à un projet patrimonial à moyen ou long terme, à condition de distinguer la souplesse juridique du contrat de ses contraintes économiques.
Fonds en euros ou unités de compte : deux risques très différents
Le fonds en euros sécurise le capital, sans garantir un rendement réel
Dans un fonds en euros, le capital versé est garanti par l’assureur, hors frais éventuels et fiscalité lors d’un retrait. Les intérêts acquis bénéficient généralement de l’effet de cliquet : ils s’ajoutent au capital et ne sont plus remis en cause. Cette sécurité a une contrepartie : le rendement peut rester limité. Une rémunération de 1 à 3 % par an ne suffit pas toujours à préserver le pouvoir d’achat lorsque l’inflation, les frais et les prélèvements sociaux sont pris en compte.
Le risque n’est donc pas forcément de voir le solde diminuer en euros, mais de constater que cette épargne permet d’acheter moins au fil du temps. Un fonds en euros peut convenir à une poche défensive, sans forcément répondre à l’objectif de croissance d’un patrimoine investi sur une longue durée.
Les unités de compte exposent directement aux marchés
Les unités de compte (UC) regroupent notamment des fonds actions, obligations, ETF, OPCVM, SCPI ou supports non cotés. Elles offrent un potentiel de rendement supérieur : certaines projections de long terme évoquent 5 à 8 %. Mais aucune garantie en capital ne protège l’épargnant contre une baisse des marchés. La valeur du contrat peut diminuer au moment précis où un rachat devient nécessaire.
| Support | Capital garanti | Risque principal | Usage cohérent |
|---|---|---|---|
| Fonds en euros | Oui, selon les conditions du contrat | Rendement faible face à l’inflation | Part prudente d’une allocation |
| Unités de compte | Non | Volatilité et perte en capital | Horizon suffisamment long |
| SCPI ou supports non cotés | Non | Valeur fluctuante et sortie parfois lente | Capital non nécessaire à court terme |
Une unité de compte ne doit pas être choisie uniquement parce que sa performance passée paraît attractive. Il faut comprendre ce qu’elle détient, accepter ses fluctuations et prévoir un horizon compatible. Sur deux ou trois ans, une baisse temporaire peut devenir une perte définitive si le retrait ne peut pas être différé. L’horizon long peut aider à absorber la volatilité, sans supprimer le risque de perte.
Les frais : le coût le plus facile à sous-estimer
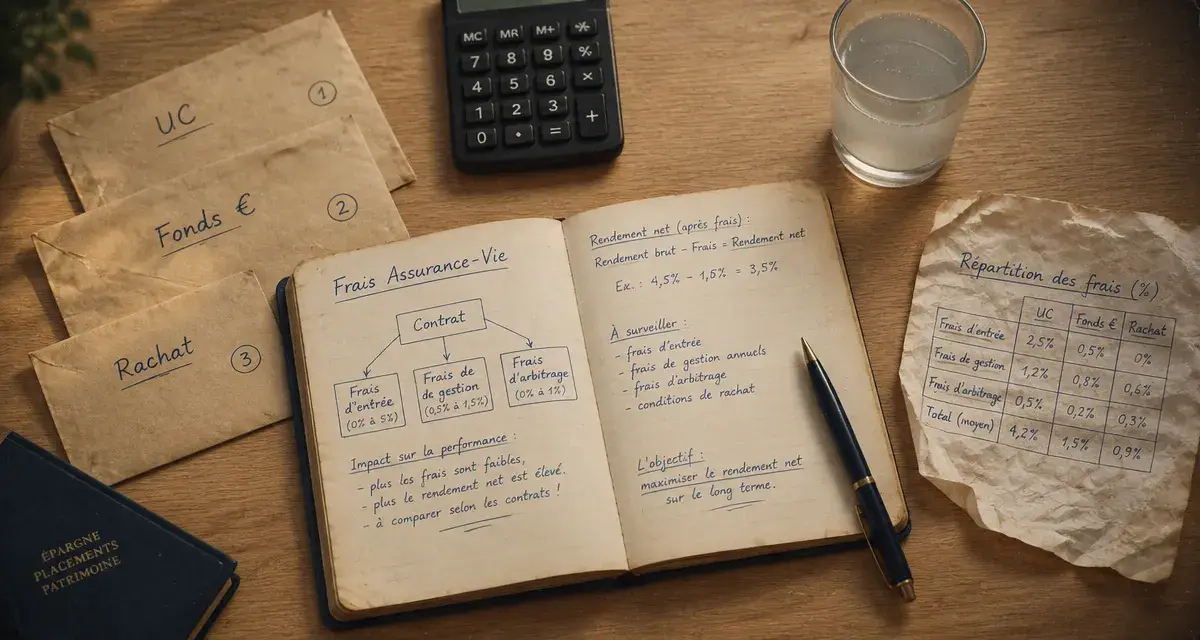
Les frais sont l’un des inconvénients les plus concrets de l’assurance-vie, car ils s’appliquent même lorsque les marchés évoluent favorablement. Un contrat peut prévoir des frais sur versements de 0 % à 5 % ou davantage. Avec 5 % de frais sur un versement de 10 000 €, seuls 9 500 € sont réellement investis. Il faut donc déjà récupérer 500 € pour revenir au capital versé.
Des prélèvements parfois cumulés
Les frais de gestion sont prélevés chaque année sur l’encours. Ils se situent généralement entre 0,5 % et 1 % pour les fonds en euros, et entre 0,5 % et 1,5 % ou plus pour les unités de compte. Peuvent s’y ajouter des frais d’arbitrage, parfois de 0,5 % à 1 % par opération après un certain nombre d’arbitrages gratuits, ainsi que le coût propre des fonds sélectionnés ou des options de gestion pilotée.
Ces pourcentages semblent modestes lorsqu’ils sont examinés séparément. Pourtant, ils réduisent la capitalisation année après année. Il faut comparer la performance nette de tous les frais, et non un rendement brut présenté dans une brochure. La grille tarifaire, le document d’informations clés de chaque support et les conditions de gestion permettent de vérifier le coût réel du contrat avant de verser.
Retirer son argent : possible, mais pas toujours simple ni optimal
Dire que l’argent est bloqué pendant 8 ans est faux : un rachat partiel ou total peut être demandé avant cette date. En revanche, 8 ans constituent un seuil fiscal important, et le versement sur le compte bancaire n’est pas instantané. Pour les fonds en euros, le délai indicatif peut être d’une à deux semaines. Il peut s’allonger selon le traitement administratif ou la nature des supports détenus.
Un rachat ne taxe pas le capital versé
Lors d’un rachat partiel, la somme retirée contient une fraction de capital et une fraction de gains. Seule la part correspondant aux gains est imposée, le capital initialement versé ne l’est pas. Avant 8 ans, les produits sont généralement soumis au prélèvement forfaitaire unique de 30 %, qui inclut les prélèvements sociaux de 17,2 %, sauf option pour le barème de l’impôt sur le revenu lorsqu’elle est plus favorable.
Après 8 ans, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune. Sous conditions, les gains correspondant à des versements dans la limite de 150 000 € peuvent être imposés à 7,5 %, auxquels s’ajoutent les prélèvements sociaux. Les règles dépendent notamment de la date et du montant des versements. Il est donc préférable de vérifier le détail fiscal avant un retrait important.
La disponibilité peut aussi dépendre de la composition du contrat. Une SCPI, un FCPR, du private equity ou certains supports immobiliers ne se cèdent pas aussi rapidement qu’un fonds monétaire. C’est la différence entre une épargne juridiquement rachetable et une épargne réellement disponible sur le compte bancaire.
Éviter le masque rassurant d’un contrat trop complexe
Un contrat d’assurance-vie peut donner une impression de simplicité : présentation lisse, vocabulaire patrimonial et longue liste de supports. Pourtant, derrière la même enveloppe, deux épargnants peuvent détenir des risques très différents. L’un possède un fonds en euros facilement arbitrable ; l’autre combine SCPI, fonds actions et supports non cotés. Avant de signer, il faut examiner la mécanique du contrat : fréquence de valorisation, conditions de sortie, niveau de risque, frais du support et conséquences d’un rachat pendant une baisse. Cette vérification évite de découvrir trop tard que la liquidité affichée dépend de plusieurs conditions.
Une méthode simple pour réduire les inconvénients
- Séparer les objectifs : conserver l’épargne d’urgence sur un support immédiatement accessible et réserver l’assurance-vie aux projets moins proches.
- Comparer les frais à chaque niveau : versement, gestion du contrat, arbitrage, mandat de gestion et frais internes des unités de compte.
- Adapter l’allocation : la part d’UC doit correspondre à la capacité réelle à supporter une baisse sans vendre dans la précipitation.
- Prévoir les retraits : sécuriser progressivement les sommes nécessaires à une échéance connue plutôt que de les laisser exposées jusqu’au dernier moment.
- Lire les conditions de rachat : délais, éventuelles restrictions de sortie et particularités des supports immobiliers ou non cotés doivent être clairs avant le versement.
La qualité d’un contrat ne se résume ni à son fonds en euros ni au nombre d’unités de compte disponibles. Un contrat transparent, avec des frais lisibles et une allocation compréhensible, sera souvent plus utile qu’une offre sophistiquée dont l’épargnant ne maîtrise ni les coûts ni les risques.

Partager cet article
Articles qui pourraient vous intéresser :
 Unité de compte en assurance vie : rendement potentiel, capital exposé et frais à surveiller
 Assurance-vie et IFI : valeur de rachat, contrats exclus et cas à déclarer
 Frais de courtage BoursoBank : comment choisir le forfait adapté à votre stratégie d’investissement
 L’assurance vie n’échappe à l’IFI que pour sa part non immobilière