Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros
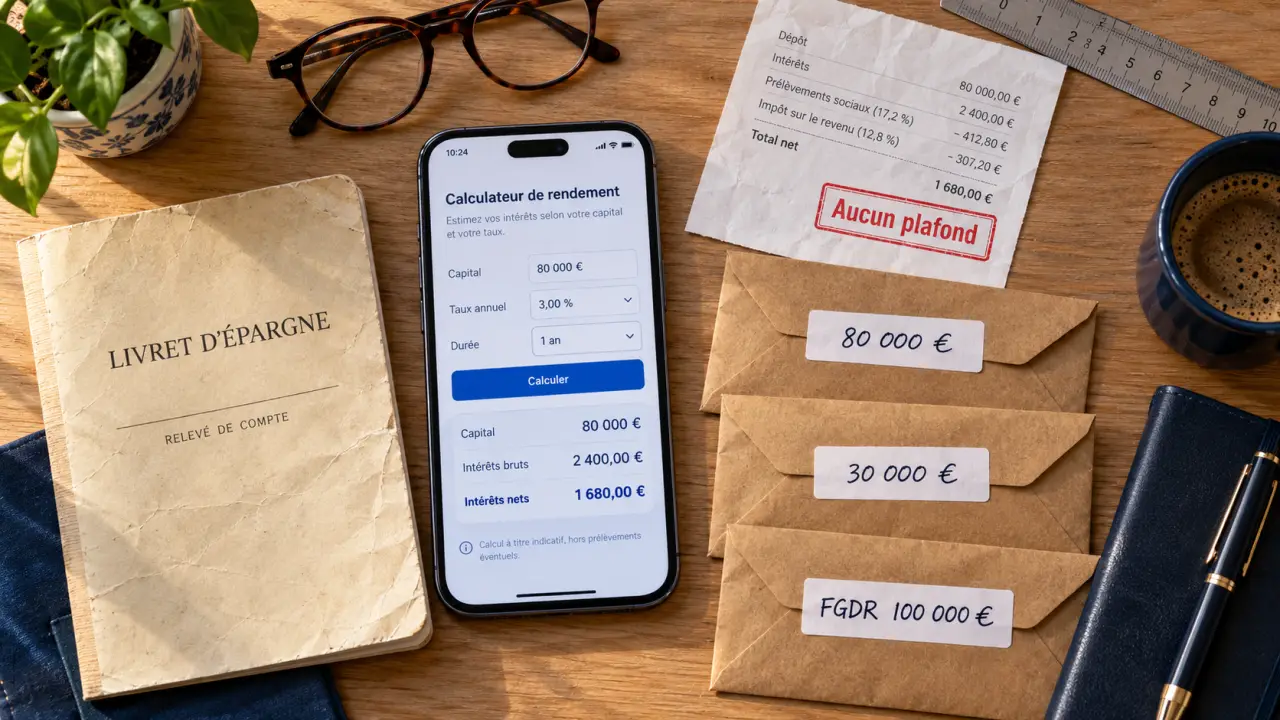
Le Livret B n’a généralement pas de plafond de dépôt. Vous pouvez donc y placer une somme dépassant les plafonds des livrets réglementés, sous réserve des conditions de votre banque. Cette souplesse ne signifie pas que tout le capital bénéficie d’une protection illimitée : la garantie des dépôts est, en principe, limitée à 100 000 euros par client et par établissement.
Un plafond de dépôt fixé par le contrat, pas par l’État
Le Livret B est un livret bancaire non réglementé, également appelé compte sur livret fiscalisé. Contrairement au Livret A, ses conditions commerciales ne sont pas uniformisées par l’État. La banque détermine notamment sa rémunération, les montants minimums et les éventuelles limites de versement.
Simuler le rendement brut et net du Livret B
Estimez les intérêts générés à partir du capital placé, du taux annuel, de la durée et du taux de prélèvements.
Résultats estimés
- Capital placé
- —
- Intérêts bruts
- —
- Prélèvements
- —
- Intérêts nets
- —
Méthode de calcul : intérêts bruts = capital × taux annuel × durée en mois ÷ 12. Les prélèvements sont ensuite calculés ainsi : intérêts bruts × taux de prélèvements ÷ 100. Les intérêts nets correspondent aux intérêts bruts × (1 − taux de prélèvements ÷ 100).
Cette simulation est une estimation à taux constant, sans mouvements sur le compte et sans prise en compte des règles de valeur par quinzaine. Le taux applicable et la fiscalité doivent être vérifiés dans le contrat ainsi qu’en fonction de votre situation fiscale.
L’absence de plafond constitue une caractéristique habituelle du produit, mais elle doit être vérifiée dans le contrat. Un établissement peut prévoir une limite commerciale, un taux différent au-delà d’un certain solde ou des conditions particulières pour les montants élevés. « Sans plafond » ne signifie donc pas nécessairement « même rémunération sur chaque euro ».
À titre de comparaison, le plafond de versement du Livret A pour un particulier est de 22 950 euros, hors intérêts capitalisés. Le Livret B peut accueillir le surplus sans qu’il soit nécessaire d’avoir préalablement rempli ses autres livrets. En pratique, leur rémunération nette mérite toutefois d’être comparée avant tout versement.
Enfin, la banque peut demander des justificatifs sur l’origine d’un capital important, notamment après une vente immobilière ou une succession. L’absence de plafond ne supprime pas ses obligations de contrôle.
100 000 euros de garantie : une limite distincte du montant autorisé
Le Fonds de Garantie des Dépôts et de Résolution (FGDR) couvre les dépôts éligibles dans la limite générale de 100 000 euros par client et par établissement. Cette protection concerne une éventuelle défaillance bancaire ; elle ne constitue ni un plafond de versement ni une garantie de rendement.
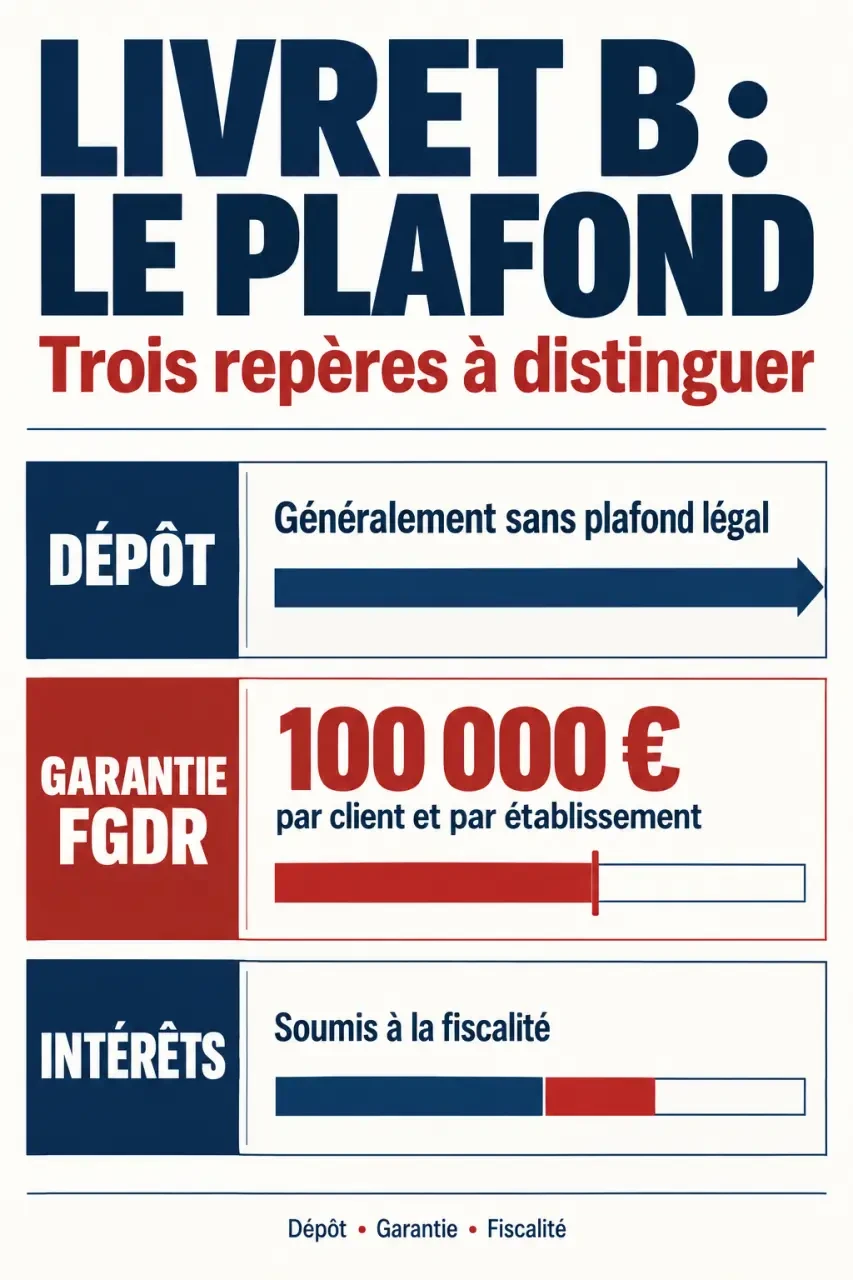
Le calcul ne s’effectue pas livret par livret. Les sommes détenues sur un Livret B s’additionnent notamment aux autres dépôts éligibles détenus dans le même établissement, comme le compte courant et les comptes à terme. Les livrets réglementés relevant d’une garantie de l’État obéissent à un mécanisme distinct.
Par exemple, avec 80 000 euros sur un Livret B et 30 000 euros sur un compte courant dans la même banque, les dépôts concernés atteignent 110 000 euros. Hors dispositif particulier, 10 000 euros dépassent alors la limite générale de couverture.
Pour répartir un capital important, vérifiez l’établissement juridique derrière chaque enseigne : deux marques peuvent dépendre de la même banque. Des protections temporaires supplémentaires existent pour certains dépôts exceptionnels, sous conditions et sur justificatifs. Elles doivent être confirmées pour votre situation, sans les considérer comme permanentes.
Versements et retraits : une épargne souple, avec quelques règles
Ouverture, minimum et accès au produit
Le versement initial est souvent modeste : 10 euros sont notamment cités pour les offres de Banque BCP et de La Nef. Ce montant n’est pas une règle commune à tous les Livrets B. Vérifiez aussi le minimum des opérations suivantes, le solde à conserver et les éventuels frais.
Le site officiel pour protéger vos dépôts et placements · Découvrez les garanties du FGDR pour les dépôts, titres et autres avoirs des clients des établissements bancaires et financiers.
L’accès aux majeurs, aux mineurs ou à certaines personnes morales dépend de l’offre. Pour un enfant, les modalités de gestion relèvent également des règles de représentation légale. Une association ou une entreprise doit vérifier son éligibilité plutôt que supposer qu’un livret destiné aux particuliers lui est accessible.
Des offres portant cette appellation existent notamment à la Caisse d’Épargne, chez Banque BCP et à La Nef. Les conditions peuvent varier selon l’établissement ou la caisse régionale. La Nef propose notamment une dimension solidaire, avec une possibilité de partage des intérêts selon les modalités de son offre.
Disponibilité et dates de valeur
Les fonds restent normalement disponibles, sans durée de blocage imposée. Les retraits sont libres dans les conditions du contrat, mais le transfert vers un compte externe reste soumis aux délais bancaires. Pour une dépense urgente, anticipez le virement plutôt que d’assimiler disponibilité du livret et paiement instantané.
Lorsque la règle des quinzaines s’applique, un dépôt effectué entre le 1er et le 15 commence à produire des intérêts le 16. Un dépôt réalisé entre le 16 et la fin du mois est rémunéré à compter du 1er du mois suivant. Les retraits ont aussi une date de valeur : multiplier les allers-retours peut donc réduire les intérêts perçus.
Le taux net compte davantage que le taux affiché
Il n’existe pas de taux national du Livret B : chaque banque fixe librement sa rémunération et peut la faire évoluer selon le contrat. Auguste Patrimoine cite une fourchette de 0,10 % à 1,00 % brut ; ce repère ne remplace pas la consultation du tarif en vigueur. Pour une promotion, examinez sa durée, le montant éligible et le taux appliqué ensuite.
Les intérêts sont imposables dès le premier euro, contrairement à ceux du Livret A, du LDDS et du LEP. Pour un particulier résident fiscal français, ils relèvent généralement du prélèvement forfaitaire unique, sauf option globale pour le barème progressif lorsqu’elle est pertinente. Le taux de fiscalité applicable doit être vérifié pour l’année de perception et votre situation.
Le calcul de base est simple : capital × taux brut × durée rémunérée, puis déduction des prélèvements. Voici un exemple purement illustratif à 0,50 % brut pendant une année complète, avec une hypothèse de prélèvement de 30 %, sans mouvement ni changement de taux.
| Capital | Intérêts bruts | Intérêts nets avec l’hypothèse de 30 % |
|---|---|---|
| 10 000 euros | 50 euros | 35 euros |
| 100 000 euros | 500 euros | 350 euros |
| 500 000 euros | 2 500 euros | 1 750 euros |
Cette hypothèse donne un rendement net de 0,35 %. Une fiscalité différente modifierait le résultat. Enfin, même un capital qui ne baisse pas en valeur nominale peut perdre du pouvoir d’achat si sa rémunération nette reste inférieure à l’inflation.
Quelle place donner au Livret B dans votre épargne ?
Le Livret B répond surtout à un besoin de liquidité : conserver une réserve accessible, attendre un achat ou accueillir temporairement un capital. Pour choisir, comparez les placements à horizon et niveau de risque équivalents, plutôt que leur seul taux affiché.
| Support | Plafond et fiscalité | Usage et limites |
|---|---|---|
| Livret B | Généralement sans plafond ; intérêts fiscalisés | Liquidités disponibles ; garantie des dépôts limitée |
| Livret A et LDDS | Versements plafonnés ; intérêts exonérés | Épargne disponible, cadre réglementé |
| LEP | Versements plafonnés ; intérêts exonérés | À examiner si les conditions de revenus sont remplies |
| Compte à terme | Conditions contractuelles ; intérêts fiscalisés | Échéance connue ; sortie anticipée parfois pénalisée |
| Assurance-vie | Pas de plafond légal général de versement ; fiscalité propre | Disponibilité moins immédiate ; risque selon les supports |
| Compte-titres | Pas de plafond légal général ; revenus et gains fiscalisés | Investissement diversifié, mais risque de perte en capital |
Pensez votre épargne comme une orbite autour de vos prochaines dépenses : plus une échéance est proche, plus l’argent doit rester facilement mobilisable. Un capital destiné à un achat imminent n’a pas la même trajectoire qu’une somme sans usage prévu avant plusieurs années. Attribuez donc à chaque réserve une destination et une date de réexamen : vous éviterez qu’un dépôt temporaire reste oublié sur un livret peu rémunérateur.
Avant d’ouvrir, vérifiez finalement quatre points : plafond contractuel, rendement net, modalités de retrait et couverture cumulée des dépôts. C’est leur combinaison, et non la seule absence de plafond, qui détermine l’intérêt du Livret B.
- Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros - 26 octobre 2026
- Livret A Sup : au-delà de 22 950 €, la fiscalité change la donne - 24 octobre 2026
- Code de délivrance LCL : ne le confondez pas avec le code de votre carte - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Clôturer un Livret A : modèle de lettre, pièces à joindre et délai de 15 jours ouvrés
 Livret Bourso+ : le taux brut ne dit pas tout du rendement net
 Peut-on ouvrir plusieurs LDDS ? Un seul livret, même lorsque le plafond est atteint
 Transférer un LEP vers une autre banque : comparez les frais au solde capitalisé