Livret A Sup : au-delà de 22 950 €, la fiscalité change la donne
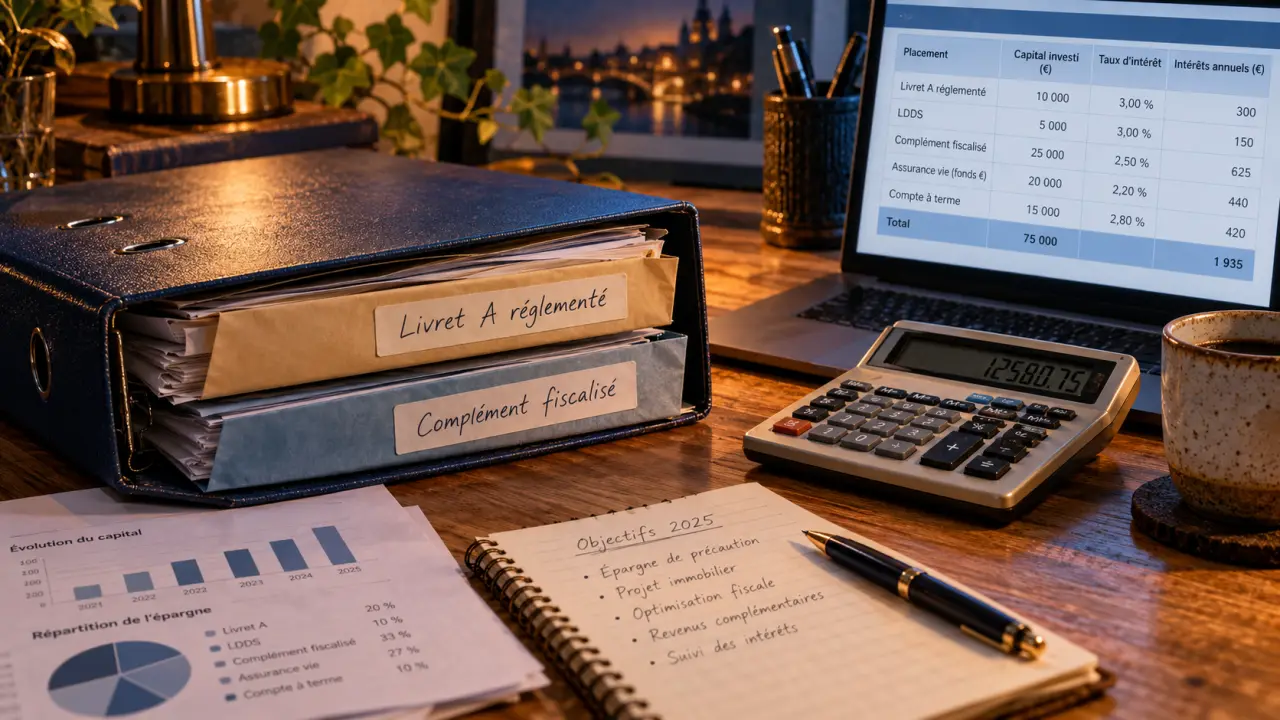
Le Livret A Sup du CIC permet de continuer à épargner une fois le plafond du Livret A atteint, tout en gardant son argent disponible. Mais il associe deux compartiments différents : un Livret A réglementé et un livret de complément fiscalisé. Le plafond élargi ne signifie donc pas que toute votre épargne bénéficie du même taux ni de la même exonération.
Deux compartiments derrière une même solution d’épargne
Le principe du Livret A Sup est de prolonger la capacité de dépôt du Livret A classique. Pour un particulier, les versements sur la partie réglementée sont plafonnés à 22 950 €. Au-delà, les nouveaux dépôts peuvent alimenter le complément, selon les modalités prévues par le CIC.
Simuler le rendement net du Livret A Sup
Estimez le rendement annuel net d’un montant réparti entre une partie réglementée et un complément fiscalisé. Les taux sont exprimés en pourcentage annuel.
Résultats estimatifs
| Tranche | Montant | Taux | Intérêts bruts | Intérêts nets |
|---|---|---|---|---|
| Part réglementée | 22 950,00 € | 3,00 % | 688,50 € | 688,50 € |
| Part complémentaire fiscalisée | 77 050,00 € | 3,00 % | 2 311,50 € | 1 616,00 € |
Les résultats sont indicatifs. Ils ne tiennent pas compte de la capitalisation des intérêts, des dates de valeur ni du calcul par quinzaine.
Cette organisation répond à un besoin simple : conserver une réserve disponible sans laisser tout le surplus sur un compte courant non rémunéré. Elle ne transforme toutefois pas le complément en épargne réglementée. Son taux est fixé par la banque et ses intérêts sont imposables.
| Caractéristique | Partie Livret A | Partie complémentaire |
|---|---|---|
| Nature | Livret réglementé | Livret bancaire fiscalisé |
| Rémunération | Taux fixé par les pouvoirs publics | Taux brut fixé par le CIC |
| Fiscalité des intérêts | Exonération d’impôt et de prélèvements sociaux | Imposition selon la situation du titulaire |
| Disponibilité | Fonds disponibles | Fonds disponibles |
La règle d’unicité demeure : une personne ne peut détenir qu’un seul Livret A, toutes banques confondues. Le Livret A Sup n’est donc pas un moyen d’ouvrir un second Livret A exonéré lorsque le premier est plein.
Plafond et rendement : lire les montants sans confondre les tranches
Un plafond global ne vaut pas une exonération globale
Pour les particuliers, le plafond global présenté pour le Livret A Sup est de 100 000 €, soit 22 950 € sur le Livret A et 77 050 € de capacité complémentaire. Avant de souscrire, faites confirmer ces limites dans les conditions contractuelles en vigueur, notamment le traitement de la capitalisation des intérêts.
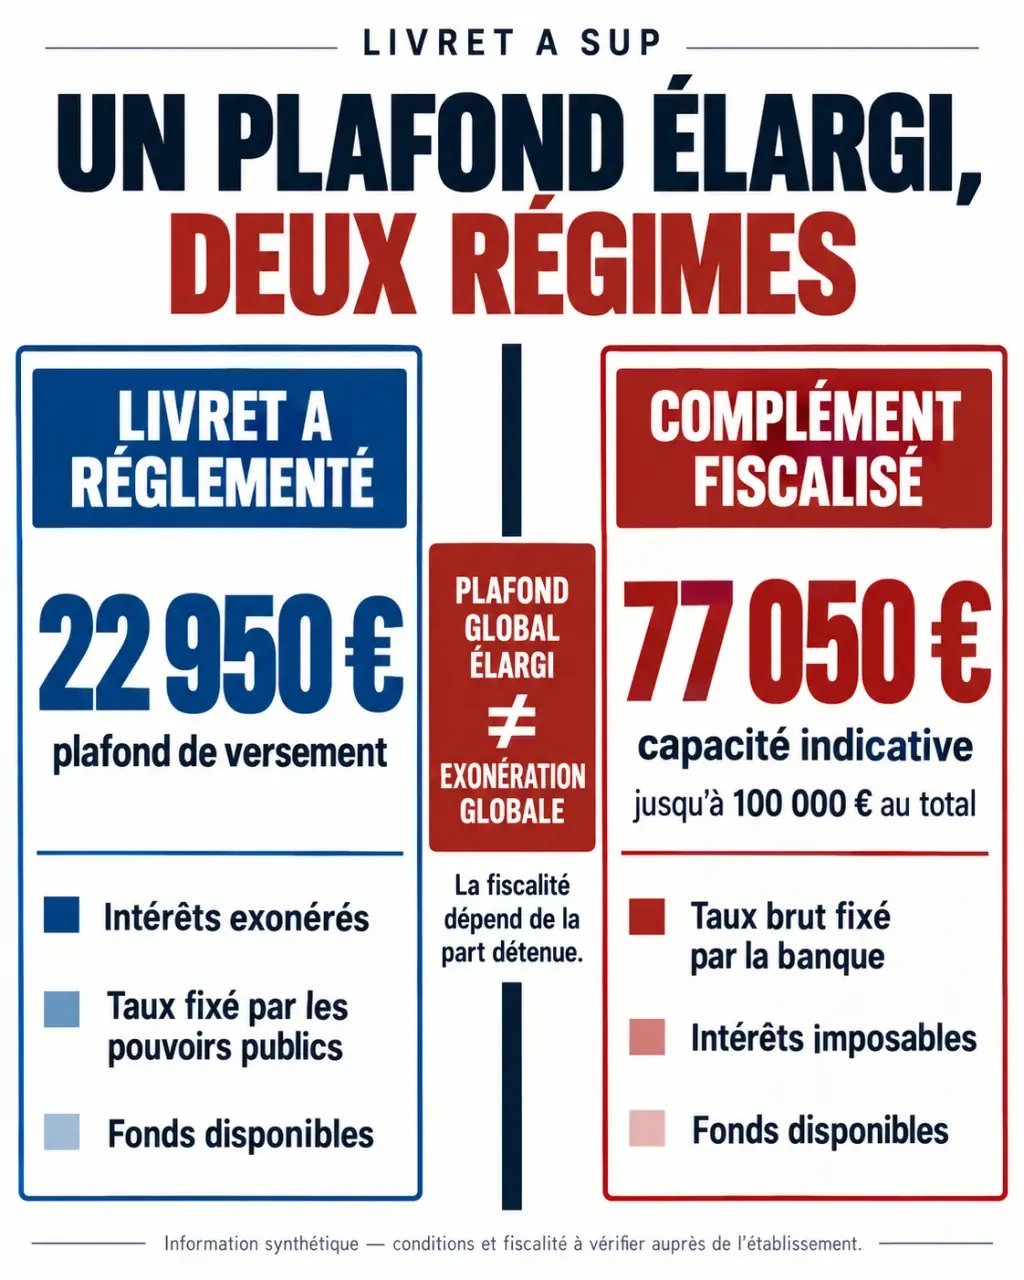
Le plafond de versement du Livret A n’empêche pas les intérêts capitalisés de porter son solde au-delà de 22 950 €. Ce dépassement ne rend pas les intérêts du Livret A imposables : il faut distinguer la capitalisation sur le livret réglementé des nouveaux versements affectés au complément.
Comparer un taux net avec un taux net
Le taux du Livret A est net d’impôt, tandis que celui du complément est annoncé en brut. Le complément a notamment été présenté avec une rémunération de 0,30 % brut. Ce chiffre ne doit pas être considéré comme un engagement permanent : demandez le taux applicable au moment de l’ouverture, sa date d’effet et les éventuelles conditions de modification.
À titre d’illustration, 10 000 € rémunérés à 0,30 % brut pendant une année entière produisent 30 € d’intérêts avant fiscalité, à taux inchangé. Le montant conservé après imposition est inférieur. Cet exemple montre pourquoi la disponibilité du capital ne suffit pas à juger l’intérêt financier du complément.
Pour un particulier, les intérêts du livret fiscalisé relèvent en principe du prélèvement forfaitaire unique, avec une possibilité d’option pour le barème progressif selon les règles fiscales applicables. Cette option ayant une portée plus large que ce seul livret, elle mérite une vérification adaptée à votre situation.
Imaginez un trait de ciseau à 22 950 € : pour évaluer le placement, découpez votre capital en deux morceaux et calculez séparément leurs intérêts. Avec 30 000 € déposés, hors intérêts déjà capitalisés, cela revient à examiner 22 950 € au régime du Livret A et 7 050 € au régime fiscalisé. Cette lecture évite d’attribuer le rendement exonéré à l’ensemble du solde.
Ouvrir, alimenter et retirer : les vérifications pratiques
Le Livret A est accessible aux majeurs comme aux mineurs, avec des règles de gestion adaptées pour ces derniers. Les conditions d’accès au complément doivent être vérifiées séparément auprès du CIC. Pour préparer l’ouverture, munissez-vous des justificatifs demandés par la banque et signalez tout Livret A déjà détenu ailleurs.
Le parcours peut être engagé auprès d’un conseiller ou depuis les services en ligne proposés par le CIC. L’activation du compartiment fiscalisé peut être automatique dans certains cas prévus au contrat : mieux vaut comprendre ce mécanisme avant d’atteindre le plafond plutôt que le découvrir après un versement.
- Montant minimal : les versements et retraits sont encadrés par un minimum de 10 €, sous réserve des modalités contractuelles.
- Alimentation : les versements peuvent être libres ou programmés, selon les services proposés.
- Retraits : les fonds restent disponibles, sans durée de blocage ; les modalités de transfert sont à vérifier auprès de la banque.
- Suivi : contrôlez distinctement les soldes, les taux et les intérêts de chaque compartiment.
Sur le Livret A, les intérêts sont calculés par quinzaine et capitalisés en fin d’année. La date d’un dépôt ou d’un retrait influe donc sur la rémunération. Pour le complément, vérifiez les dates de valeur et les règles de calcul prévues au contrat. Une dépense urgente doit néanmoins rester prioritaire sur l’optimisation de quelques jours d’intérêts.
Quelle place lui donner face aux autres livrets ?
Le Livret A Sup présente surtout un intérêt pour l’épargnant qui a rempli son Livret A et souhaite conserver un surplus facilement mobilisable. Il peut accueillir temporairement une somme destinée à des travaux, à un achat ou à une dépense encore incertaine. Sa simplicité de gestion est un avantage, mais elle doit être mise en balance avec le rendement net du complément.
Avant d’alimenter la partie fiscalisée, examinez les enveloppes réglementées encore disponibles. Le LDDS et, si vous remplissez les conditions d’éligibilité, le LEP méritent notamment d’être comparés. Il ne faut pas supposer qu’un produit portant le nom « Livret A » est nécessairement plus avantageux sur toute sa capacité de dépôt.
| Votre situation | Point à examiner en priorité |
|---|---|
| Votre Livret A n’est pas plein | Utiliser sa capacité exonérée avant d’évaluer le complément |
| Vous disposez d’autres livrets réglementés non remplis | Comparer leurs taux nets et leurs conditions d’accès |
| Vous souhaitez garder une somme importante disponible | Mettre en concurrence les livrets fiscalisés après impôt |
| Vous n’avez pas besoin de cet argent à court terme | Étudier des placements adaptés à votre horizon et au risque accepté |
Les associations disposent d’une offre spécifique, avec un plafond réglementaire du Livret A de 76 500 € pour les associations éligibles. Il ne faut pas leur appliquer les plafonds ou la fiscalité des particuliers : l’accès au complément et l’imposition dépendent notamment de leur statut.
Le bon critère de décision reste donc concret : quelle somme devez-vous garder disponible, pendant combien de temps, et pour quel gain après fiscalité ? Le Livret A Sup peut simplifier une réserve de trésorerie importante, mais son compartiment complémentaire doit être choisi comme un livret fiscalisé à part entière, pas comme une extension de l’exonération du Livret A.
Partager cet article
Articles qui pourraient vous intéresser :
 Clôturer un Livret A : modèle de lettre, pièces à joindre et délai de 15 jours ouvrés
 Livret Bourso+ : le taux brut ne dit pas tout du rendement net
 Peut-on ouvrir plusieurs LDDS ? Un seul livret, même lorsque le plafond est atteint
 Transférer un LEP vers une autre banque : comparez les frais au solde capitalisé