Assurance vie Bourso : 0 € à l’entrée, mais quels frais et quels risques ensuite ?
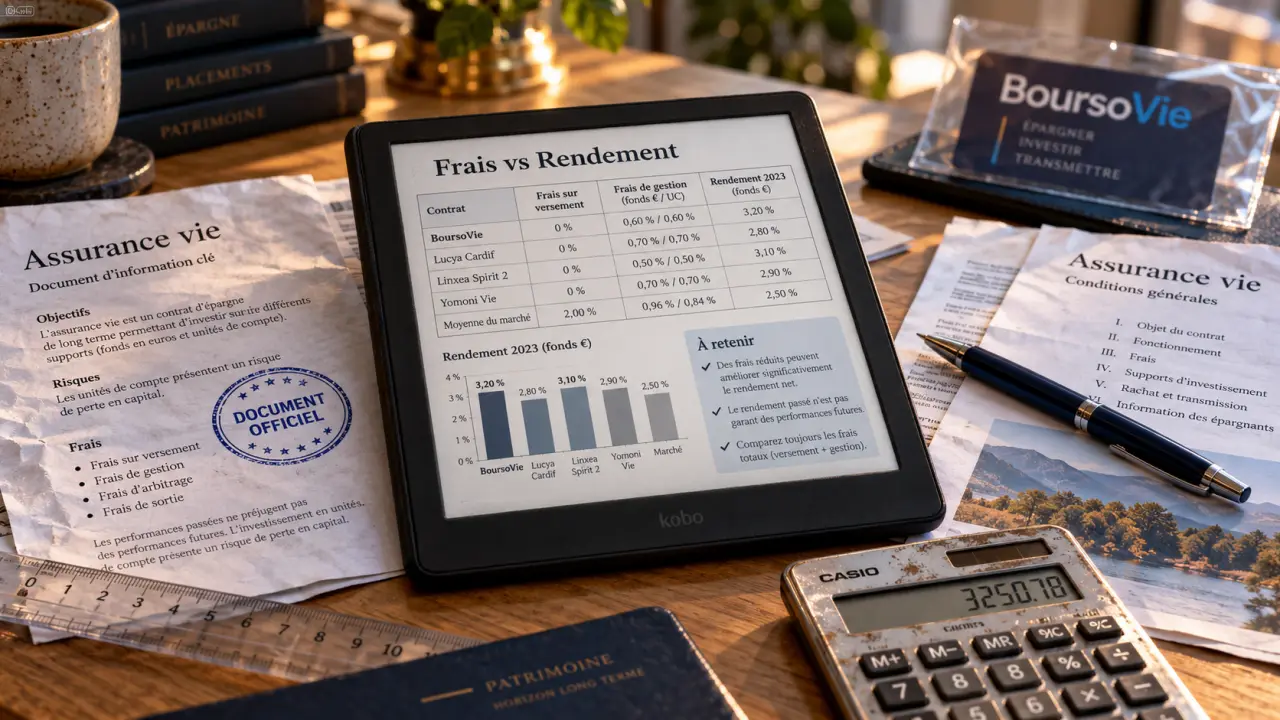
BoursoVie, l’assurance-vie distribuée par BoursoBank, est accessible dès 300 € et sans frais d’entrée. Ce contrat multisupport assuré par Generali Vie réunit deux fonds en euros et une offre annoncée de 600 supports d’investissement. Son intérêt dépend toutefois des frais récurrents, des placements choisis et de votre horizon d’épargne : la simplicité d’ouverture ne garantit ni le rendement ni le capital investi en unités de compte.
Ce que vous ouvrez réellement chez BoursoBank
BoursoBank, anciennement Boursorama Banque, distribue le contrat BoursoVie ; Generali Vie en est l’assureur. Cette distinction est importante : la banque fournit l’accès et l’interface de gestion, tandis que les engagements du contrat relèvent de l’assureur.
Mesurer l’effet des frais sur votre épargne
Estimez, à titre pédagogique, la différence entre une épargne avant frais et après frais.
Résultats de la simulation
Cette simulation est pédagogique. Le rendement indiqué est hypothétique : les performances réelles peuvent varier. La fiscalité et les frais propres aux supports d’investissement ne sont pas modélisés.
Voir les hypothèses de calcul
La valeur future est calculée avec une capitalisation composée et des versements mensuels : capital initial × (1 + taux mensuel)nombre de mois + versement mensuel × ((1 + taux mensuel)nombre de mois − 1) / taux mensuel. Le rendement annuel et les frais annuels sont convertis en facteurs mensuels multiplicatifs.
Pour souscrire, vous devez être client BoursoBank. Le parcours est 100 % en ligne, avec un versement initial à partir de 300 €. Avant de valider, consultez la notice contractuelle, les documents des supports et les conditions tarifaires applicables : ce sont eux qui précisent les garanties et les restrictions éventuelles.
L’assurance-vie est une enveloppe d’épargne, pas un placement unique. Vous y répartissez votre argent entre différents supports pour préparer un projet, constituer un capital ou organiser une transmission. Elle n’impose pas de plafond légal de versement comparable à celui d’un livret réglementé.
- Pour une épargne de long terme : le contrat permet de faire évoluer votre répartition au fil des projets.
- Pour investir progressivement : les versements peuvent accompagner votre capacité d’épargne, selon les modalités contractuelles.
- Pour transmettre : une clause bénéficiaire désigne les personnes qui recevront le capital au décès.
En revanche, ouvrir ce contrat ne remplace pas une réserve immédiatement disponible pour les dépenses imprévues. L’ancienneté fiscale et la disponibilité pratique de l’argent répondent à deux besoins différents.
Les frais à regarder derrière les 0 € à l’entrée
L’absence de frais d’entrée constitue un avantage concret : votre versement n’est pas amputé par une commission initiale. Mais sans frais d’entrée ne signifie pas sans frais de gestion. Pour comparer BoursoVie à une autre assurance-vie, il faut examiner le coût total de l’allocation envisagée.
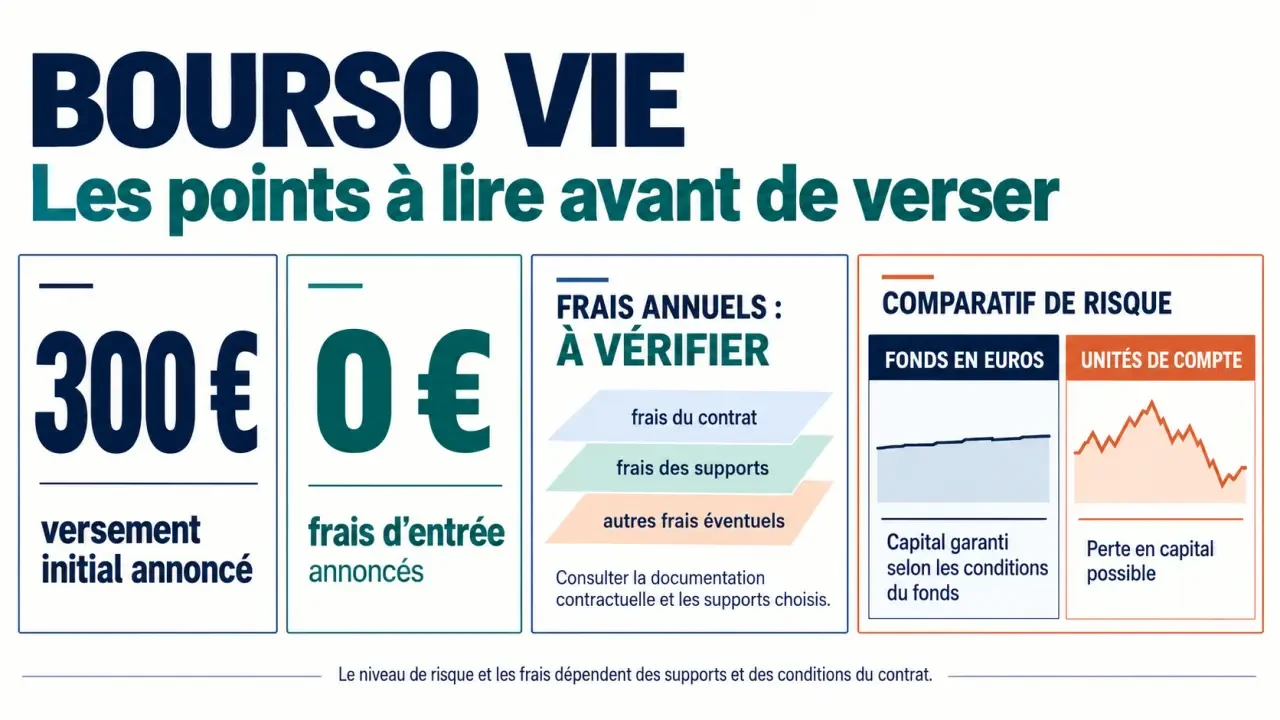
| Poste | Repère pour BoursoVie | Point de vigilance |
|---|---|---|
| Frais d’entrée | 0 € | Ne pas les confondre avec les frais annuels |
| Gestion du contrat | 0,75 % mentionné dans l’avis de Finance Héros | Vérifier les supports et modalités concernés dans la tarification en vigueur |
| Frais internes des fonds | Variables selon le support | Consulter le document d’informations clés |
| Gestion pilotée | Coût à examiner selon l’offre retenue | Comparer le cumul des frais, pas seulement ceux du contrat |
| Opérations et supports spécifiques | Conditions à vérifier | Lire notamment les modalités des arbitrages et supports immobiliers |
Raisonnez en couches de frais : l’enveloppe peut prélever ses frais annuels, le fonds détenu supporte ses propres coûts et une délégation de gestion peut ajouter un niveau supplémentaire. Un ETF peu coûteux et un fonds de gestion active ne produisent donc pas la même facture dans une enveloppe identique. Pour comparer utilement, demandez le coût global d’une allocation concrète, plutôt qu’un tarif isolé.
Le rendement mérite la même rigueur. Comparez des performances sur une période identique, avec un niveau de risque comparable, en précisant si elles sont nettes des frais du contrat et avant fiscalité. Un taux promotionnel ou une bonification conditionnelle ne suffit pas à juger l’intérêt durable d’un fonds en euros.
Deux fonds en euros et 600 supports : choisir sans disperser son épargne
BoursoVie propose deux fonds en euros, dont un présenté comme premium, ainsi qu’un univers annoncé de 600 supports. L’accès effectif aux supports et aux éventuelles bonifications doit être vérifié au moment du versement : des conditions d’allocation peuvent s’appliquer.
Assurance vie BoursoBank : tarifs, fiscalité et gestion en ligne · Consultez les conditions officielles de l’assurance vie BoursoBank, avec 0 € de frais d’entrée, huit mandats de gestion pilotée et une souscription 100 % en ligne.
La sécurité du fonds en euros n’est pas celle des unités de compte
Le fonds en euros apporte une garantie définie par le contrat, dont il faut lire le périmètre, notamment concernant les frais. Les unités de compte exposent, elles, aux fluctuations des marchés. Une perte en capital partielle ou totale est possible : l’assureur s’engage sur le nombre d’unités de compte, pas sur leur valeur.
Les ETF permettent de suivre un indice ; les OPCVM regroupent des portefeuilles gérés selon une stratégie définie. Les supports immobiliers, lorsqu’ils sont accessibles dans l’offre retenue, comme les SCPI, SCI ou OPCI, ajoutent des risques de valorisation et des contraintes de liquidité. L’immobilier dans une assurance-vie n’est donc pas un substitut garanti au fonds en euros.
Gestion libre ou pilotée : choisir selon son autonomie
En gestion libre, vous sélectionnez vos supports et réalisez les arbitrages. Cette formule suppose de comprendre les placements retenus et d’accepter leurs variations. En gestion pilotée, vous déléguez les choix selon un profil défini ; cette délégation simplifie le suivi, mais n’élimine ni les frais ni le risque de perte.
Un profil prudent examinera d’abord les conditions des fonds en euros. Un profil dynamique pourra consacrer davantage aux marchés, avec un horizon compatible avec leurs fluctuations. Dans les deux cas, détenir plusieurs fonds très proches ne diversifie pas nécessairement le portefeuille : regardez les actifs réellement détenus, les zones géographiques et les secteurs.
Retraits, fiscalité et succession : trois règles à distinguer
Votre argent n’est pas bloqué pendant huit ans. Vous pouvez demander un rachat, c’est-à-dire un retrait, avant cette échéance. BoursoBank met en avant des fonds disponibles en 72h lors d’un rachat partiel, sous réserve des conditions d’éligibilité et de traitement. Ce délai ne doit pas être assimilé à une disponibilité instantanée garantie pour toute opération.
Huit ans : un cap fiscal, pas une date de déblocage
Lors d’un rachat, seule la fraction correspondant aux gains est susceptible d’être imposée, pas l’intégralité de la somme retirée. Après huit ans, un abattement annuel sur les gains retirés rend la fiscalité plus favorable, selon votre situation. Les prélèvements sociaux restent à considérer.
La fiscalité précise dépend notamment de l’ancienneté du contrat, des dates de versement et des options applicables. Ouvrir avec une somme limitée peut permettre de prendre date fiscalement, sans justifier pour autant un investissement précipité sur des supports mal compris.
Une transmission à préparer dans la clause bénéficiaire
L’assurance-vie bénéficie d’un régime successoral spécifique, avec des abattements sous conditions. Le traitement dépend notamment de l’âge au moment des versements et du bénéficiaire. Il serait donc trompeur de présenter tout capital transmis comme automatiquement exonéré.
Vérifiez surtout que la clause bénéficiaire correspond à votre situation familiale et prévoyez les conséquences du décès préalable d’un bénéficiaire. Pour une famille recomposée ou un patrimoine complexe, un conseil notarial peut éviter une désignation ambiguë.
Notre avis : pertinent pour centraliser, à comparer pour optimiser
BoursoVie présente des atouts lisibles pour un client BoursoBank : accès numérique, ticket d’entrée de 300 €, absence de frais d’entrée et choix étendu de supports. Il mérite une place dans une sélection de contrats, sans être automatiquement le plus adapté à chaque épargnant.
Finance Héros lui attribue une note globale de 4.03/5, avec 5.0/5 pour les frais, 2.4/5 pour les fonds en euros, 4.7/5 pour les unités de compte et 3.2/5 pour la gestion pilotée. Ces appréciations signalent des forces inégales ; elles ne constituent ni une garantie de performance ni une comparaison personnalisée.
Avant d’ouvrir, confrontez deux ou trois contrats sur la même allocation et le même mode de gestion. Vérifiez les frais cumulés, les conditions des fonds en euros, les supports réellement utiles et les modalités de retrait. Si votre priorité est la simplicité au sein de votre banque, BoursoVie est cohérent. Si vous recherchez un support précis ou le coût récurrent le plus bas, la comparaison reste indispensable.

Partager cet article
Articles qui pourraient vous intéresser :
 Transmission assurance vie : après 70 ans, la clause bénéficiaire et les versements changent tout
 Unité de compte en assurance vie : rendement potentiel, capital exposé et frais à surveiller
 PEP assurance vie : un versement de trop peut faire perdre l’avantage fiscal
 Frais de courtage BoursoBank : comment choisir le forfait adapté à votre stratégie d’investissement