L’assurance vie n’échappe à l’IFI que pour sa part non immobilière
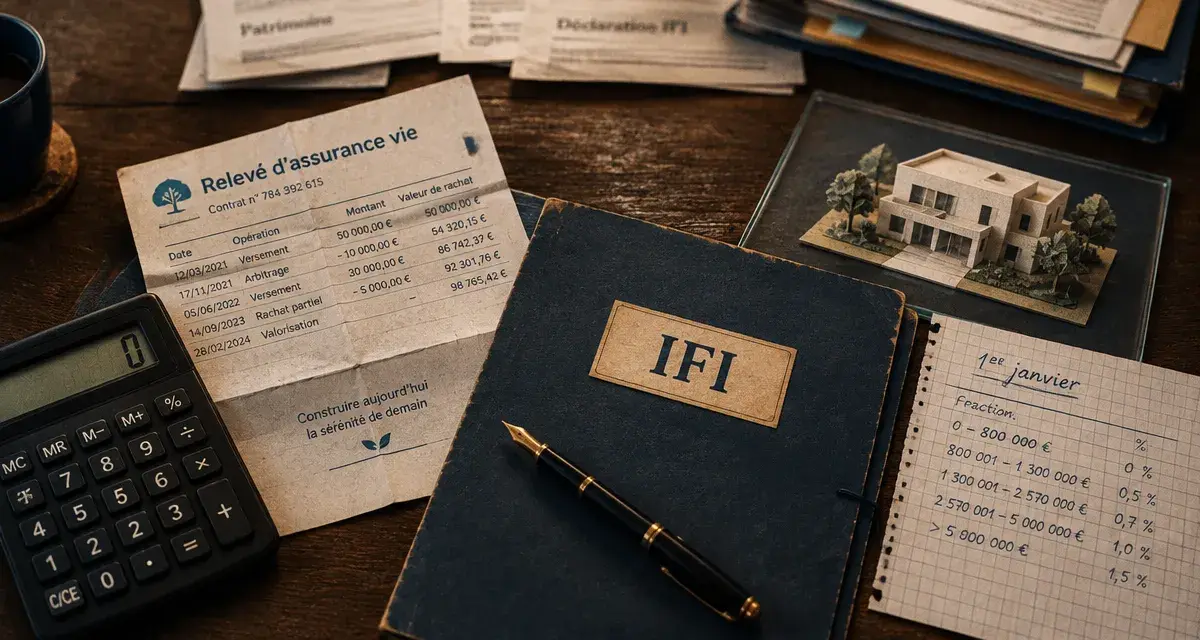
L’expression « assurance vie et ISF » reste courante, même si l’ISF a été remplacé par l’impôt sur la fortune immobilière (IFI) en janvier 2018. La question actuelle est donc plus précise : quelle part d’un contrat correspond à des actifs immobiliers taxables ? La réponse dépend du type de contrat, de ses supports et de la situation du foyer.
De l’ISF à l’IFI : ce qui a changé pour l’assurance vie
L’ancien impôt de solidarité sur la fortune portait sur l’ensemble du patrimoine net taxable. Les contrats d’assurance vie rachetables pouvaient alors être pris en compte pour leur valeur de rachat au 1er janvier, sous réserve des règles applicables à certains contrats et à certaines rentes.
L’IFI vise désormais le patrimoine immobilier. Il concerne les foyers dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros au 1er janvier. Les placements financiers, les liquidités et la plupart des supports d’assurance vie restent hors de son assiette. Un contrat peut toutefois y contribuer lorsqu’il contient, directement ou indirectement, des actifs immobiliers imposables.
Le contrat n’est pas taxable dans son intégralité
Un fonds en euros ou des unités de compte investies en actions, en obligations ou dans des fonds diversifiés ne deviennent pas imposables à l’IFI parce qu’ils sont logés dans une assurance vie. La vigilance porte sur les unités de compte investies dans l’immobilier, par exemple des sociétés civiles immobilières, des organismes de placement collectif immobilier ou d’autres véhicules détenant des immeubles taxables.
L’assurance vie sépare juridiquement l’épargnant des supports détenus. Elle facilite la gestion, la transmission et l’accès à différentes classes d’actifs, mais elle ne fait pas disparaître la composante immobilière au regard de l’IFI. Il faut donc examiner la composition réelle des unités de compte, y compris lorsque l’immobilier est détenu indirectement par l’intermédiaire d’un fonds. Deux contrats de même valeur peuvent ainsi avoir un traitement IFI différent.
Les contrats et rentes à classer avant toute déclaration
La première étape consiste à qualifier juridiquement le contrat. Sous l’ancien ISF, la possibilité pour le souscripteur de récupérer son épargne constituait le critère central. Cette distinction reste utile pour comprendre les documents anciens et certaines situations patrimoniales particulières.
| Situation | Logique sous l’ancien ISF | Point d’attention avec l’IFI |
|---|---|---|
| Contrat rachetable | Valeur de rachat généralement déclarable. | Seule la fraction représentative d’actifs immobiliers imposables est susceptible d’être retenue. |
| Contrat temporairement non rachetable | En principe exclu lorsqu’il ne permet pas de rachat. | Examiner les garanties et la nature des supports, notamment en cas de dénouement ou de faculté de rachat ultérieure. |
| Rente viagère acquise à titre onéreux | Généralement hors assiette, car elle résulte d’une aliénation du capital contre une rente. | Le traitement dépend de la structure patrimoniale et de la phase du contrat. |
| Rente viagère acquise à titre gratuit | Susceptible d’entrer dans le patrimoine taxable. | Une analyse individualisée est nécessaire. |
Contrat rachetable : la valeur de rachat reste le repère
Un contrat est rachetable lorsque le souscripteur peut demander le retrait de tout ou partie de son épargne. Dans le cadre de l’ISF, sa valeur de rachat servait de base déclarative. Pour l’IFI, elle constitue surtout un point de départ : l’assureur ou la société de gestion doit permettre d’identifier la quote-part correspondant à des actifs immobiliers imposables.
Non-rachetable ne signifie pas automatiquement exonéré
La nuance compte. Les contrats temporairement non rachetables, notamment ceux dont l’objet est purement assurantiel, ne se confondent pas avec tous les contrats non rachetables. Sous l’ISF, des règles spécifiques visaient notamment les contrats souscrits après le 20 novembre 1991 et les primes versées après 70 ans. Ces règles historiques ne doivent pas être transposées mécaniquement à l’IFI, car la nature immobilière des actifs est désormais déterminante.
Calculer la part d’assurance vie susceptible d’entrer à l’IFI
La date de référence est le 1er janvier de l’année d’imposition. Il ne suffit donc pas de reprendre un relevé annuel reçu plusieurs mois plus tard ni de déclarer la valeur totale du contrat par prudence. Une surévaluation est une erreur au même titre qu’une omission.
Partir de la valorisation puis isoler l’immobilier taxable
La méthode pratique consiste à relever la valeur du contrat au 1er janvier, puis à appliquer le pourcentage d’actifs immobiliers imposables communiqué pour chaque unité de compte. Si un contrat vaut 300 000 € et que les supports détenus représentent au total 15 % d’actifs immobiliers entrant dans l’assiette, la base à examiner est de 45 000 €, avant de tenir compte des éventuelles exclusions ou dettes admises au niveau du foyer.
Les OPCVM et certaines structures immobilières ne sont pas tous traités de la même façon. Des exclusions peuvent s’appliquer sous conditions, notamment selon la part d’immobilier détenue ou la nature des actifs. Il faut donc utiliser les informations fiscales fournies par l’assureur plutôt que d’estimer le pourcentage à partir du seul nom commercial du support.
Ne pas confondre fiscalité des rachats et IFI
Les primes versées après 70 ans concernent principalement la transmission au décès. Elles ne permettent pas, à elles seules, de déterminer l’assiette IFI. De même, l’ancienneté de 4 ou 8 ans, les abattements de 4 600 € ou 9 200 €, la flat tax et les prélèvements sociaux relèvent de la fiscalité des gains en cas de rachat. Ces règles peuvent être importantes, mais elles répondent à une autre question que l’IFI.
Déclarer sans oublier les situations personnelles
L’IFI s’apprécie au niveau du foyer fiscal. Les personnes mariées, les partenaires de PACS et les concubins notoires sont en principe soumis à une imposition commune. Il faut donc additionner les fractions immobilières imposables des contrats détenus par chacun avec les autres biens immobiliers du foyer.
Non-résidents : une règle à vérifier selon les biens détenus
Les non-résidents fiscaux peuvent être redevables de l’IFI sur leurs biens et droits immobiliers situés en France, y compris au travers de certaines détentions indirectes. Un contrat d’assurance vie ne doit donc pas être écarté ni déclaré automatiquement en raison de la seule résidence fiscale. La localisation des actifs sous-jacents, les conventions fiscales applicables et la composition du contrat doivent être examinées.
Les réflexes qui sécurisent la déclaration
- Conserver l’attestation de valorisation au 1er janvier et le détail fiscal des unités de compte.
- Vérifier chaque année les arbitrages réalisés, car la part immobilière d’un contrat évolue avec les supports choisis.
- Distinguer les contrats détenus en épargne des rentes déjà servies, dont le régime peut différer.
- Ne pas confondre la valeur globale de l’assurance vie avec la fraction immobilière retenue pour l’IFI.
- Faire examiner les contrats anciens, les primes après 70 ans, les rentes et les situations de non-résidence lorsqu’un doute subsiste.
L’assurance vie peut-elle réduire l’exposition à l’IFI ?
L’assurance vie n’est pas un outil d’exonération automatique. Elle peut toutefois limiter l’exposition à l’IFI lorsque l’épargne est investie dans des supports financiers non immobiliers, puisque ceux-ci restent en principe hors assiette. À l’inverse, augmenter la place de supports immobiliers dans les unités de compte peut accroître la fraction déclarable.
Un arbitrage ne doit pas dépendre du seul impôt. Le rendement attendu, le risque, l’horizon de placement, la disponibilité de l’épargne et les objectifs de transmission doivent aussi être pris en compte. Le plafonnement de l’impôt peut jouer pour certains foyers, car il tient compte du niveau des revenus et de certains impôts dus. Cette règle de calcul est distincte et ne dispense pas de valoriser correctement le patrimoine immobilier taxable.
En pratique, une déclaration fiable repose sur trois documents : le relevé du contrat au 1er janvier, le détail des supports immobiliers imposables et la vision consolidée du patrimoine du foyer. Cette méthode évite de traiter l’assurance vie comme un bloc uniforme et permet de répondre précisément à la question fiscale posée.

Partager cet article
Articles qui pourraient vous intéresser :
 SCI à l’IS, SARL, SAS : quel statut change vraiment la fiscalité de l’usufruit de parts de SCPI ?
 Assurance vie enfant : ouvrir tôt pour financer études, permis et premier logement
 Assurance vie pour un achat immobilier : rachat, avance ou conservation ?
 Meilleur placement à court terme : le rendement ne suffit pas, la disponibilité compte d’abord