Racheter un crédit auto : alléger la mensualité sans perdre de vue le coût total
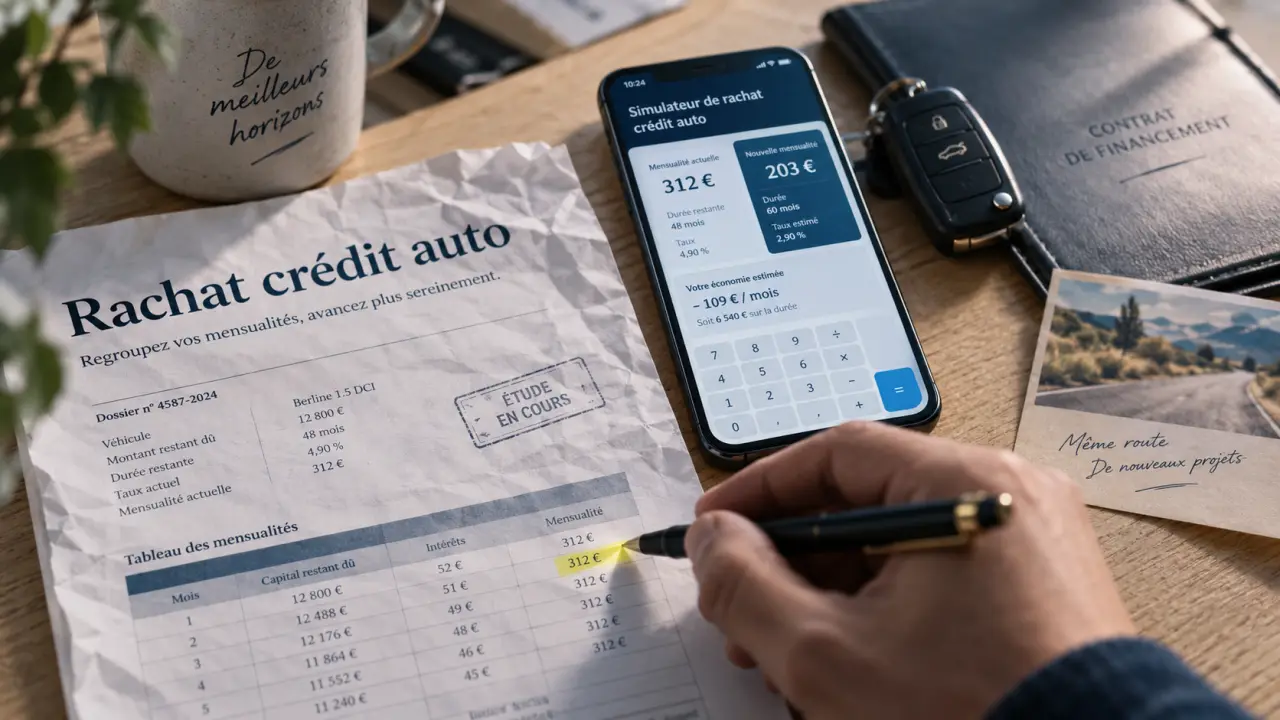
Racheter un crédit auto consiste à faire rembourser votre prêt voiture par un nouvel établissement, souvent dans le cadre d’un regroupement de crédits. L’objectif est généralement de retrouver une mensualité plus facile à supporter. Cette souplesse a toutefois une contrepartie : en étalant le remboursement, vous pouvez payer davantage au total. Avant toute demande, comparez donc le soulagement mensuel obtenu avec le coût réel de la nouvelle opération.
Ce que recouvre concrètement le rachat de crédit auto
Un rachat de crédit auto n’efface pas votre dette : il la remplace. Le nouvel organisme rembourse le capital restant dû à votre prêteur initial, puis vous propose un nouveau contrat avec un taux, une durée et une mensualité différents. Vous ne remboursez alors plus votre ancien crédit auto, mais le financement mis en place pour le racheter.
Simulateur de rachat de crédit auto
Situation actuelle
Nouveau financement
* Attention : Une mensualité réduite peut entraîner une hausse du coût total du crédit. Ces résultats sont indicatifs et ne constituent pas une offre de prêt.
Cette opération peut concerner le seul prêt voiture. Elle prend cependant souvent la forme d’un regroupement de crédits : le crédit auto est réuni avec un prêt personnel, un crédit renouvelable, un financement de travaux ou d’autres crédits à la consommation. Vous passez ainsi de plusieurs échéances à une mensualité unique, prélevée à une date définie.
Le crédit auto peut aussi être intégré à un projet plus large
Selon votre besoin et votre capacité de remboursement, le nouveau financement peut inclure une trésorerie complémentaire. Elle peut servir à anticiper une réparation importante, à financer un déménagement ou à remplacer un véhicule devenu trop coûteux à entretenir. Cette somme n’est pas automatique : elle augmente le montant emprunté et fait l’objet d’une analyse de solvabilité.
La présence d’un prêt immobilier demande une attention particulière. Lorsque les encours immobiliers représentent plus de 60 % du montant total regroupé, l’opération peut basculer dans la catégorie du crédit immobilier. Les règles, les garanties éventuelles et les conditions de financement peuvent alors changer.
Dans quelles situations l’opération peut-elle être pertinente ?
Faire racheter son crédit auto relève surtout d’une décision de budget, et pas uniquement d’une recherche de taux bas. L’opération peut être utile après une baisse de revenus, une séparation, l’arrivée d’un enfant ou l’accumulation de plusieurs prélèvements qui rendent les fins de mois difficiles. Une mensualité allégée peut redonner une marge de manœuvre et réduire le risque d’incident de paiement.
Comprendre le remboursement anticipé d’un crédit à la consommation · Découvrez les règles officielles du regroupement de crédits et les plafonds d’indemnité applicables en cas de remboursement anticipé.
| Situation | Intérêt potentiel | Point à surveiller |
|---|---|---|
| Plusieurs crédits en cours | Regrouper les échéances et simplifier le suivi | Comparer le coût global de chaque dette avec celui du nouveau prêt |
| Mensualité auto devenue trop lourde | Réduire la charge mensuelle en allongeant la durée | Le coût total du crédit peut augmenter |
| Taux de marché plus favorable | Obtenir de meilleures conditions si le dossier est solide | Les frais peuvent annuler une partie du gain |
| Nouveau besoin de financement | Prévoir une trésorerie additionnelle dans une même échéance | Ne pas emprunter davantage sans utilité précise |
Le véhicule joue souvent un rôle central dans le budget : il permet d’aller travailler, d’accompagner les enfants ou de maintenir une activité indépendante. L’enjeu ne consiste donc pas seulement à réduire une ligne sur le relevé bancaire. Il faut préserver un reste à vivre suffisant pour l’assurance, le carburant, l’entretien et les imprévus mécaniques. Une mensualité abaissée qui libère de la trésorerie pour ces dépenses peut être plus protectrice qu’une économie apparente obtenue au prix d’un budget automobile sous-estimé.
Le vrai calcul : mensualité, durée, taux et frais
Une offre de rachat ne doit jamais être jugée sur la seule nouvelle mensualité. Une échéance plus basse provient souvent d’une durée de remboursement plus longue. Vous disposez de davantage de marge chaque mois, mais les intérêts s’appliquent sur une période étendue. Plus la durée s’allonge, plus le coût total du crédit risque d’augmenter.
Les montants à mettre face à face
Pour évaluer l’intérêt de l’opération, relevez d’abord le capital restant dû de votre crédit auto et de vos autres prêts. Additionnez ensuite toutes les mensualités actuelles, puis comparez-les à la nouvelle échéance proposée. Enfin, confrontez le total restant à payer aujourd’hui au total dû après le rachat, assurance incluse si vous en souscrivez une.
- Le capital restant dû sur chaque prêt concerné ;
- Le taux et la durée restante de vos financements actuels ;
- Le taux du nouveau crédit et sa durée totale ;
- Les frais de dossier, de courtage ou de garantie éventuels ;
- Les indemnités ou frais liés au remboursement anticipé ;
- Le coût de l’assurance emprunteur, actuelle et future.
Un taux affiché comme avantageux ne suffit donc pas à conclure. Des frais de remboursement anticipé peuvent être dus sur les anciens contrats, tandis qu’une assurance plus chère peut alourdir le nouveau financement. Demandez une présentation claire du montant financé, de la mensualité, du nombre d’échéances et du total à rembourser. Cette comparaison permet de distinguer un gain réel d’un simple report de charge.
Préparer une demande qui a des chances d’aboutir
Banque actuelle, autre établissement de crédit ou courtier : plusieurs interlocuteurs peuvent étudier votre demande. Votre banque connaît votre historique, mais comparer avec d’autres offres reste utile. Un courtier peut vous aider à présenter le dossier et à solliciter plusieurs partenaires bancaires. Son intervention peut toutefois générer des frais, à intégrer dans le calcul du coût total.
La solvabilité est examinée au-delà des revenus
L’établissement analyse la régularité de vos ressources, vos charges fixes, votre taux d’endettement, votre reste à vivre et votre comportement bancaire. Des revenus stables et des comptes correctement tenus renforcent le dossier. À l’inverse, des découverts répétés, des impayés ou une situation professionnelle trop instable peuvent conduire à un refus ou à des conditions moins favorables.
Préparez vos justificatifs avant de lancer une simulation : pièce d’identité, justificatif de domicile, relevés de compte, justificatifs de revenus, tableaux d’amortissement, contrats de prêts et informations sur l’assurance. Un dossier complet évite les approximations sur le capital restant dû et facilite l’étude de la demande.
Suivre une méthode simple avant de signer
- Faites l’inventaire de tous vos crédits, de leurs mensualités et de leurs durées restantes.
- Définissez votre objectif : réduire la mensualité, simplifier votre gestion, dégager une capacité d’endettement ou financer un besoin identifié.
- Réalisez plusieurs simulations sans vous engager, en conservant les mêmes montants et la même demande de trésorerie pour comparer les offres de façon utile.
- Vérifiez le coût total, les frais, l’assurance et les conditions de remboursement anticipé avant d’accepter une offre.
- Évitez de signer dans l’urgence : une offre adaptée doit améliorer votre équilibre budgétaire sans créer une dette disproportionnée.
Le rachat de crédit auto est pertinent lorsqu’il répond à une stratégie claire : sécuriser un budget tendu, réunir des échéances difficiles à suivre ou ajuster une mensualité à une nouvelle situation. S’il ne fait que repousser une difficulté sans réduire les dépenses ni clarifier le projet, l’allongement de la dette peut devenir un piège. Une simulation détaillée et une comparaison rigoureuse restent les meilleurs outils pour décider.

- Racheter un crédit auto : alléger la mensualité sans perdre de vue le coût total - 3 octobre 2026
- Frais du PEA Trade Republic : 1 € l’ordre, mais le coût réel dépend du spread - 25 septembre 2026
- Frais de courtage BoursoBank : comment choisir le forfait adapté à votre stratégie d’investissement - 23 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Chèque différé Leclerc : payer aujourd’hui, être encaissé 15 à 30 jours plus tard
 Après une séparation, la désolidarisation d’un prêt immobilier dépend de l’accord de la banque
 APL et crédit immobilier : quels sont les droits réels des propriétaires en 2026 ?
 Remboursement assurance prêt immobilier : ce que l’assureur paie vraiment, et à quel moment