Assurance vie pour un achat immobilier : rachat, avance ou conservation ?
L’idée que l’assurance vie est un placement bloqué pendant huit ans est une erreur tenace qui freine de nombreux projets immobiliers. En réalité, votre contrat est disponible à tout moment. Si vous envisagez d’acquérir votre résidence principale, mobiliser cette épargne est une option courante, mais elle exige une stratégie précise pour préserver vos avantages fiscaux et votre protection successorale.
Peut-on débloquer son assurance vie pour un achat immobilier ?
La réponse est affirmative : vous pouvez disposer des fonds placés sur votre assurance vie à tout instant, quel que soit l’âge de votre contrat. Le seuil des huit ans constitue un repère fiscal, et non une contrainte de liquidité. Pour financer un apport personnel, vous disposez principalement de deux leviers : le rachat et l’avance.
Simulateur fiscal d’assurance vie
Estimez l’imposition de votre rachat
Le rachat consiste à retirer définitivement une partie ou la totalité de votre épargne. L’avance, quant à elle, s’apparente à un prêt consenti par l’assureur, où votre contrat sert de garantie. Dans le cadre d’un achat immobilier, le rachat est souvent privilégié pour constituer un apport substantiel, tandis que l’avance est une solution de court terme, utile pour pallier un besoin de trésorerie ponctuel avant la vente d’un autre bien.
Rachat partiel ou total : quelles conséquences pour votre patrimoine ?
Le choix entre un rachat partiel et un rachat total dépend de votre vision à long terme. Un rachat total entraîne la clôture définitive du contrat. Vous perdez alors l’antériorité fiscale, précieuse pour les abattements futurs, ainsi que les clauses bénéficiaires optimisées. C’est une opération à éviter si votre contrat a déjà plusieurs années.
À l’inverse, le rachat partiel permet de conserver le contrat ouvert. Vous ne retirez que la somme nécessaire pour votre apport. La fiscalité ne s’applique alors qu’à la part de plus-values contenue dans le montant racheté, et non sur le capital total. Cette méthode agit comme un fusible financier : en ne prélevant que le strict nécessaire, vous protégez la structure globale de votre épargne contre une ponction fiscale massive et préservez les avantages successoraux acquis, tout en laissant le capital résiduel continuer à générer des intérêts.
Quelle fiscalité anticiper selon l’ancienneté du contrat ?
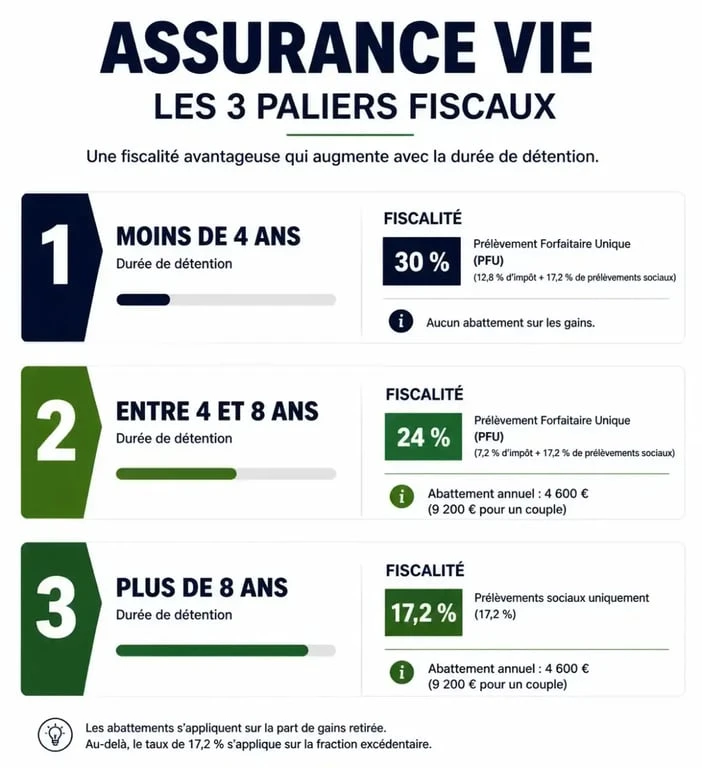
La fiscalité est le point critique de votre opération. Le fisc distingue le capital des gains réalisés. Seule la part d’intérêts est soumise à l’impôt et aux prélèvements sociaux de 17,2 %.
Fiscalité de l’assurance-vie : comprendre l’imposition de vos gains · Découvrez les règles d’imposition applicables aux rachats d’assurance-vie selon la durée de votre contrat et les exonérations possibles.
| Ancienneté du contrat | Fiscalité sur les gains |
|---|---|
| Moins de 4 ans | Prélèvement forfaitaire libératoire de 35 % + 17,2 % de prélèvements sociaux |
| Entre 4 et 8 ans | Prélèvement forfaitaire libératoire de 15 % + 17,2 % de prélèvements sociaux |
| Plus de 8 ans | Abattement annuel de 4 600 € (célibataire) ou 9 200 € (couple) sur les gains |
Après huit ans, le régime fiscal devient particulièrement attractif. L’abattement annuel sur les intérêts permet, dans de nombreux cas, de réaliser un rachat partiel sans aucune imposition sur le revenu, seuls les prélèvements sociaux restant dus.
L’avance sur assurance vie : une alternative à étudier
Si vous ne souhaitez pas racheter vos parts, l’avance est une alternative technique. L’assureur vous prête une somme d’argent, généralement comprise entre 60 % et 80 % de la valeur de votre contrat, pour une durée maximale de trois ans, renouvelable une fois.
L’intérêt de l’avance est double. D’une part, votre capital continue de fructifier normalement sur le contrat pendant toute la durée du prêt. D’autre part, l’avance n’est pas considérée comme un retrait, elle n’est donc pas imposée.
Attention toutefois : cette opération a un coût sous forme d’intérêts bancaires versés à l’assureur. Elle est pertinente si vous attendez une rentrée d’argent prochaine, comme la vente de votre ancien logement, qui permettra de rembourser cette avance rapidement.
Anticiper les délais et les étapes pour réussir son achat
Ne sous-estimez jamais le facteur temps. Bien que la loi prévoie un délai maximal de deux mois pour le versement des fonds, les assureurs traitent généralement les demandes en 10 à 15 jours ouvrés. La complexité de votre dossier ou la nature des supports peut toutefois allonger ce délai.
Simulez d’abord votre rachat en contactant votre assureur pour obtenir une estimation précise de la part de plus-values et de l’imposition potentielle. Vérifiez ensuite les conditions de votre contrat, car certains prévoient des frais de sortie ou des limites de retrait. Transmettez votre demande par lettre recommandée avec accusé de réception en précisant le montant exact souhaité. Enfin, coordonnez-vous avec le notaire pour vous assurer que les fonds seront disponibles sur votre compte courant avant la date prévue de signature de l’acte authentique.
La clé d’un achat immobilier réussi avec l’assurance vie réside dans l’anticipation. En intégrant cette étape dans votre plan de financement dès le compromis de vente, vous évitez le stress des derniers jours et optimisez le coût fiscal de votre apport personnel.

- Assurance vie pour un achat immobilier : rachat, avance ou conservation ? - 20 septembre 2026
- Assurance crédit immobilier perte d’emploi : quels délais, quelles exclusions et quelle protection pour vos mensualités ? - 16 septembre 2026
- Remboursement assurance prêt immobilier : ce que l’assureur paie vraiment, et à quel moment - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie Allianz : 2,21 % de rendement moyen, bonus et frais à surveiller
 Garance assurance vie avis : 0 % de versement, 3,50 % sur le fonds euros et des limites claires
 Assurance vie garantie : que couvrent 70 000 €, 90 000 € et le FGAP ?
 PEA Caisse d’Épargne : l’accompagnement bancaire face à des frais pouvant atteindre 3,60 %