Meilleur placement à court terme : le rendement ne suffit pas, la disponibilité compte d’abord
Le meilleur placement à court terme n’est pas forcément celui qui affiche le taux le plus élevé. Pour une somme dont vous aurez besoin dans moins de trois ans, les priorités sont généralement de préserver le capital, de récupérer l’argent au bon moment et de connaître le rendement réellement acquis après impôts et frais. Un projet immobilier, des travaux, une réserve de sécurité ou une attente avant un investissement de long terme n’appellent pas les mêmes choix.
Commencer par fixer la date à laquelle l’argent doit être disponible
On parle habituellement de court terme pour un horizon allant jusqu’à trois ans. À cette échéance, les actions, l’immobilier direct ou les supports obligataires sensibles aux variations de taux peuvent être inadaptés : leur valeur peut baisser au moment précis où vous devez vendre. Un bon placement court terme se juge donc moins à son potentiel théorique qu’à sa capacité à restituer une somme prévisible à une date donnée.
Trois poches d’épargne à ne pas mélanger
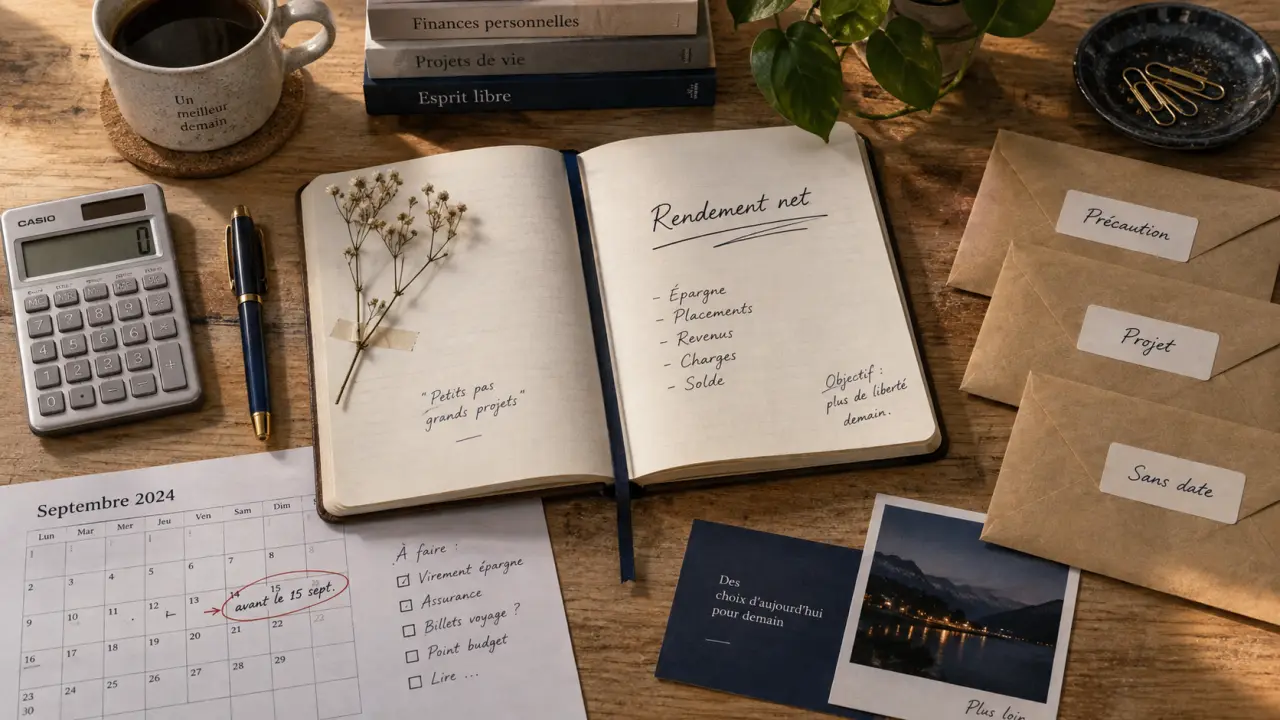
Avant de comparer les produits, répartissez mentalement votre argent en trois poches : l’épargne de précaution, le budget d’un projet daté et l’épargne sans échéance précise. La première doit rester mobilisable immédiatement ; elle représente souvent entre 3 et 6 mois de charges. La deuxième doit rester sécurisée jusqu’à la dépense prévue. Seule la troisième peut supporter davantage de durée, de volatilité ou de risque.
Cette séparation évite une erreur fréquente : investir l’apport destiné à un achat dans un support qui peut perdre de la valeur, puis devoir vendre à perte. Elle permet aussi de ne pas laisser toute son épargne sur le compte courant, où elle ne produit aucun intérêt.
La liquidité ne se résume pas à « retrait possible »
Un placement peut être disponible en théorie, mais peu pratique en réalité. Vérifiez le délai de virement, le préavis éventuel, la pénalité de sortie et le risque de devoir vendre à un mauvais prix. Un livret permet en principe un retrait rapide. À l’inverse, le rachat sur une assurance-vie peut prendre de 7 à 60 jours. Un compte à terme prévoit une échéance : sortir avant peut réduire fortement les intérêts.
Les livrets réglementés : le premier choix pour l’argent indispensable
Pour l’épargne de précaution et les dépenses proches, les livrets réglementés forment le socle le plus simple. Les intérêts du Livret A, du LDDS et du LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Leur rendement évolue au fil des révisions, mais leur lisibilité et leur disponibilité restent leurs principaux atouts.
- Le Livret A est plafonné à 22 950 €.
- Le LDDS est plafonné à 12 000 € et suit le même taux que le Livret A.
- Le LEP, accessible sous conditions de revenus, est plafonné à 10 000 € et a été rémunéré à 2,7 %.
À titre de repère, le Livret A a affiché un taux de 2,4 %, avec une baisse à 1,7 % annoncée pour août 2025. Ce changement rappelle une règle simple : vérifiez toujours le taux en vigueur avant de décider. Pour un couple, les plafonds cumulés du Livret A et du LDDS peuvent atteindre 69 900 €, hors intérêts capitalisés.
Attention au calcul par quinzaine et aux livrets promotionnels
Les intérêts des livrets réglementés sont calculés par quinzaine. Verser juste avant le 16 ou le dernier jour du mois peut donc retarder la prise en compte des intérêts. Les super livrets bancaires affichent parfois un taux d’appel séduisant et des plafonds allant jusqu’à plusieurs millions d’euros. Ce taux est souvent temporaire, et les intérêts sont fiscalisés. Comparez le taux appliqué après la promotion et après la fiscalité, plutôt que celui mis en avant dans l’offre.
Fonds monétaires, comptes à terme et fonds euros : choisir selon le blocage accepté
Une fois les livrets réglementés remplis, d’autres solutions peuvent accueillir une somme importante. Elles ne répondent toutefois pas aux mêmes contraintes de garantie, de liquidité et de simplicité. Le choix dépend surtout de la date de dépense et de votre capacité à laisser l’argent placé.
| Solution | Disponibilité | Capital | Point de vigilance |
|---|---|---|---|
| Fonds monétaire | Souvent rapide, selon l’enveloppe | Non garanti | Valeur liquidative et frais |
| Compte à terme | À l’échéance prévue | Prévisible si conservé jusqu’au terme | Pénalité en cas de retrait anticipé |
| Fonds en euros | Rachat en plusieurs jours ou semaines | Garantie du capital par l’assureur, hors frais | Frais et rendement non acquis d’avance |
Le fonds monétaire pour rester exposé aux taux courts
Un fonds monétaire investit dans des instruments de dette de très courte durée, comme des certificats de dépôt ou des billets de trésorerie. Il suit donc assez rapidement l’évolution des taux d’intérêt à court terme : le taux interbancaire a dépassé 3,9 % comme référence. Accessible via un compte-titres ou parfois une assurance-vie, il n’offre pas de garantie en capital et supporte des frais. Son rendement dépend aussi de la fiscalité de l’enveloppe utilisée.
La date de besoin doit guider le choix du support. Un capital prévu pour la signature chez le notaire dans quatre mois ne devrait pas dépendre d’un produit dont le retrait repose sur une valeur liquidative, un arbitrage ou un délai administratif. Même sans crise financière, une mauvaise synchronisation peut compliquer le financement d’un projet.
Le compte à terme et le fonds en euros pour un projet planifié
Le compte à terme convient lorsque la date de dépense est connue et que vous pouvez renoncer à utiliser la somme entre-temps. Les taux bruts proposés se situent entre 1 % et 4,2 % selon la durée et l’établissement. Lisez les conditions de sortie avant de souscrire : le taux affiché peut être conditionné au maintien des fonds jusqu’à l’échéance.
Le fonds en euros d’une assurance-vie apporte davantage de souplesse, mais ne remplace pas un livret pour une dépense urgente. Son rendement moyen a été de 2,65 %, certains contrats dépassant 4 %. Des frais d’entrée, des frais de gestion ou l’obligation d’investir une partie en unités de compte peuvent toutefois réduire l’intérêt de l’opération. L’avantage fiscal de l’assurance-vie devient surtout pertinent après huit ans de détention.
Comparer le rendement net plutôt que le taux affiché
Les livrets réglementés échappent à l’impôt. Pour les intérêts d’un compte à terme, d’un super livret ou d’un fonds monétaire détenu hors enveloppe fiscale, le prélèvement forfaitaire unique est généralement de 30 %, soit 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Un taux brut de 4 % ne donne donc pas 4 % nets : avant frais, il équivaut à 2,8 % nets avec cette fiscalité.
Ajoutez les frais de tenue de compte, de gestion ou d’arbitrage lorsqu’ils existent. Comparez aussi le gain net à l’inflation : préserver nominalement 10 000 € ne signifie pas nécessairement préserver son pouvoir d’achat. Sur une période courte, la sécurité et la certitude de disposer de la somme priment néanmoins souvent sur la recherche d’un rendement réel maximal.
Une méthode simple pour décider sans risque inutile
- Notez l’échéance exacte : « dans deux ans » est moins utile que « avant le 15 septembre ».
- Conservez l’épargne de sécurité sur des supports immédiatement disponibles, en privilégiant d’abord le LEP si vous y êtes éligible, puis le Livret A et le LDDS.
- Calculez le montant excédentaire réellement immobilisable sans mettre en danger votre budget.
- Comparez le rendement net et les conditions de sortie d’un compte à terme, d’un fonds monétaire ou d’un fonds en euros.
- Écartez les promesses de rendement élevé si l’argent est nécessaire à une date fixe.
Le crowdfunding immobilier illustre bien ce dernier point : ses rendements annoncés de 8 % à 12 % peuvent sembler attractifs pour des durées de 12 à 36 mois, mais le capital n’est pas garanti et un retard de remboursement est possible. Ce n’est pas un placement de trésorerie. Pour un horizon court, le meilleur choix est souvent celui qui respecte votre échéance et votre besoin de liquidité, plutôt que celui qui affiche le rendement le plus ambitieux.

- Meilleur placement à court terme : le rendement ne suffit pas, la disponibilité compte d’abord - 9 octobre 2026
- Racheter un crédit auto : alléger la mensualité sans perdre de vue le coût total - 3 octobre 2026
- Frais du PEA Trade Republic : 1 € l’ordre, mais le coût réel dépend du spread - 25 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Transmission assurance vie : après 70 ans, la clause bénéficiaire et les versements changent tout
 CARAC assurance vie : 0 % de frais sur versements, 23 UC et un bonus sous conditions
 PEP assurance vie : un versement de trop peut faire perdre l’avantage fiscal
 Frais de courtage BoursoBank : comment choisir le forfait adapté à votre stratégie d’investissement