Peut-on ouvrir un compte avec un passeport étranger ? Résidence, justificatifs et solutions
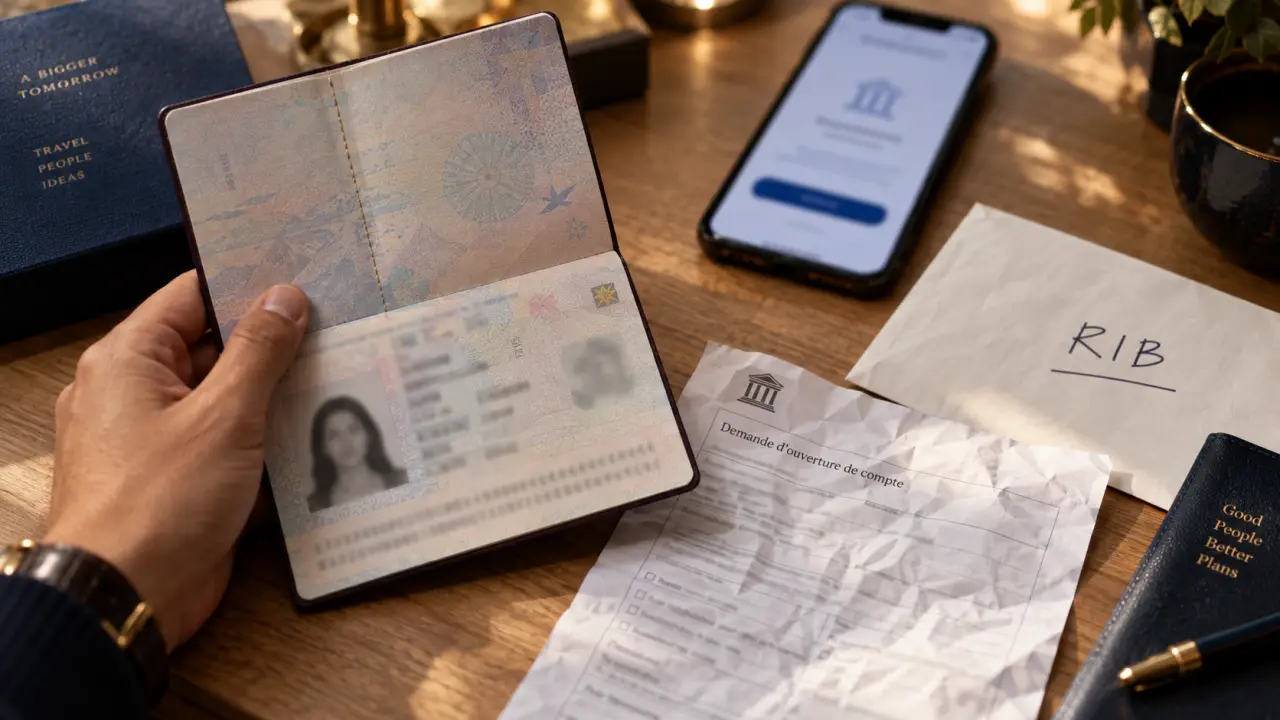
Oui, il est généralement possible d’ouvrir un compte bancaire en France avec un passeport étranger en cours de validité. Ce document prouve toutefois votre identité, mais il ne suffit pas toujours à lui seul. Votre adresse, votre résidence fiscale et le type de compte recherché influencent les pièces demandées et les offres accessibles.
Le passeport étranger est accepté sous réserve de vérifications
Une banque, une banque en ligne ou un établissement de paiement doit vérifier l’identité de ses clients. Un passeport étranger valide est donc couramment accepté, qu’il soit délivré par un pays de l’Union européenne ou par un État situé hors de l’Espace économique européen. L’établissement peut néanmoins demander des informations complémentaires pour respecter ses obligations de connaissance du client.
Droit au compte : la procédure officielle de la Banque de France · Découvrez les étapes à suivre après un refus bancaire pour obtenir la désignation d’une banque et l’accès aux services bancaires de base.
Dans la pratique, l’ouverture dépend moins de votre nationalité que de votre capacité à présenter un dossier cohérent. La banque vérifie notamment votre identité, votre adresse, votre résidence fiscale et, selon l’offre choisie, votre activité ou vos revenus. Chaque établissement applique sa propre politique d’acceptation. Il peut donc accepter le passeport tout en refusant le dossier si les justificatifs complémentaires sont incomplets ou incompatibles.
Résider en France facilite nettement la démarche
Un étranger qui vit en France, y travaille, y étudie ou vient de s’y installer dispose généralement de davantage d’options. Un justificatif de domicile récent facilite l’ouverture d’un compte courant, notamment dans une agence bancaire. Pour un séjour durable, un titre de séjour peut être demandé selon votre nationalité et votre situation administrative. Certaines banques le réclament notamment lorsque la présence en France dépasse 90 jours pour les personnes originaires d’un pays hors Espace économique européen.
Un non-résident peut aussi demander un compte bancaire français, mais les conditions sont souvent plus sélectives. Certaines banques traditionnelles proposent des offres adaptées à ce profil. De nombreuses banques en ligne exigent toutefois une résidence fiscale ou une adresse dans les pays qu’elles couvrent. Avant d’envoyer vos documents, vérifiez donc les conditions d’éligibilité, le pays de résidence accepté et les justificatifs exigés.
Étudiants et citoyens américains : deux situations à anticiper
Un étudiant étranger peut généralement présenter son passeport, son visa ou son titre de séjour lorsqu’il est requis, son certificat de scolarité et un justificatif d’hébergement. Lorsque le logement n’est pas encore à son nom, une attestation d’hébergement accompagnée de la pièce d’identité de l’hébergeant et de son propre justificatif de domicile est souvent utile.
Les ressortissants américains rencontrent parfois davantage de formalités. La réglementation FATCA impose aux établissements financiers d’identifier les clients soumis à une obligation fiscale aux États-Unis. Cela ne rend pas l’ouverture impossible, mais explique la présence de questionnaires supplémentaires et le refus de certaines offres, en particulier en ligne. Il faut déclarer sa situation fiscale avec précision pour éviter un blocage au moment de la validation.
Préparer les documents qui évitent les blocages
Le plus simple consiste à réunir les pièces avant de déposer une demande. Un dossier complet limite les échanges avec l’établissement, surtout lorsque vous avez besoin rapidement d’un RIB français pour recevoir un salaire, payer un loyer ou effectuer des démarches auprès de la CAF ou du CROUS.
- Passeport étranger valide : les pages d’identité doivent être nettes, lisibles et non expirées. Les informations saisies dans le formulaire doivent correspondre exactement à celles du document.
- Justificatif de domicile récent : il peut s’agir d’une facture d’énergie, d’un avis d’imposition, d’une quittance de loyer ou d’une attestation d’hébergement, selon les règles de l’établissement.
- Document de séjour si nécessaire : un visa, un titre de séjour ou un récépissé peut être demandé selon votre statut et la durée prévue de votre présence en France.
- Justificatif d’activité ou de revenus : certaines banques demandent un contrat de travail, des fiches de paie, un certificat de scolarité ou un autre document lié à votre situation.
- Informations fiscales : indiquez votre pays de résidence fiscale et votre numéro d’identification fiscale si vous en possédez un.
Ne confondez pas adresse postale et résidence fiscale. Vous pouvez être hébergé temporairement chez un proche tout en conservant votre résidence fiscale dans un autre pays. Cette situation doit être déclarée clairement. Une incohérence entre l’adresse, le pays fiscal et les documents transmis peut retarder la validation ou entraîner une demande d’informations supplémentaires.
Obtenir un premier justificatif à son nom
À l’arrivée en France, le premier document établi à votre nom peut faciliter les démarches suivantes. Une attestation d’hébergement peut aider à ouvrir un compte, puis le RIB peut servir à souscrire certains contrats. Ces contrats produisent ensuite de nouveaux documents portant votre nom et votre adresse.
Si vous venez d’arriver, conservez donc les courriers, échéanciers et attestations officielles qui mentionnent vos coordonnées. Vérifiez qu’ils sont récents et lisibles. Au fil du temps, ces pièces peuvent rendre votre dossier plus solide auprès d’une banque traditionnelle, d’un bailleur ou d’une administration.
Choisir la solution selon l’urgence et les services attendus
Le choix ne doit pas reposer uniquement sur la rapidité d’ouverture. Un compte de paiement peut répondre à un besoin immédiat, tandis qu’un compte courant bancaire est souvent plus adapté si vous recherchez un découvert autorisé, des moyens de financement ou une relation durable avec une agence.
| Solution | Profil adapté | Points forts | Limites à vérifier |
|---|---|---|---|
| Banque traditionnelle | Résident installé, salarié ou étudiant avec un dossier complet | Compte courant, conseiller et services bancaires étendus | Délais parfois plus longs, domicile et revenus souvent examinés |
| Banque en ligne | Personne disposant déjà de justificatifs compatibles | Souscription à distance et démarches simplifiées | Conditions de résidence et d’éligibilité parfois strictes |
| Compte de paiement | Nouvel arrivant ayant besoin rapidement d’un RIB | Accès souvent plus rapide, carte et virements selon l’offre | Pas toujours de découvert ni de crédit, services bancaires plus limités |
Un compte de paiement n’est pas nécessairement un compte bancaire au sens strict. Il peut permettre de recevoir des virements et de disposer d’un RIB français nominatif, mais ses fonctionnalités, ses plafonds et la possibilité de déposer des espèces varient selon l’établissement. Certains comptes fonctionnent avec une autorisation systématique et ne permettent pas de découvert.
Examinez également la grille tarifaire avant de souscrire. Vérifiez les frais de tenue de compte, les retraits, les virements, les paiements et les opérations en espèces. Une ouverture simple ne signifie pas que tous les usages sont inclus. La bonne solution dépend de votre priorité : recevoir un salaire, payer un loyer, effectuer des virements ou disposer de services bancaires plus complets.
En cas de refus, agir sans multiplier les demandes au hasard
Un refus ne signifie pas que votre passeport étranger n’est pas valable ou que vous ne pourrez jamais obtenir de compte. Il peut s’expliquer par un document manquant, une politique interne visant les non-résidents ou un contrôle nécessitant des précisions. Demandez d’abord quels éléments empêchent l’ouverture. Vous pourrez ensuite compléter le dossier ou vous orienter vers une offre dont les conditions correspondent mieux à votre situation.
Évitez de transmettre les mêmes documents à de nombreux établissements sans vérifier leurs critères. Un dossier différent selon chaque demande peut multiplier les échanges et ralentir vos démarches. Commencez par identifier votre statut de résidence, votre besoin principal et le type de service recherché. Vous saurez ainsi s’il vaut mieux contacter une agence, une banque en ligne ou un établissement de paiement.
Le droit au compte comme solution de dernier recours
Si vous résidez en France et qu’une banque refuse l’ouverture d’un compte de dépôt, le droit au compte peut vous permettre de saisir la Banque de France. La procédure repose notamment sur une attestation de refus ou sur les éléments demandés dans le cadre de la saisine. La Banque de France désigne alors un établissement qui doit proposer les services bancaires de base prévus par ce dispositif.
Cette procédure ne remplace pas une offre choisie librement et ne garantit pas les mêmes services qu’une formule commerciale complète. Elle permet cependant d’accéder à un socle bancaire minimal, notamment lorsqu’un RIB est nécessaire pour recevoir un salaire, payer des dépenses courantes ou effectuer des démarches administratives.
Avant d’engager cette démarche, classez vos documents et vérifiez leur validité. Préparez une demande claire, cohérente avec votre situation réelle, en distinguant votre adresse, votre résidence fiscale et votre statut administratif. Cette préparation facilite aussi bien l’examen d’une nouvelle demande que la constitution du dossier destiné à la Banque de France.

- Peut-on ouvrir un compte avec un passeport étranger ? Résidence, justificatifs et solutions - 11 octobre 2026
- Rémunérer un compte courant d’associé : taux, fiscalité et arbitrage avec les dividendes - 10 octobre 2026
- Débloquer une assurance vie : 4 600 € d’abattement et 2 mois de délai maximum - 8 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Sobrio chez Société Générale : carte, assurance, frais et options à vérifier
 HSBC banque en ligne : accéder à ses comptes sans confondre connexion et fraude
 Désactiver Certicode Plus après un changement de téléphone : support, agence et pièges à éviter
 Débit carte bancaire : pourquoi il peut prendre jusqu’à 5 jours et comment éviter le découvert