Épargne bancaire et immobilier locatif : achat direct, SCPI, SCI ou OPCI ?
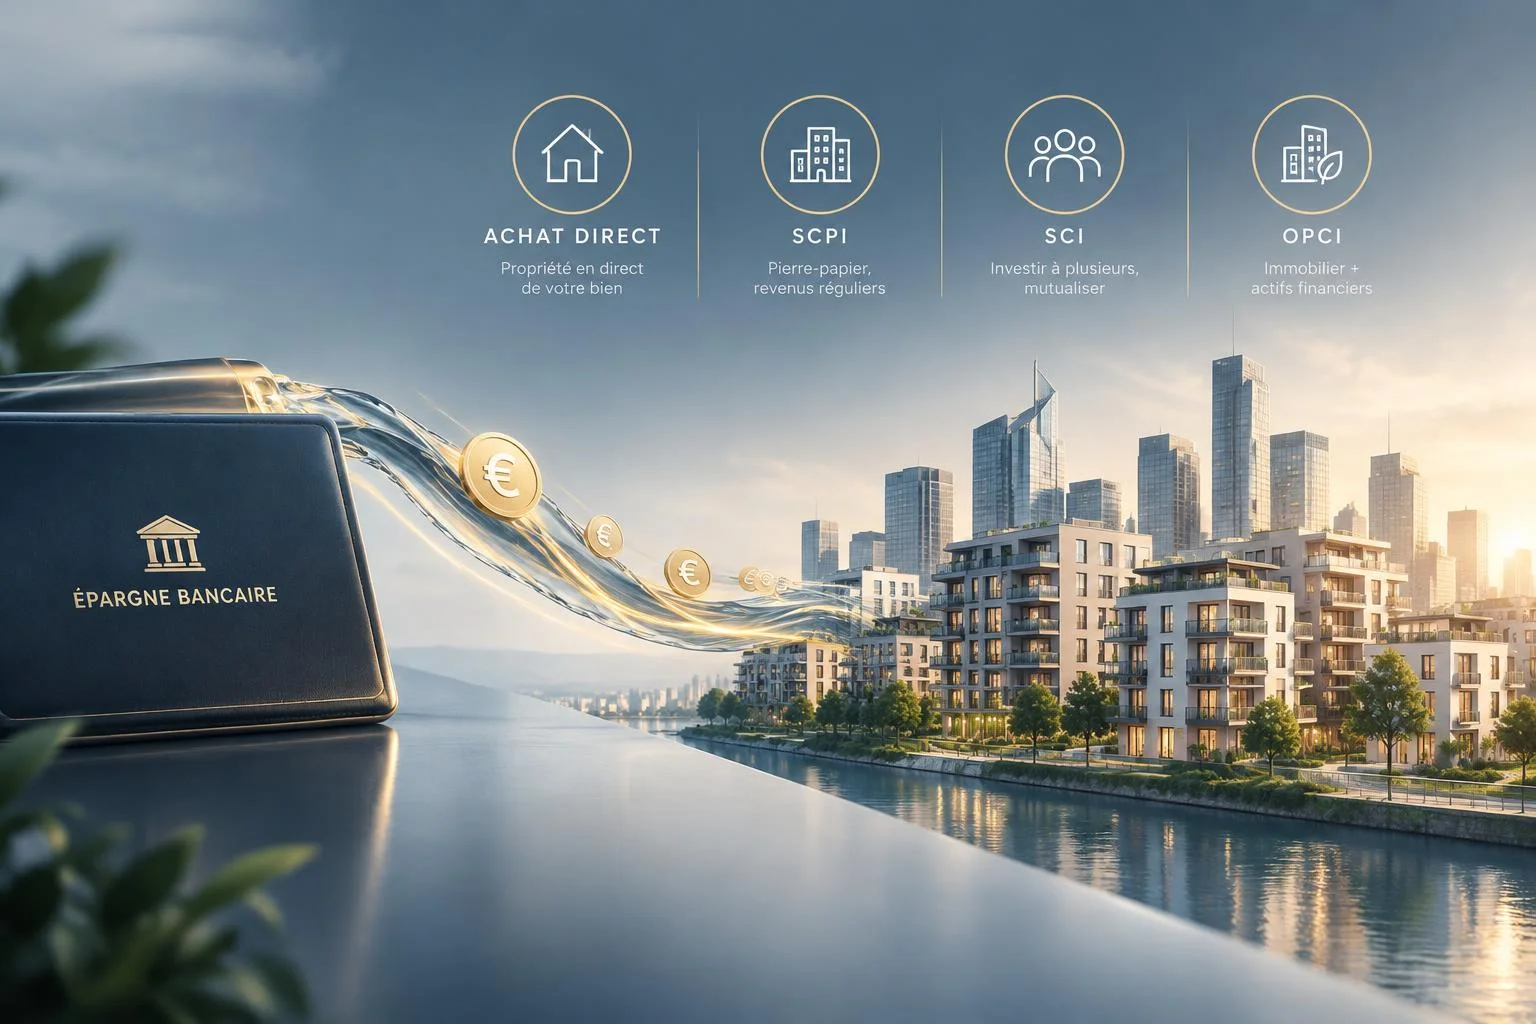
Laisser l’essentiel de son argent sur des supports bancaires liquides rassure, mais cela concentre aussi le patrimoine sur des placements peu dynamiques. Diversifier une partie de son épargne vers l’investissement immobilier locatif permet de rechercher des revenus complémentaires, de préparer le long terme et d’ajouter un actif tangible à son allocation. Encore faut-il choisir le bon véhicule, au bon moment, avec le bon niveau d’engagement.
Avant de déplacer son épargne, vérifier ses bases
La première étape n’est pas de choisir un bien ou une SCPI, mais de définir ce qui doit rester disponible. Une épargne de précaution de 3 à 6 mois de salaire reste généralement la base avant d’immobiliser des fonds. Un investissement locatif, qu’il soit en direct ou en pierre-papier, n’offre pas la même disponibilité qu’un livret.
Ensuite, posez quatre critères simples : votre horizon de placement, votre besoin de liquidité, votre tolérance au risque et votre capacité d’endettement. L’immobilier s’envisage surtout sur un temps long. Pour les SCPI, une durée minimale recommandée de 10 ans est souvent citée, et l’immobilier direct dépasse lui aussi la logique du placement court terme.
Ce que vous cherchez vraiment : revenu, patrimoine ou simplicité
Si votre objectif est de percevoir des revenus complémentaires réguliers, les solutions ne seront pas les mêmes que pour une recherche de transmission ou d’optimisation fiscale. Un investisseur qui veut déléguer la gestion regardera naturellement vers les SCPI, certaines SCI ou les OPCI. Celui qui veut maîtriser le choix du bien, les travaux, le financement et la stratégie locative se tournera plutôt vers l’achat direct.
Il faut aussi distinguer la sécurité perçue du risque réel. L’immobilier peut sembler concret et rassurant, mais il expose à la vacance locative, aux travaux, aux frais, à la fiscalité et à une revente parfois lente. Il ne remplace donc pas l’épargne disponible : il la complète.
Achat direct : plus de contrôle, plus de travail, plus de leviers
L’investissement immobilier locatif en direct consiste à acheter un bien pour le louer en nu, en meublé ou, dans certains cas, via une résidence de services. Son principal avantage est le contrôle : vous choisissez l’emplacement, le type de bien, le niveau de loyer, les travaux éventuels et le mode de gestion.
L’emplacement pèse souvent plus que le rendement affiché
Un bon projet locatif se construit d’abord autour de la demande réelle : transports, écoles, services, bassin d’emploi, tension locative. Un rendement brut élevé sur une zone peu demandée peut masquer un risque supérieur de vacance ou de revente difficile. À l’inverse, un bien plus modeste dans un secteur solide offre souvent une trajectoire patrimoniale plus cohérente.
Pour évaluer un projet, ne vous arrêtez pas au loyer théorique. Intégrez les frais d’acquisition, la fiscalité, les charges, l’assurance, la gestion éventuelle, les travaux et les périodes sans locataire. C’est cet ensemble qui permet d’approcher le rendement net et l’effort d’épargne réel.
Le crédit peut accélérer la constitution du patrimoine
L’un des atouts de l’immobilier direct est le financement par crédit. Les loyers peuvent contribuer au remboursement de l’emprunt, ce qui permet de constituer un patrimoine sans mobiliser tout son capital au départ. En contrepartie, l’endettement crée une obligation durable : il faut pouvoir absorber une hausse de charges, un imprévu ou une vacance locative sans fragiliser son budget.
Comme dans une rangée de dominos, une erreur de départ peut en entraîner plusieurs autres : achat trop cher, mensualité mal calibrée, travaux sous-estimés, puis trésorerie sous tension. L’idée utile n’est donc pas de maximiser chaque paramètre, mais de vérifier que l’ensemble reste stable si l’un d’eux bouge. En immobilier locatif, ce test de solidité vaut souvent mieux qu’un rendement flatteur sur le papier.
Pierre-papier : investir avec moins de gestion
Si vous souhaitez accéder à l’immobilier sans gérer directement un logement, la pierre-papier est une alternative logique. Elle permet souvent d’investir avec un capital plus limité et de mutualiser le risque entre plusieurs actifs.
SCPI : la solution la plus lisible pour viser des revenus
Les SCPI permettent d’acheter des parts d’un patrimoine immobilier géré par une société de gestion. Elles sont accessibles à partir de quelques centaines d’euros selon les offres, avec une mutualisation par zones et par secteurs. Les SCPI de rendement visent la distribution de revenus, tandis que les SCPI fiscales répondent davantage à une logique d’avantages fiscaux sous conditions.
En 2019, le rendement moyen cité pour les SCPI était de 4,40 %, ou 5,60 % en tenant compte de la revalorisation des parts. Ces chiffres sont informatifs et ne garantissent rien pour l’avenir. En contrepartie de la gestion déléguée, il faut accepter des frais et une liquidité plus limitée que sur des supports purement financiers.
Pour ceux qui veulent approfondir la logique patrimoniale globale avant d’agir, il peut être utile de devenir affranchi avec les investisseurs affranchis pour mieux cadrer objectifs, horizon et stratégie de diversification.
SCI et OPCI : des profils différents, notamment via l’assurance-vie
Les SCI immobilières peuvent investir dans des immeubles, des parts de SCPI, des OPCI ou des foncières. Elles servent souvent à une allocation plus souple, notamment au sein de l’assurance-vie. Les rendements observés cités allaient de 4 % à 6 % en 2019, sans garantie du capital.
L’OPCI combine immobilier, placements financiers et liquidités. Sa structure comprend au moins 60 % d’immobilier, au maximum 35 % de placements financiers et au moins 5 % de liquidités. Il peut convenir à ceux qui recherchent un support immobilier un peu plus liquide qu’un achat direct, même si la performance varie : des niveaux de 1,5 % à 7 % en 2019 sont cités. Le délai de rachat peut aller jusqu’à 15 jours sur compte-titres et jusqu’à 2 mois en assurance-vie.
Fiscalité et enveloppes : ne pas choisir un support sans regarder la sortie
Le bon produit n’est pas seulement celui qui rapporte le plus, mais celui dont la fiscalité correspond à votre situation. En direct, la location nue, le meublé type LMNP ou certaines résidences de services n’ont pas les mêmes effets sur les revenus imposables. Dans la pierre-papier, la détention via une assurance-vie peut aussi modifier le traitement fiscal et améliorer la souplesse patrimoniale.
Certains dispositifs répondent à des objectifs précis. Le Pinel repose sur un engagement de location de 6 ou 9 ans, prorogeable jusqu’à 12 ans, avec une réduction annoncée de 12 % à 21 % selon la durée, dans la limite de 300 000 € et de 5 500 € par m². Il est limité à 2 logements acquis par an et par foyer fiscal, et soumis à un plafonnement global annuel des avantages fiscaux de 10 000 €. Le Malraux implique une location d’au moins 9 ans et une mise en location dans les 12 mois après la fin des travaux, avec une réduction annoncée de 22 % à 30 %. Ces mécanismes peuvent être utiles, mais seulement si le projet immobilier tient aussi sans l’avantage fiscal.
Quel choix selon votre profil d’épargnant ?
| Solution | Capital de départ | Gestion | Liquidité | Profil adapté |
|---|---|---|---|---|
| Achat direct | Souvent plus élevé | Forte, sauf gestion déléguée | Faible | Investisseur impliqué, pouvant emprunter |
| SCPI | Accessible | Déléguée | Moyenne à faible | Recherche de revenus et mutualisation |
| SCI | Accessible via certaines enveloppes | Déléguée | Variable | Allocation patrimoniale plus souple |
| OPCI | Accessible | Déléguée | Plus souple que le direct | Investisseur voulant un mix immobilier/financier |
En pratique, le meilleur arbitrage consiste souvent à ne pas opposer les solutions. Un épargnant peut conserver son matelas de sécurité, utiliser la pierre-papier pour entrer progressivement sur l’immobilier, puis envisager un achat direct lorsque sa capacité d’endettement et son temps disponible le permettent. Diversifier son épargne bancaire vers l’investissement immobilier locatif n’est pas un basculement total, mais une construction progressive, cohérente avec son budget et ses objectifs.

- La domiciliation bancaire rattache vos revenus à un compte précis, avec ou sans changement de banque - 16 octobre 2026
- Épargne bancaire et immobilier locatif : achat direct, SCPI, SCI ou OPCI ? - 16 octobre 2026
- Virement depuis un Livret A : le compte courant personnel reste obligatoire - 15 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie retraite : transformer son capital en revenus réguliers
 CARAC assurance vie : 0 % de frais sur versements, 23 UC et un bonus sous conditions
 Clôturer Vivaccio : la méthode, les justificatifs et les blocages à éviter
 Intérêts de compte courant au 31 décembre 2025 : le plafond fiscal est fixé à 4,55 %