La domiciliation bancaire rattache vos revenus à un compte précis, avec ou sans changement de banque
La domiciliation bancaire désigne le compte sur lequel vous choisissez de recevoir vos revenus et de gérer vos opérations courantes. C’est le compte dont vous communiquez les coordonnées à votre employeur, aux organismes sociaux, à vos fournisseurs d’énergie ou à votre assureur. Il peut s’agir de votre compte principal, mais ce terme ne désigne ni un type de compte ni l’obligation de n’avoir qu’une seule banque.
La domiciliation bancaire, un point d’arrivée pour vos flux d’argent
Lorsqu’une personne demande votre « domiciliation bancaire », elle cherche généralement à connaître les coordonnées du compte à utiliser pour vous verser de l’argent ou prélever une somme autorisée. Le terme décrit donc une fonction : rattacher des flux financiers réguliers à un compte précis.
Pour un particulier, la domiciliation peut servir à recevoir un salaire, une pension, des remboursements de santé, des prestations ou des virements d’un proche. Le même compte peut accueillir les prélèvements automatiques du loyer, de l’électricité, d’un abonnement ou d’un crédit. Il devient souvent le compte principal, celui depuis lequel le budget quotidien est suivi et organisé.
Cette organisation permet de repérer plus facilement les entrées et les sorties d’argent. Elle donne aussi aux organismes concernés les coordonnées nécessaires pour effectuer un virement ou présenter un prélèvement. La domiciliation peut toutefois rester limitée à certains flux. Vous pouvez, par exemple, recevoir votre salaire sur un compte et conserver une autre banque pour votre épargne.
Il ne faut pas confondre domiciliation bancaire et adresse personnelle. La première concerne l’établissement bancaire et le compte choisi ; elle n’indique pas votre lieu de résidence. Elle ne signifie pas non plus que tous vos revenus et toutes vos dépenses doivent forcément passer par ce compte.
Un choix pratique, pas une exclusivité bancaire
Vous pouvez détenir plusieurs comptes, dans une ou plusieurs banques, et attribuer à chacun un usage : un compte pour les dépenses fixes, un autre pour l’épargne, un compte joint pour les charges du foyer ou un compte professionnel. Vous pouvez ainsi domicilier votre salaire sur un premier compte et conserver un second compte pour des opérations ponctuelles. La domiciliation est totale lorsque l’ensemble des opérations récurrentes migre vers un nouveau compte, ou partielle lorsque seuls certains virements et prélèvements sont modifiés.
Une méthode utile consiste à classer ses comptes selon les flux qu’ils reçoivent et les paiements qu’ils supportent. Avant de communiquer un RIB, vérifiez quel compte vous consultez réellement, lequel dispose d’une provision suffisante à la date des prélèvements et quel titulaire apparaît sur les coordonnées transmises. Cette vérification évite d’envoyer le RIB d’un compte secondaire ou d’un compte joint qui ne correspond pas à la demande.
RIB, IBAN, BIC : ce que chaque information permet d’identifier
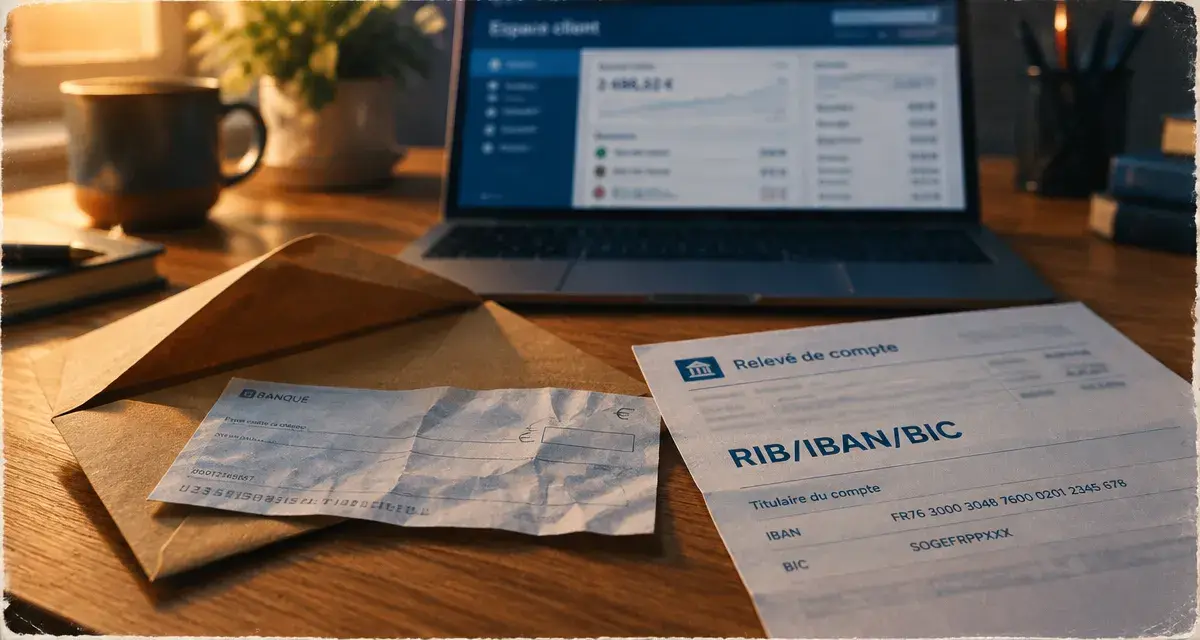
La domiciliation bancaire apparaît le plus souvent sur votre relevé d’identité bancaire, ou RIB. Ce document permet à un tiers d’identifier le compte sur lequel effectuer un virement ou mettre en place un prélèvement. Il est habituellement disponible depuis l’espace client bancaire, l’application ou certains relevés de compte.
| Élément | Rôle | Utilité concrète |
|---|---|---|
| Domiciliation bancaire | Indique la banque ou l’agence rattachée au compte | Repérer l’établissement qui tient le compte |
| RIB | Regroupe les coordonnées bancaires françaises | Communiquer son compte à un employeur ou un organisme |
| IBAN | Identifie le compte dans le format international | Recevoir ou émettre des virements, notamment en Europe |
| BIC | Identifie l’établissement bancaire à l’international | Compléter certaines opérations internationales |
Où repérer la domiciliation sur un RIB ?
Sur un RIB français, la zone de domiciliation mentionne généralement le nom de la banque et, selon la présentation du document, l’agence ou le centre qui gère le compte. Les autres données servent à identifier précisément les coordonnées : le code banque, le code guichet, le numéro de compte et la clé RIB.
L’IBAN français compte 27 caractères. Il commence par le code pays « FR », suivi de 2 chiffres de contrôle, puis reprend les données nécessaires à l’identification du compte. Le BIC, quant à lui, comporte entre 8 et 11 caractères. Dans la pratique, l’IBAN est l’information la plus demandée pour un virement ou un prélèvement, tandis que la domiciliation offre un repère sur l’établissement détenteur du compte.
Le RIB, l’IBAN et le BIC ne désignent donc pas la même chose. Le RIB est le document qui rassemble les coordonnées bancaires. L’IBAN correspond à l’identifiant du compte. Le BIC identifie l’établissement bancaire, notamment dans le cadre d’opérations internationales. Ces éléments apparaissent souvent ensemble sur le même document, ce qui explique la confusion entre eux.
Ces informations doivent être communiquées avec discernement. Donner un RIB permet à un tiers de vous verser de l’argent, mais la mise en place d’un prélèvement suppose un mandat. Si un prélèvement vous semble inconnu, contrôlez rapidement l’opération auprès de votre banque.
Particulier, entreprise, crédit : des usages et des règles différents
Pour un particulier, domicilier ses revenus reste avant tout un choix d’organisation. Une banque peut le proposer dans le cadre d’une offre commerciale, par exemple pour simplifier la gestion d’un prêt ou accorder un avantage individualisé. En revanche, une domiciliation générale et illimitée des revenus ne peut pas être imposée comme une contrainte permanente pour un crédit immobilier.
Avant de signer une offre de prêt, distinguez la simple demande commerciale de la clause contractuelle. Si un avantage est associé au versement des revenus sur un compte, vérifiez sa nature, sa durée et les conséquences d’un changement de banque. Une condition écrite mérite une lecture attentive, surtout si elle influence le coût global ou les services facturés.
La domiciliation peut aussi évoluer sans que vous changiez d’employeur ou de revenus. L’ouverture d’un compte joint, la séparation des dépenses du foyer ou la recherche d’une offre différente peuvent conduire à répartir autrement les flux. Le compte choisi doit surtout correspondre à l’usage prévu et rester suffisamment approvisionné pour les paiements programmés.
Pour une entreprise, le compte dédié structure les encaissements
Pour une entreprise, la domiciliation bancaire prend une dimension plus opérationnelle. Le compte professionnel ou dédié reçoit les règlements des clients, permet de payer les fournisseurs et facilite le suivi de trésorerie. Lors de la création d’une société, le capital social peut transiter par le compte dédié avant l’immatriculation. Les coordonnées bancaires communiquées sur les factures doivent correspondre au compte utilisé pour les encaissements.
Un entrepreneur individuel gagne également à séparer les flux professionnels des dépenses personnelles, même lorsque la situation ne requiert pas un compte professionnel au sens commercial du terme. Cette séparation rend les rapprochements bancaires plus lisibles et limite les erreurs de suivi. Elle facilite aussi la vérification des règlements clients, des paiements aux fournisseurs et des frais liés à l’activité.
Changer de domiciliation sans oublier une opération importante
Un changement de banque, une nouvelle offre tarifaire, l’ouverture d’un compte joint ou une meilleure gestion du budget peuvent conduire à modifier sa domiciliation. L’enjeu n’est pas seulement de transmettre un nouvel IBAN : il faut s’assurer que les virements entrants et les prélèvements réguliers suivent bien le bon compte.
Le service de mobilité bancaire peut faciliter ce transfert. En signant un mandat de mobilité, vous autorisez la banque d’arrivée à demander à la banque de départ la liste des opérations récurrentes observées sur l’ancien compte. Vous pouvez ensuite choisir les émetteurs à prévenir et décider si vous souhaitez clôturer ou conserver l’ancien compte.
La mobilité bancaire ne dispense pas de vérifier les opérations concernées. Certains organismes peuvent ne pas être couverts par le dispositif ou demander une démarche directe. Il faut également tenir compte des paiements ponctuels, des chèques encore en circulation et des prélèvements présentés avec un décalage.
La checklist avant de fermer l’ancien compte
- Téléchargez vos relevés et notez les virements reçus régulièrement : salaire, retraite, allocations, remboursements ou loyers.
- Recensez les prélèvements : énergie, téléphonie, assurances, impôts, crédits, abonnements et cotisations.
- Communiquez le nouveau RIB aux organismes qui ne seraient pas couverts par la mobilité bancaire ou pour lesquels vous préférez agir directement.
- Maintenez une provision sur l’ancien compte tant que tous les débits annoncés ne sont pas passés.
- Contrôlez vos deux comptes pendant la période de transition avant de demander une clôture définitive.
La principale erreur consiste à fermer trop tôt l’ancien compte. Un prélèvement oublié peut alors être rejeté, avec un risque d’incident de paiement ou de relance. Conserver temporairement l’ancien compte permet de vérifier que la nouvelle domiciliation fonctionne pour chaque opération essentielle. Une fois les flux stabilisés, vous gardez la liberté de centraliser votre gestion sur un seul compte ou de conserver plusieurs domiciliations selon vos besoins.

- La domiciliation bancaire rattache vos revenus à un compte précis, avec ou sans changement de banque - 16 octobre 2026
- Épargne bancaire et immobilier locatif : achat direct, SCPI, SCI ou OPCI ? - 16 octobre 2026
- Virement depuis un Livret A : le compte courant personnel reste obligatoire - 15 octobre 2026