Conseil en placement financier : ne bloquez pas l’argent dont vous aurez besoin
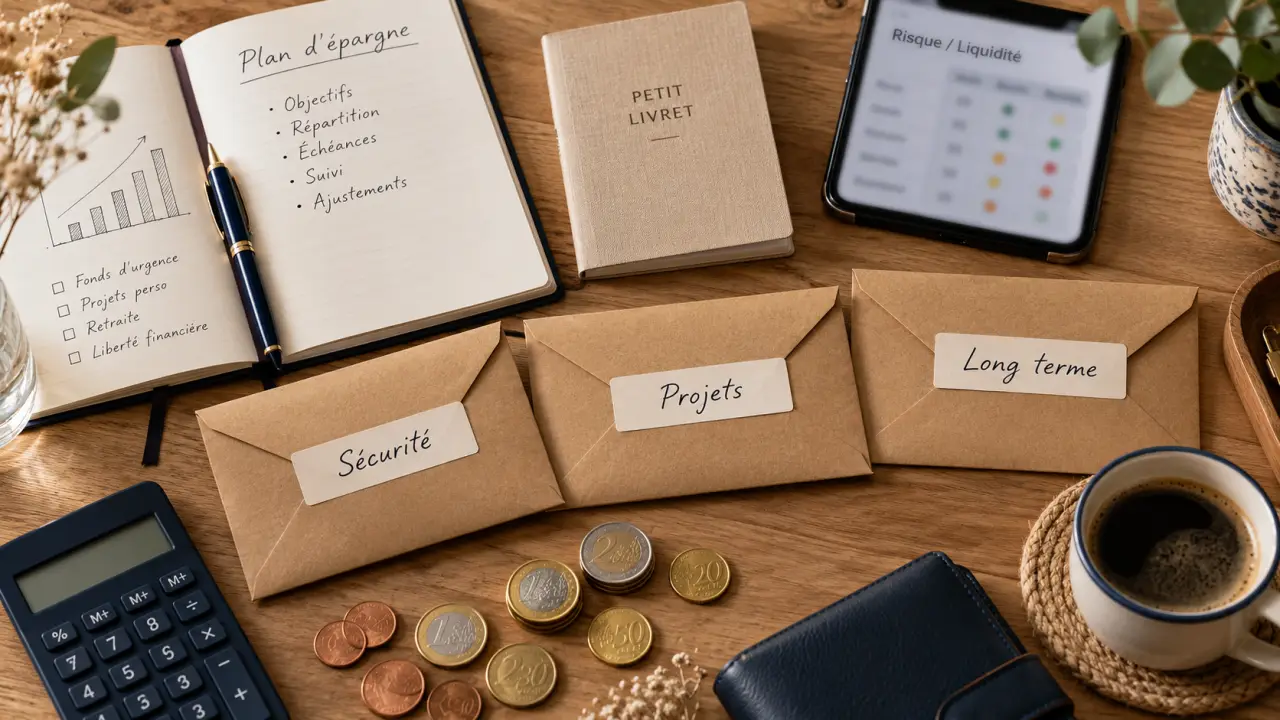
Le bon placement dépend d’abord de la date à laquelle vous aurez besoin de votre argent, puis du risque que vous pouvez supporter. Avant de rechercher un rendement, séparez votre réserve de sécurité, vos projets à financer et votre épargne de long terme. Cette distinction évite de vendre à perte ou de découvrir trop tard que les fonds sont indisponibles.
Partir de vos besoins avant de choisir un produit
Un placement financier consiste à affecter de l’argent à un produit ou à un actif dans l’espoir d’obtenir des intérêts, des revenus ou une plus-value. Épargner désigne le fait de mettre de côté ; investir implique d’employer cette épargne, souvent en acceptant une incertitude sur sa valeur future.
Un conseil en placement financier pertinent commence donc par votre situation : revenus réguliers ou variables, charges familiales, crédits, patrimoine déjà constitué et capacité d’épargne. Un indépendant exposé aux variations d’activité n’a pas le même besoin de liquidité qu’un salarié disposant de revenus stables.
- Précisez l’objectif : achat immobilier, études, retraite, revenus complémentaires ou transmission.
- Fixez une échéance : une dépense incontournable exige davantage de sécurité qu’un projet reportable.
- Évaluez votre capacité de perte : distinguez la baisse qui vous inquiète de celle qui compromettrait votre projet.
- Gardez une réserve disponible : son montant dépend de vos dépenses essentielles et de la stabilité de vos revenus.
Pensez à cette réserve comme au soufflet d’un accordéon : elle doit pouvoir se déployer quand une dépense imprévue arrive, sans déformer le reste de votre stratégie. Si vos charges augmentent ou si vos revenus deviennent irréguliers, élargissez cette marge avant d’accroître vos investissements. La liquidité n’est pas de l’argent « inutile » : elle vous évite de céder un actif au mauvais moment.
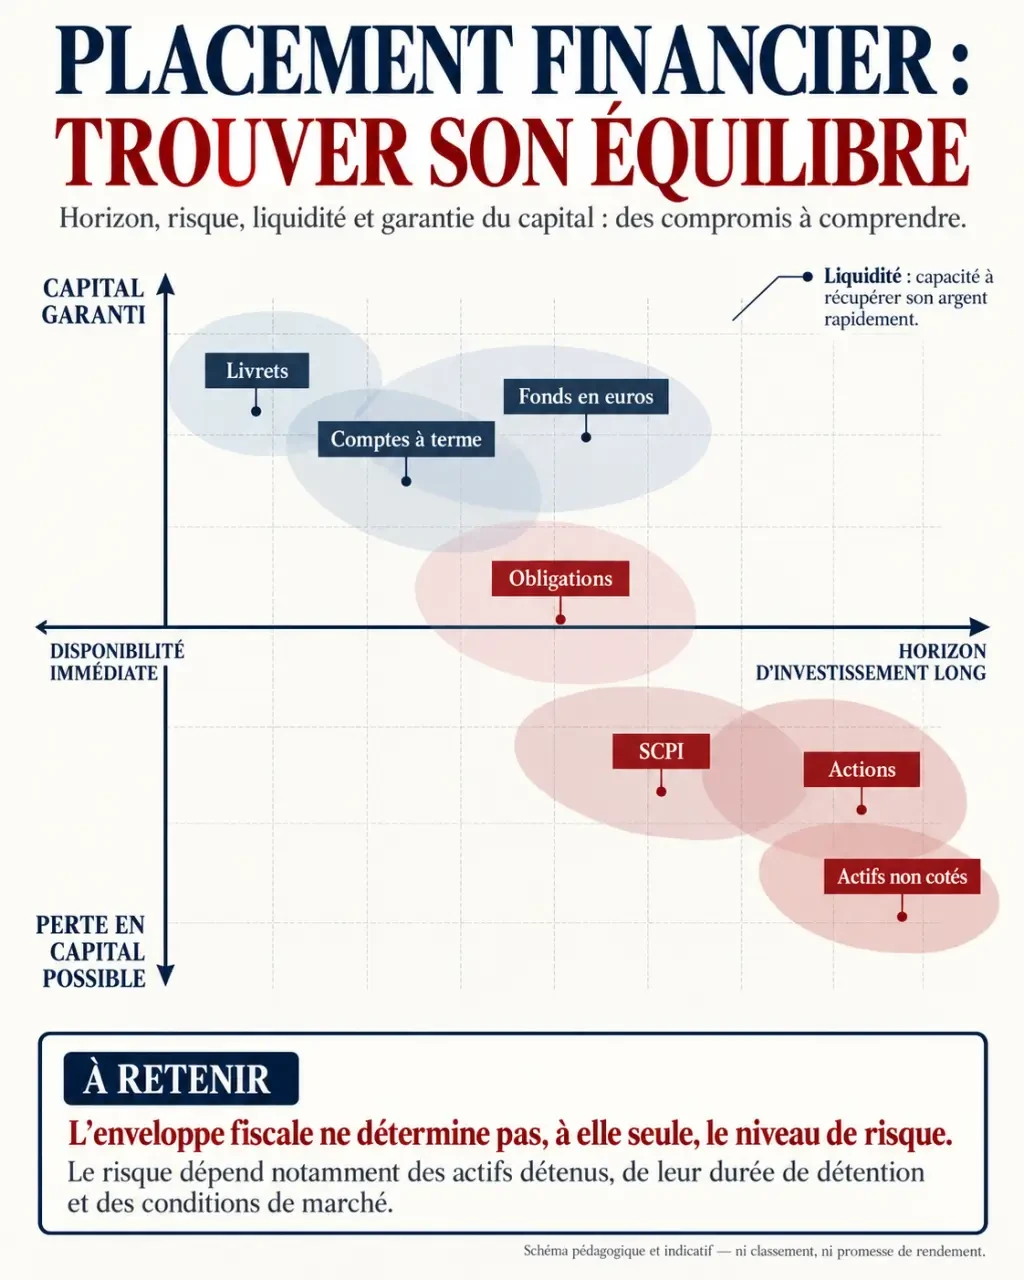
Comparer les supports selon la disponibilité et le risque
Aucun placement ne réunit rendement élevé, capital garanti et disponibilité immédiate. Le tableau suivant donne des repères d’usage, et non des durées garantissant un gain. Les conditions d’accès et les minimums de souscription varient selon les établissements.
| Placement | Usage et horizon | Risques et disponibilité | Rémunération et frais |
|---|---|---|---|
| Livrets réglementés | Précaution, court terme | Capital garanti, retraits disponibles | Taux réglementé, sans frais courants |
| Compte à terme | Projet à échéance connue | Retrait anticipé encadré ; protection des dépôts sous conditions | Taux contractuel, pénalités possibles |
| Fonds en euros | Épargne prudente | Garantie selon le contrat ; délai de rachat | Rendement variable, frais de gestion |
| Actions et fonds actions | Valorisation à long terme | Perte possible ; vente généralement possible sur les marchés ouverts | Performance incertaine, frais de fonds ou de transaction |
| Obligations et fonds obligataires | Revenus ou diversification | Risques de taux et de défaut ; liquidité variable | Intérêts ou performance du fonds, frais variables |
| SCPI | Immobilier à long terme | Capital et revenus non garantis ; revente parfois longue | Distributions variables, frais de souscription et de gestion |
| Non coté et crowdfunding | Diversification à long terme | Perte totale possible, sortie difficile | Gains incertains, frais à examiner |
Pour la réserve de précaution, regardez d’abord le Livret A, le LDDS et, si vous êtes éligible, le LEP. Au 1er février 2026, le Livret A et le LDDS rémunèrent à 1,50 % ; le LEP affiche 2,50 %. Ces taux peuvent évoluer. Leurs intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Les livrets bancaires fiscalisés et les comptes à terme se comparent sur leur rémunération nette, pas seulement sur un taux promotionnel temporaire. Pour l’épargne logement, le PEL et le CEL répondent à des règles propres : vérifiez notamment la date d’ouverture, les droits à prêt et les conséquences d’un retrait.
Choisir l’enveloppe fiscale sans la confondre avec l’investissement
L’assurance-vie, le PER, le PEA et le compte-titres sont des cadres de détention. Le risque vient largement des actifs qu’ils contiennent. Deux contrats portant le même nom peuvent donc correspondre à des stratégies très différentes.
Comprendre le nouveau document d’informations clés (DIC) · L’Autorité des marchés financiers explique la généralisation du DIC, qui remplace le DICI pour tous les placements collectifs depuis le 1er janvier 2023.
Assurance-vie : souplesse, mais garanties à vérifier
L’assurance-vie permet d’associer fonds en euros et unités de compte. Le fonds en euros comporte une garantie définie au contrat, parfois exprimée hors frais de gestion. Les unités de compte exposent notamment aux actions, aux obligations ou à l’immobilier, sans garantie du capital. Un rachat reste généralement possible avant huit ans : cette ancienneté ouvre surtout un régime fiscal plus favorable, avec un abattement annuel sur les gains retirés sous conditions.
Lors d’un rachat, seule la part de gains est imposable, selon les règles applicables au contrat et aux versements. L’assurance-vie peut aussi servir la transmission grâce à sa clause bénéficiaire. Elle n’est toutefois pas indispensable à tous : frais, qualité des supports et objectif patrimonial doivent justifier son ouverture.
PEA, compte-titres et PER : trois usages distincts
Le PEA accueille des actions et des fonds éligibles. Après cinq ans, les gains bénéficient d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Avant cette échéance, un retrait entraîne généralement la clôture, sauf exceptions. Le compte-titres offre un univers d’investissement plus large ; dividendes, intérêts et plus-values réalisées suivent leur fiscalité applicable, généralement le prélèvement forfaitaire unique ou, sur option globale, le barème.
Le PER prépare la retraite : l’épargne est en principe bloquée jusque-là, avec des cas légaux de déblocage anticipé. Les versements volontaires peuvent être déductibles dans certaines limites, mais la sortie est fiscalisée selon leur traitement à l’entrée. Comparez donc l’économie d’impôt immédiate avec l’imposition future, plutôt que de considérer la déduction comme un gain définitif.
Construire une diversification que vous comprenez
Une action représente une part d’entreprise ; une obligation, une créance sur un émetteur. Les OPC, dont les OPCVM, regroupent plusieurs investissements. Les ETF cherchent généralement à suivre un indice : ils facilitent la diversification, mais un ETF sectoriel peut rester concentré. Les obligations peuvent baisser lorsque les taux montent, et leur remboursement dépend de la solvabilité de l’émetteur.
Les SCPI donnent accès à l’immobilier sans gérer directement les locataires. Elles exposent néanmoins aux vacances locatives, aux baisses de valeur et aux difficultés de revente. Le private equity finance des entreprises non cotées ; la dette privée leur prête de l’argent. Le crowdfunding finance des projets avec des risques de retard, de défaut et de perte. Ces supports ne remplacent pas une réserve disponible.
- Profil prudent : privilégier les supports garantis adaptés aux échéances, sans oublier l’érosion liée à l’inflation.
- Profil équilibré : combiner sécurité et actifs diversifiés pour les objectifs lointains.
- Profil dynamique : accepter davantage de fluctuations sur l’épargne durablement disponible, sans concentrer tous les risques.
Détenir plusieurs enveloppes ne suffit pas si elles contiennent les mêmes actifs. Diversifiez aussi les secteurs, les zones géographiques et les émetteurs. Des versements réguliers, par exemple de 100 € ou 300 €, permettent d’échelonner les achats sans supprimer le risque de perte.
Vérifier les frais et l’intermédiaire avant de souscrire
Comparez les performances sur une durée identique, avec le même traitement des frais et des revenus distribués. Distinguez rendement brut, rendement net de frais, rendement après fiscalité et rendement réel après inflation. Un taux de distribution immobilier ne mesure pas, à lui seul, l’évolution totale de votre patrimoine.
Demandez le cumul des frais d’entrée, de gestion du contrat, des fonds, d’arbitrage et de transaction. La gestion pilotée peut simplifier le suivi, mais ajoute parfois des coûts et ne protège pas des baisses.
Avant tout versement, lisez le document d’informations clés et les conditions de sortie. Pour un accompagnement, vérifiez le statut du professionnel dans les registres officiels adaptés, notamment ORIAS ou REGAFI selon son activité, et consultez les avertissements de l’AMF. Demandez comment il est rémunéré et pourquoi le produit convient à votre situation.
Une promesse de rendement élevé garanti doit éveiller votre vigilance. Commencez avec une allocation compréhensible, puis réexaminez-la lors d’un changement familial, professionnel ou patrimonial. Le meilleur choix reste celui que vous pouvez conserver sans mettre vos besoins essentiels en danger.

Partager cet article
Articles qui pourraient vous intéresser :
 SCI à l’IS, SARL, SAS : quel statut change vraiment la fiscalité de l’usufruit de parts de SCPI ?
 0,60 % de frais et zéro frais sur versements, mais pas d’ETF : notre avis sur Macif Épargne Vie
 Meilleur placement à court terme : le rendement ne suffit pas, la disponibilité compte d’abord
 Capital décès pour un retraité : des droits différents selon l’ancienne activité