Combien de temps pour recevoir une nouvelle carte bancaire ? Délais, suivi et solutions d’attente
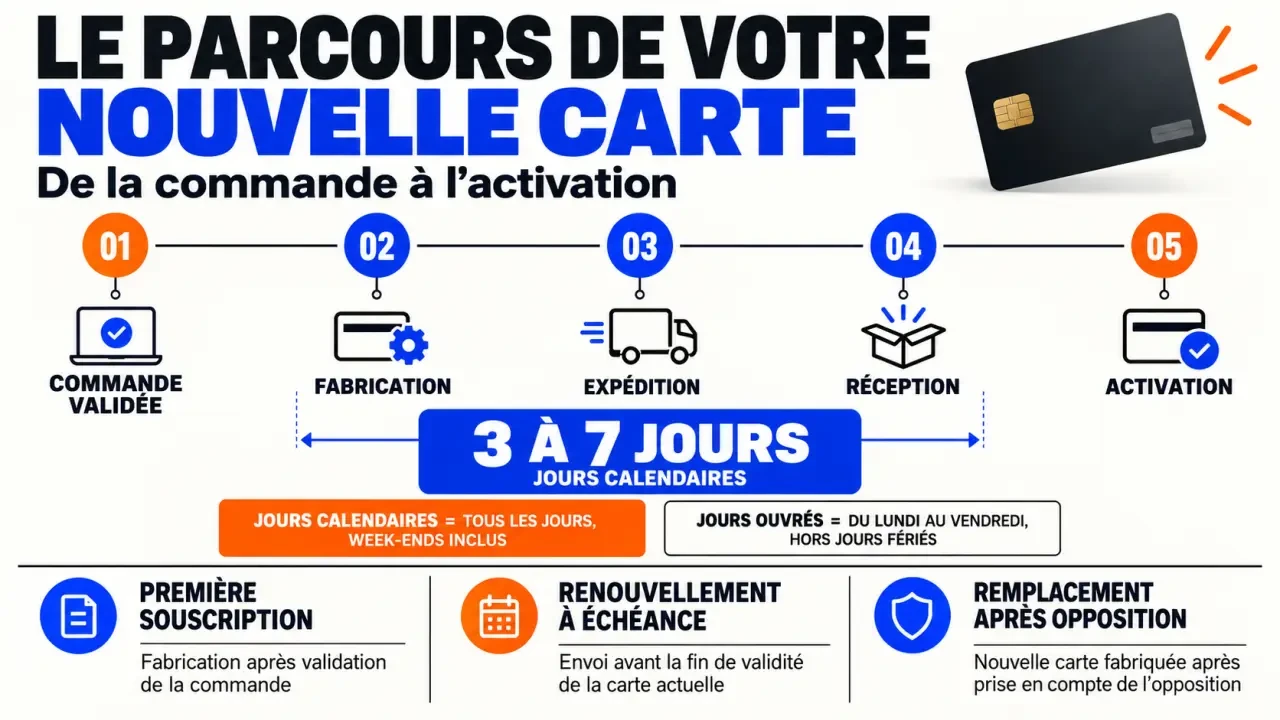
Comptez généralement 3 à 7 jours pour recevoir une nouvelle carte bancaire, selon la banque et le type de demande. La Banque Postale indique un délai de 3 à 5 jours après une souscription ou un renouvellement anticipé ; la Caisse d’Épargne annonce environ 5 jours calendaires. Après une opposition, vérifiez surtout que le remplacement a bien été commandé : le blocage de l’ancienne carte et l’expédition de la nouvelle sont deux étapes distinctes.
Les délais à retenir selon votre banque et votre situation
Une première carte, un remplacement après perte et un renouvellement à échéance ne suivent pas exactement le même calendrier. Le bon repère est la date de validation de la commande, et non nécessairement celle de votre première démarche ou de l’ouverture du compte.
| Banque | Situation | Délai ou calendrier annoncé |
|---|---|---|
| La Banque Postale | Première souscription | 3 à 5 jours |
| La Banque Postale | Renouvellement anticipé, notamment après opposition | 3 à 5 jours |
| La Banque Postale | Renouvellement à échéance | Envoi en début du mois d’expiration |
| Caisse d’Épargne | Réception d’une nouvelle carte | Environ 5 jours calendaires |
| Crédit Mutuel | Renouvellement à échéance | Automatique ; délai d’acheminement à confirmer auprès de la caisse |
Ces indications ne constituent pas une garantie de livraison à une date précise. La fabrication, l’acheminement et le mode de remise peuvent intervenir dans le délai total. Une carte livrée en agence peut aussi nécessiter d’attendre la confirmation de sa disponibilité avant de vous déplacer.
Jours calendaires et jours ouvrés : une différence importante
Les jours calendaires comprennent tous les jours, week-ends et jours fériés inclus. Les jours ouvrés correspondent aux jours habituellement travaillés, généralement du lundi au vendredi hors jours fériés. Ainsi, un délai de 5 jours ouvrés peut dépasser une semaine calendaire. Lorsque la banque annonce simplement « 3 à 5 jours », demandez quelle règle de calcul elle applique plutôt que de supposer que le week-end compte.
Échéance, première carte ou opposition : ce qui change
Une première souscription attend la validation de la demande
Lors d’une ouverture de compte, l’envoi de la carte dépend de la finalisation du dossier et de la validation de la souscription. Si des justificatifs restent à transmettre, le délai de réception ne doit pas être compté comme si la carte était déjà en fabrication. Consultez votre espace client pour distinguer une demande encore en cours d’examen d’une commande effectivement lancée.
À échéance, le renouvellement est normalement anticipé
Il n’est généralement pas nécessaire de commander vous-même la carte de remplacement. Chez La Banque Postale, l’envoi intervient en début du mois d’expiration : une carte portant l’échéance 01/27 donne ainsi lieu à un envoi début janvier 2027. L’ancienne carte reste valable jusqu’au dernier jour du mois indiqué, sauf blocage ou disposition particulière de la banque.
Le Crédit Mutuel indique une durée de validité standard de 3 ans et un renouvellement à échéance automatique et gratuit. Cela ne signifie pas que tous les remplacements sont gratuits : une réédition après perte, une personnalisation ou une livraison spécifique peuvent relever d’autres conditions tarifaires.
Après une perte ou un vol, sécurisez d’abord la carte
Faites opposition sans attendre via le canal officiel de votre banque, puis vérifiez la procédure de remplacement. La Banque Postale annonce 3 à 5 jours pour un renouvellement anticipé. L’opposition n’est toutefois pas une option destinée à accélérer une livraison : elle sert à bloquer une carte compromise et est définitive. Contrôlez aussi les dernières opérations et signalez rapidement toute transaction que vous ne reconnaissez pas.
Suivre l’envoi et réagir lorsque la carte n’arrive pas
Dans votre application bancaire, ouvrez la rubrique consacrée aux cartes. Vous pouvez, selon l’établissement, y trouver une commande en cours, un statut de fabrication ou la mention « expédié ». La Caisse d’Épargne propose notamment un suivi dans son application. Un statut d’expédition confirme une étape du parcours, mais ne fournit pas nécessairement un suivi postal détaillé.
Le statut affiché agit parfois comme un masque : « carte disponible » peut désigner une version numérique utilisable, sans que l’enveloppe soit arrivée ; « commande enregistrée » ne signifie pas « expédiée ». Pour éviter les malentendus, cherchez trois informations distinctes : la date de commande, la date d’expédition et le lieu de remise. Elles permettent de savoir si le blocage relève du traitement bancaire ou de l’acheminement.
Si le délai annoncé est dépassé, procédez dans cet ordre :
- Vérifiez l’adresse enregistrée, notamment après un déménagement, ainsi que le nom figurant sur la boîte aux lettres.
- Confirmez le mode de remise : domicile, agence ou autre modalité convenue.
- Consultez vos messages sécurisés et notifications pour repérer une demande complémentaire.
- Contactez le conseiller ou le service client avec les dates de commande et d’expédition connues.
Demandez explicitement si la carte a été envoyée, à quelle adresse et quelle procédure suivre en cas de non-réception. Modifier votre adresse ne redirige pas nécessairement un courrier déjà parti. Si l’enveloppe semble perdue, faites déterminer par la banque s’il faut bloquer la carte et lancer une nouvelle fabrication. Pour La Banque Postale, le 3639 est un canal de contact : service gratuit, plus prix de l’appel.
Payer et retirer de l’argent pendant l’attente
Une carte physique en transit n’empêche pas toujours son utilisation numérique. La Caisse d’Épargne prévoit, pour les clients et cartes éligibles, des possibilités de paiement en ligne ou mobile dès le statut « expédié ». Vérifiez les fonctions réellement accessibles dans votre application : cette possibilité n’est pas identique dans toutes les banques.
- Paiement mobile : ajoutez la nouvelle carte au portefeuille numérique compatible si l’application le permet.
- Carte virtuelle : vérifiez si votre offre permet d’obtenir des coordonnées utilisables pour les achats en ligne.
- Virement : utilisez-le lorsque le destinataire l’accepte, en contrôlant soigneusement ses coordonnées bancaires.
- Retrait sans carte ou dépannage en agence : demandez si ce service existe et quelles pièces sont nécessaires.
Après opposition, ne supposez pas que l’ancienne carte enregistrée dans votre téléphone fonctionnera encore. Vérifiez la disponibilité de la nouvelle auprès de la banque. Si un déplacement ou une dépense indispensable approche, demandez aussi si une solution urgente existe, avec quel délai et à quel coût : une livraison express n’est pas systématiquement proposée.
À réception, activer la carte et mettre à jour ses paiements
Suivez les consignes jointes à la carte. L’activation passe généralement par un premier paiement avec insertion et saisie du code confidentiel, ou par un retrait. Ne comptez pas nécessairement sur un premier paiement sans contact pour l’activer.
Lors du renouvellement décrit par le Crédit Mutuel, le numéro à 16 chiffres et le cryptogramme CVC à 3 chiffres changent, tandis que le code confidentiel reste identique. Pour un remplacement après opposition ou une autre situation particulière, vérifiez les instructions reçues : ne présumez pas que votre ancien code est conservé.
Mettez ensuite à jour les coordonnées de carte enregistrées pour vos abonnements et vos achats habituels. Les prélèvements effectués directement sur le compte avec un IBAN ne reposent pas sur le numéro de carte. Enfin, lorsque la nouvelle carte fonctionne, détruisez l’ancienne en rendant inutilisables sa puce et sa bande magnétique, conformément aux recommandations de votre banque.
- Combien de temps pour recevoir une nouvelle carte bancaire ? Délais, suivi et solutions d’attente - 31 octobre 2026
- Empreinte bancaire pour une caution : ce que le prélèvement bloque vraiment (et ce qu’il ne débite pas) - 30 octobre 2026
- Problème de virement bancaire : les vérifications à faire avant de renvoyer l’argent - 27 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Instanea : le paiement compte à compte qui encaisse en virement instantané et réduit le risque côté marchand
 Carte en opposition : pouvez-vous encore faire un virement, retirer de l’argent et payer sans carte ?
 Banque Populaire : combien retirer au guichet, comment dépasser 1 000 € et quels délais prévoir ?
 Prélèvement SPB : comment identifier et stopper une assurance oubliée ?