Empreinte bancaire pour une caution : ce que le prélèvement bloque vraiment (et ce qu’il ne débite pas)
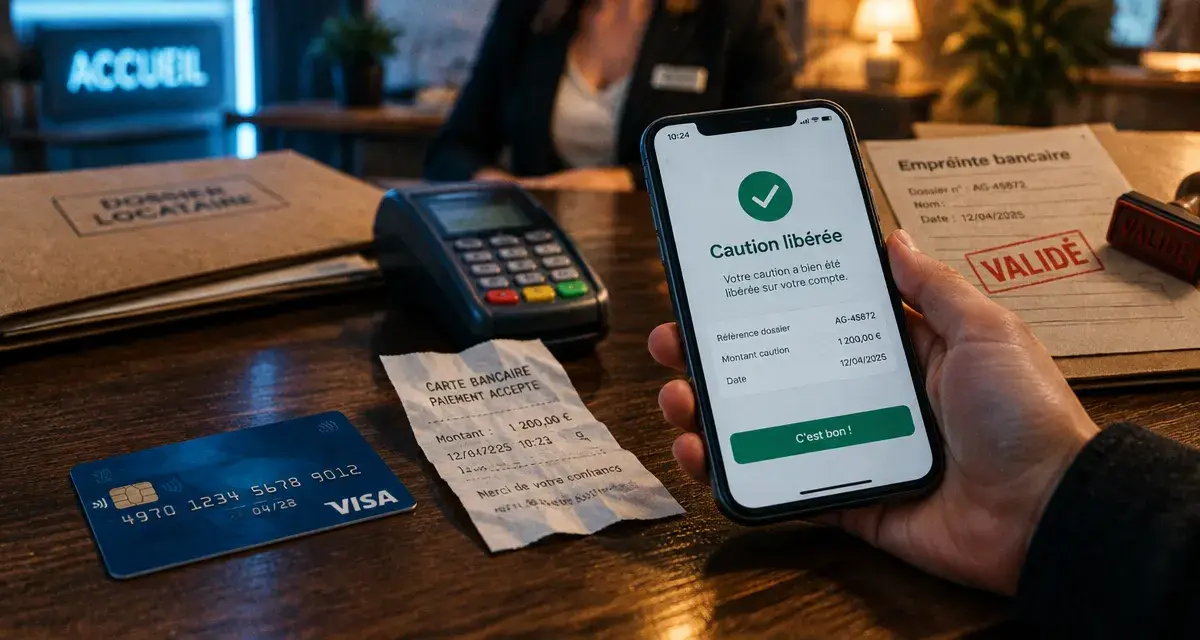
Vous réservez un hébergement, une voiture de location ou un équipement, et on vous demande votre carte « pour la caution ». Aucun débit n’apparaît, mais votre plafond de paiement semble réduit. Voilà le principe de l’empreinte bancaire : une garantie posée sur votre carte, sans encaissement tant qu’aucun incident n’est constaté.
Empreinte bancaire et caution : de quoi parle-t-on exactement ?
Une autorisation, pas un paiement
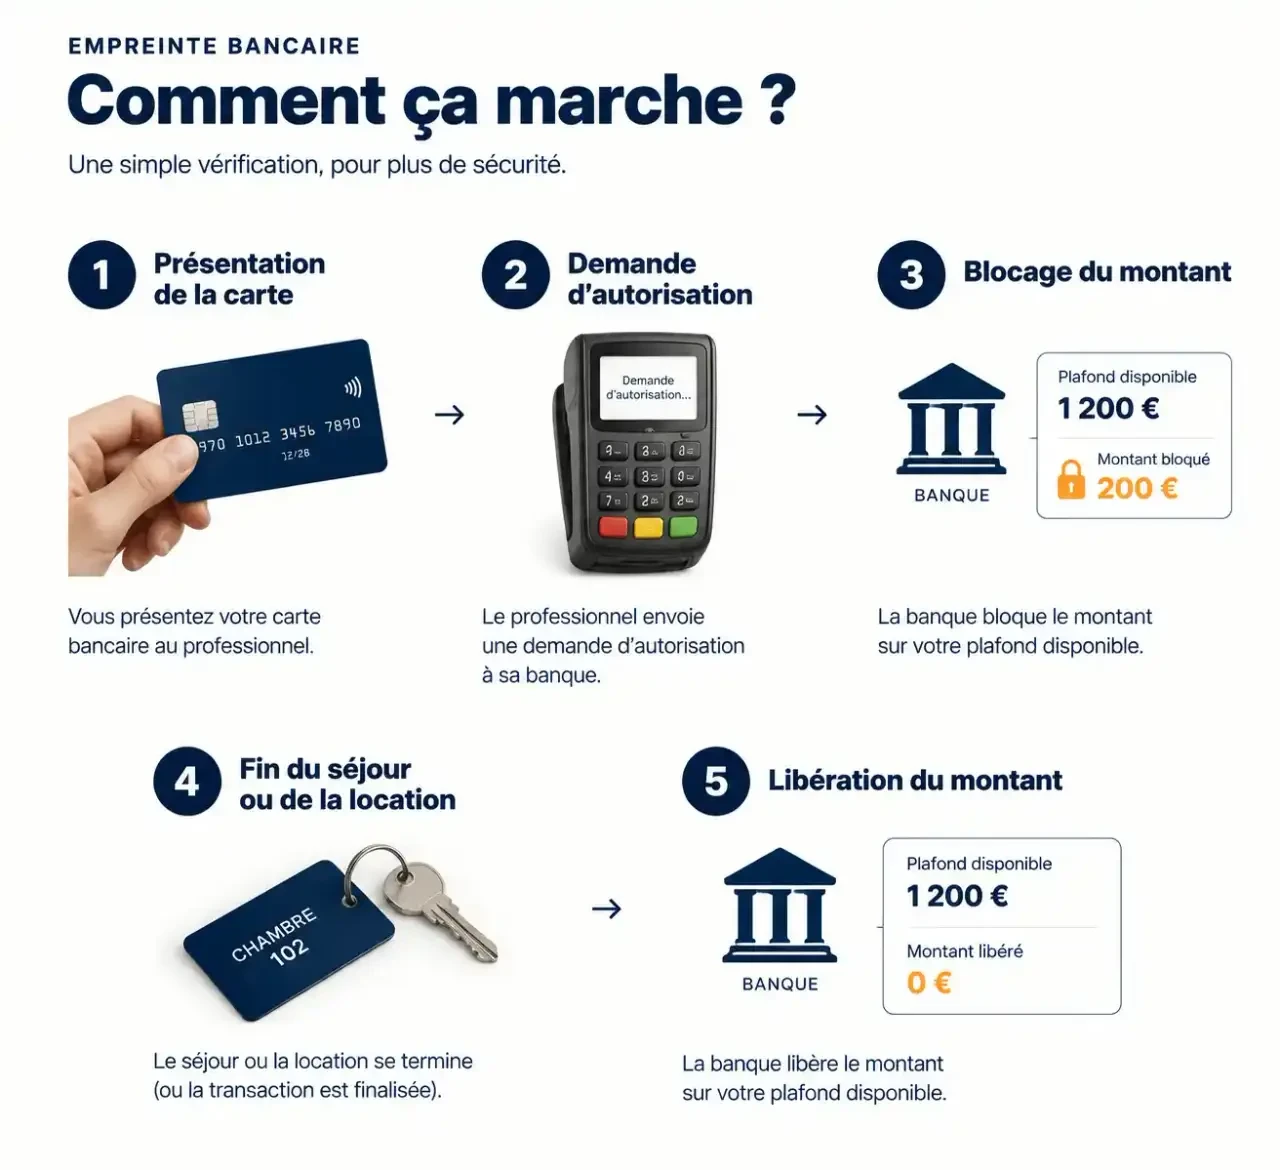
Lorsque le professionnel prend une empreinte, il demande à votre banque une autorisation sur un montant donné. La banque vérifie que la carte est valide et que le plafond disponible couvre la somme, puis elle réserve ce montant. L’argent reste sur votre compte, mais il n’est plus mobilisable pour vos autres achats pendant la durée de l’autorisation. Aucun transfert n’a lieu au profit du commerçant à ce stade.
Ce qui la distingue d’un chèque ou d’un dépôt de garantie
Avec un chèque de caution ou un dépôt en espèces, la somme est remise ou encaissable immédiatement, et sa restitution dépend du bon vouloir du bénéficiaire. Avec l’empreinte, le montant n’est jamais sorti de votre compte. Si tout se passe bien, l’autorisation expire d’elle-même ou le professionnel la libère. C’est plus simple pour les deux parties, à condition de bien comprendre les règles du jeu.
Comment l’empreinte se déroule, de la réservation à la libération
Les étapes à connaître
- Vous saisissez ou présentez votre carte, souvent avec une authentification forte (code reçu sur mobile ou application bancaire).
- Le professionnel envoie une demande d’autorisation du montant de la caution.
- Votre banque bloque ce montant sur votre plafond disponible.
- À la fin du séjour ou de la location, après vérification, l’autorisation est annulée ou laissée expirer.
- Le montant redevient disponible sur votre compte.
Le délai de libération, point de friction n°1
Même quand le professionnel annule l’empreinte immédiatement, la banque n’actualise pas toujours votre solde au même rythme. Selon les établissements, le déblocage peut prendre quelques jours. Si vous prévoyez des dépenses importantes juste après une location ou un séjour, gardez une marge sur votre compte ou utilisez une autre carte. Conserver la confirmation de libération fournie par le professionnel vous aidera en cas de désaccord avec votre banque.
Le vrai risque : un plafond amputé au mauvais moment
Pensez à la carte bancaire comme à une voie de circulation avec une capacité fixe. Chaque empreinte occupe une partie de cette voie, un peu comme un convoi exceptionnel qui monopolise un corridor routier : les autres véhicules, c’est-à-dire vos paiements courants, doivent se serrer ou attendre. Si vous cumulez une caution de voiture, une caution d’hôtel et un plafond mensuel déjà bien entamé, un simple paiement en caisse peut être refusé alors que votre compte est largement approvisionné. Le réflexe utile : avant un voyage, vérifier le plafond de paiement et d’autorisation, et répartir les garanties sur deux cartes si possible.
Cartes concernées et cas particuliers
Les cartes à débit immédiat et les cartes à débit différé n’ont pas toutes le même comportement face à une empreinte. Certaines cartes prépayées ou de comptes en ligne gèrent mal les autorisations, et certains loueurs refusent d’ailleurs les cartes sans relief ou à autorisation systématique. Demandez avant de réserver quel type de carte est accepté, afin d’éviter un refus au comptoir qui vous obligerait à improviser une solution de dernière minute.
Quand et comment la caution peut être prélevée
Un débit possible, mais encadré
L’empreinte n’est pas un chèque en blanc, mais elle permet au professionnel de demander un débit en cas de dégradation, de dommage constaté ou de frais prévus au contrat (carburant manquant, ménage excessif, franchise). Ce prélèvement doit correspondre à un motif prévu dans les conditions signées. Relisez-les avant de valider : le montant maximal, les cas de retenue et le délai de restitution y figurent normalement.
Se protéger avant et après
- Photographiez ou filmez l’état du bien à l’arrivée et au départ, avec la date visible.
- Faites signer ou valider un état des lieux contradictoire.
- Gardez les échanges écrits avec le professionnel.
- Demandez une confirmation écrite de la libération de l’empreinte.
Ces preuves pèsent lourd si un différend naît. Elles vous permettent aussi de contester un prélèvement injustifié auprès de votre banque ou du professionnel.
Que faire en cas de blocage prolongé ou de prélèvement contesté
Si la somme reste bloquée
Commencez par contacter le professionnel pour qu’il confirme l’annulation de l’autorisation. Si la confirmation est donnée mais que votre plafond reste réduit, rapprochez-vous de votre banque en lui communiquant cette preuve. Cette démarche en deux temps règle la plupart des situations, car le blocage dépend souvent d’un simple décalage entre le commerçant et l’établissement bancaire.
Si un débit vous semble injustifié
Demandez d’abord le détail écrit de la retenue et les éléments qui la motivent. Comparez avec votre état des lieux et vos photos. Sans réponse satisfaisante, vous pouvez saisir votre banque pour contester l’opération, puis, en dernier recours, un médiateur de la consommation. Agissez rapidement : plus la contestation est proche des faits, plus elle est simple à documenter.
En résumé, l’empreinte bancaire est une garantie pratique, à condition de l’anticiper : surveillez votre plafond, lisez les conditions de retenue et gardez vos preuves. Vous profiterez de sa souplesse sans mauvaise surprise.
- Empreinte bancaire pour une caution : ce que le prélèvement bloque vraiment (et ce qu’il ne débite pas) - 30 octobre 2026
- Problème de virement bancaire : les vérifications à faire avant de renvoyer l’argent - 27 octobre 2026
- Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros - 26 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Parrainage N26 : 75 € offerts après un achat de 75 € et une prime sous 60 jours
 Déposer un chèque au Crédit Agricole sur automate, jusqu’à 30 000 € et avec reçu immédiat
 3 à 8 jours ouvrés : quand reçoit-on sa nouvelle carte bancaire après opposition ?
 Retraite progressive ou carrière longue : comment choisir votre stratégie de fin de carrière ?