Transférer un LEP vers une autre banque : comparez les frais au solde capitalisé
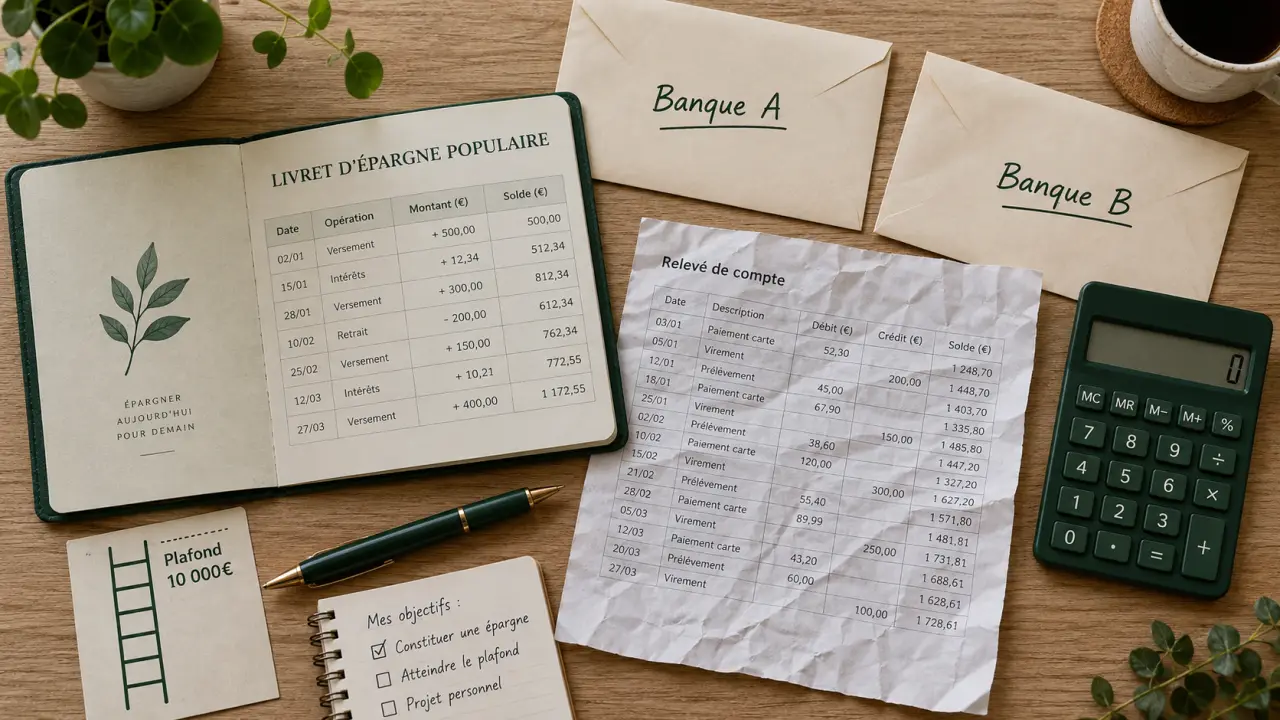
Le transfert d’un LEP vers une autre banque est possible, mais il n’est pas toujours l’option la moins coûteuse. Avant d’engager la démarche, comparez les frais de l’ancienne banque avec le montant de votre solde, les intérêts déjà capitalisés et votre souhait de regrouper vos comptes. Une clôture suivie d’une réouverture, ou le maintien du livret dans l’ancien établissement, peut parfois être plus avantageux.
Le transfert de LEP dépend de la coordination des deux banques
Le Livret d’épargne populaire est un produit d’épargne réglementée. Vous ne pouvez donc pas le déplacer vous-même par un simple virement. Dans le cadre d’un transfert, l’établissement détenteur clôture administrativement le livret, solde les droits à intérêts et transmet les fonds à la banque d’accueil. Celle-ci ouvre ensuite le nouveau LEP. Les deux établissements doivent donc accepter et coordonner l’opération.
La demande peut être lancée auprès de la nouvelle banque ou de l’ancienne, selon la procédure prévue par chaque établissement. Un message depuis l’espace client, un appel au service client ou une demande écrite permet généralement de connaître le circuit à suivre. Ne clôturez pas le livret de votre propre initiative avant d’avoir comparé les options. Cette décision peut avoir des conséquences sur les intérêts et sur le montant que vous pourrez redéposer.
Les informations à préparer avant la demande
Préparez au minimum vos coordonnées, le numéro ou les références de votre LEP, l’identité de la banque qui le détient et les coordonnées de la banque d’accueil. Cette dernière peut aussi demander les pièces nécessaires à l’ouverture du livret et à la vérification de votre éligibilité. Les formulaires et justificatifs varient selon les établissements. Demandez une confirmation écrite de la liste des documents attendus.
- Consultez la brochure tarifaire de votre banque actuelle et celle de la banque d’accueil.
- Demandez qui lance le transfert et par quel canal : agence, espace client, courrier ou application.
- Faites confirmer les frais éventuels avant de signer ou de valider la demande.
- Conservez une copie de votre demande et suivez le dossier jusqu’à l’ouverture effective du nouveau livret.
- Contrôlez ensuite le solde transféré et les informations affichées dans votre espace client.
Frais et délais : les deux points à vérifier avant de décider
Le transfert n’est pas systématiquement gratuit. Certaines banques ne facturent pas l’opération, tandis que d’autres appliquent des frais au titre des « livrets et assimilés ». Des frais pouvant atteindre 160 euros ont été relevés, pour une moyenne mentionnée de 105 euros, ou de 106,20 euros selon une ligne tarifaire étudiée. Ces montants justifient la consultation du dépliant tarifaire de l’établissement qui détient le LEP, plutôt que l’application d’une règle générale.
Environ un établissement sur trois facturerait cette prestation, tandis qu’environ 40 % des banques restantes indiqueraient ne pas la facturer en principe. Ces repères ne remplacent pas la vérification des tarifs applicables à votre contrat. Interrogez aussi la banque d’accueil. Elle peut préciser si elle accompagne les transferts entrants ou si elle propose une prise en charge commerciale des frais.
Un traitement qui peut prendre quelques semaines
Le délai dépend notamment de la réactivité de l’ancienne banque, des échanges entre établissements et de la conformité du dossier. Le traitement peut prendre quelques semaines. Pendant cette période, évitez de programmer un retrait ou un versement sur le LEP : une opération en attente peut compliquer le suivi. Demandez également la date estimée de clôture administrative et celle de disponibilité du livret dans la nouvelle banque.
Le calendrier compte, car les intérêts des livrets réglementés sont calculés par quinzaine. Une clôture ou un transfert mal synchronisé peut vous faire perdre environ une quinzaine d’intérêts. Il est impossible de garantir l’absence totale d’incidence sans connaître la procédure de la banque. Demandez donc comment seront soldés les droits à intérêts et évitez toute fermeture précipitée.
Transfert, clôture-réouverture ou conservation : comparez les trois scénarios
| Option | Frais possibles | Intérêts et solde | À privilégier si… |
|---|---|---|---|
| Transfert vers une autre banque | Variables, parfois élevés | Peut préserver le solde et les intérêts capitalisés | Vous voulez centraliser vos comptes et le coût reste acceptable |
| Clôture puis réouverture | Évite en principe les frais de transfert | Risque de perdre une quinzaine d’intérêts ; nouveau dépôt limité au plafond | Le LEP ne dépasse pas le plafond et les frais sont trop importants |
| Conservation dans l’ancienne banque | Pas de frais de transfert | Le livret et son historique restent en place | Vous acceptez de garder une relation bancaire distincte, éventuellement à distance |
Le cas d’un solde supérieur au plafond
Le plafond de versement mentionné pour le LEP est de 10 000 euros depuis le 1er octobre 2023. Il n’empêche pas le solde de progresser lorsque les intérêts capitalisés portent le livret au-delà de cette limite. Ainsi, un titulaire disposant de 12 000 euros peut conserver cette somme sur un LEP existant. En revanche, une clôture suivie d’une réouverture ne permet pas nécessairement de redéposer l’intégralité de ce solde : le nouveau livret reste soumis au plafond de versement.
La décision dépend donc de la structure de votre épargne, pas seulement du montant des frais. Le capital versé, les intérêts déjà capitalisés et la marge au-dessus du plafond peuvent être difficiles à reconstituer après une fermeture. Avec un solde de 12 000 euros rémunéré à 5 %, l’écart représente par exemple 100 euros d’intérêts annuels sur les 2 000 euros situés au-dessus du plafond. Un transfert payant peut ainsi rester rationnel s’il protège cette somme sur la durée.
Réduire la facture et sécuriser votre demande
Commencez par demander le tarif exact, puis mettez-le en regard de votre situation. Si les frais sont élevés, sollicitez une remise ou une prise en charge. Un changement de banque et le regroupement de vos produits peuvent constituer un argument commercial. Formulez cette demande avant le lancement du transfert, car votre marge de négociation peut être plus réduite une fois l’opération engagée.
Trois alternatives à examiner avant de choisir
- Conserver le LEP dans l’ancienne banque : si la gestion à distance vous convient, cette solution évite les frais et préserve le livret. L’absence de compte courant n’empêche pas nécessairement cette conservation, mais vérifiez les conditions de l’établissement.
- Clôturer puis rouvrir : cette option est plus simple lorsque votre solde reste inférieur ou égal au plafond et que les frais de transfert sont disproportionnés.
- Négocier ou différer le transfert : obtenez une réponse tarifaire, attendez la fin d’un traitement en cours et choisissez une date qui limite le risque de perdre une quinzaine d’intérêts.
Gardez enfin les confirmations de chaque étape : demande envoyée, frais annoncés, date de prise en charge, clôture de l’ancien LEP et ouverture du nouveau. En cas de blocage ou de délai anormal, ces éléments aident le service client à identifier rapidement votre dossier. Le meilleur choix n’est pas toujours le transfert le moins cher. C’est celui qui protège le mieux votre solde, vos intérêts et votre organisation bancaire.
Partager cet article
Articles qui pourraient vous intéresser :
 Alternative au Livret A : sécuriser son épargne sans perdre en liquidité
 Clôturer un Livret A : modèle de lettre, pièces à joindre et délai de 15 jours ouvrés
 Non, un seul Livret A par personne, même dans deux banques
 Peut-on ouvrir plusieurs LDDS ? Un seul livret, même lorsque le plafond est atteint