Virement instantané à La Banque Postale : 5 000 € par jour depuis les canaux digitaux
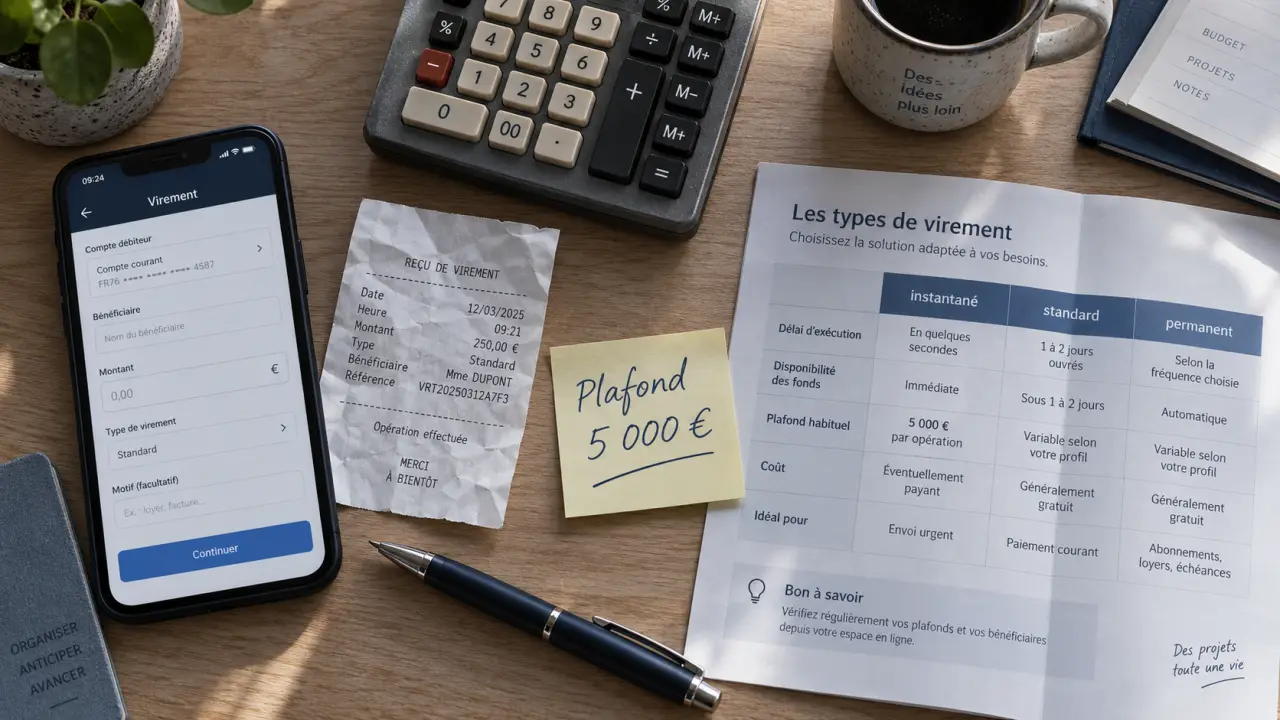
Le montant maximal d’un virement instantané à La Banque Postale est de 5 000 € par jour pour un transfert vers le compte d’un tiers effectué depuis l’application mobile ou l’espace bancaire en ligne. Cette limite, également appliquée aux virements standards, est indiquée comme en vigueur au 30/09/2025. Pour envoyer une somme supérieure, il faut contacter son conseiller bancaire.
Le plafond de 5 000 € concerne bien le total de la journée
Le plafond affiché pour un virement instantané à La Banque Postale ne correspond pas à une enveloppe de 5 000 € renouvelée à chaque opération. Il s’agit d’une limite de 5 000 € par jour. Elle concerne les virements standards et instantanés réalisés en ligne ou depuis l’application mobile, lorsque le destinataire est un compte de tiers.
Plafonds des virements à La Banque Postale · Consultez les plafonds quotidiens des virements standards, instantanés et permanents vers des comptes de tiers.
Par exemple, un virement instantané de 3 000 € reste compatible avec cette limite si aucun autre virement concerné n’a déjà consommé le plafond quotidien. En revanche, il n’est pas possible de supposer que plusieurs virements instantanés de 5 000 € peuvent être enchaînés le même jour. Le montant cumulé des opérations reste encadré par le plafond journalier.
La règle s’applique donc au total transféré sur la journée, et non au seul montant affiché lors de la validation d’un ordre. Le plafond restant dépend des virements déjà effectués dans la même catégorie et depuis les canaux digitaux.
Cette restriction répond à un objectif de sécurité. Un virement instantané rend les fonds disponibles presque immédiatement au bénéficiaire. Limiter les montants transmis depuis l’application ou l’espace en ligne réduit les conséquences possibles d’une erreur de saisie ou d’une fraude.
Instantané, standard ou permanent : les limites à ne pas confondre
Le mot « virement » recouvre plusieurs opérations. Le choix dépend de l’urgence, de la régularité du paiement et du montant à transférer. Le tableau ci-dessous permet d’identifier la règle applicable avant de valider l’ordre.
| Type de virement | Plafond indiqué | Usage | Particularité |
|---|---|---|---|
| Virement instantané | 5 000 € par jour | Transfert ponctuel urgent vers un tiers | Exécuté en moins de 10 secondes |
| Virement standard | 5 000 € par jour | Transfert ponctuel non urgent vers un tiers | Plafond identique sur les canaux digitaux |
| Virement permanent | 4 000 € par jour | Paiement récurrent programmé | Limite distincte du virement occasionnel |
Le virement permanent est programmé à intervalles réguliers, par exemple pour régler un loyer ou verser une contribution familiale. Son plafond de 4 000 € par jour est inférieur à celui d’un ordre occasionnel, qu’il soit standard ou instantané.
Cette distinction peut expliquer un blocage. Une opération récurrente ne relève pas du même plafond qu’un virement ponctuel. Avant de modifier le montant ou de multiplier les tentatives, vérifiez le type de virement sélectionné et le canal utilisé.
Pourquoi voit-on encore 1 000 € et 7 700 € dans certaines informations ?
La confusion vient d’une communication de 2022 liée à la généralisation progressive de l’Instant Payment. À cette période, le plafond annoncé pouvait atteindre 1 000 € pour les particuliers et 7 700 € pour les personnes morales. Ces montants correspondent à cette communication historique et ne doivent pas être lus comme la règle générale actuellement affichée pour les virements digitaux des particuliers.
La référence à retenir pour vérifier une opération est le plafond de 5 000 € par jour, indiqué au 30/09/2025 pour les virements standards et instantanés vers des comptes de tiers. Les plafonds bancaires pouvant évoluer, consultez la page officielle consacrée au plafond des virements avant un transfert important.
La date est donc à prendre en compte lorsque vous comparez des informations trouvées en ligne. Un montant mentionné en 2022 peut décrire une situation antérieure, tandis que la FAQ officielle indique le plafond de référence au 30/09/2025.
Envoyer plus de 5 000 € : la marche à suivre
Un paiement supérieur à la limite digitale n’est pas nécessairement impossible. La Banque Postale indique qu’il faut contacter son conseiller bancaire pour réaliser un virement dépassant ces plafonds. La demande est alors examinée dans un cadre accompagné, plutôt que par une succession d’essais depuis l’application.
Cette démarche concerne les transferts qui dépassent le plafond applicable aux opérations effectuées en ligne. Le conseiller peut préciser les modalités à suivre pour réaliser le virement demandé selon la situation du client et la nature de l’opération.
Préparer les informations avant de contacter votre conseiller
Pour faciliter le traitement, préparez le montant exact, l’identité du bénéficiaire, ses coordonnées bancaires et le motif du virement. Pour une acquisition, un règlement professionnel ou une aide familiale importante, conservez également les justificatifs susceptibles d’expliquer l’opération.
Ces éléments permettent de présenter une demande complète dès le premier échange. Le conseiller pourra ensuite orienter la réalisation du transfert selon les modalités adaptées à la situation et au montant demandé.
Ne fractionnez pas un paiement sans en mesurer les effets
Fractionner une somme en plusieurs virements peut sembler pratique, mais cette solution reste limitée par le plafond cumulé de la journée. Elle multiplie aussi les validations et les risques d’erreur sur le montant ou le destinataire.
Lorsqu’un transfert important doit parvenir à une date précise, l’échange avec le conseiller est plus sûr qu’une succession d’ordres envoyés dans l’urgence. Le fractionnement ne permet pas de contourner automatiquement la limite quotidienne.
Le point à vérifier n’est pas seulement le montant, mais aussi le moment où l’argent devient disponible chez le bénéficiaire. Pour régler une réservation, débloquer une livraison ou finaliser une vente entre particuliers, quelques secondes peuvent modifier l’organisation prévue. Cette rapidité impose une vérification simple : contrôlez l’IBAN, le nom du destinataire et la somme finale avant la validation.
Ce qu’il faut vérifier avant de valider un virement instantané
Le virement instantané est proposé gratuitement par La Banque Postale. Il permet d’envoyer des euros en France ou dans l’espace SEPA depuis l’application mobile ou l’espace bancaire en ligne. Les fonds sont annoncés comme disponibles pour le bénéficiaire en moins de 10 secondes, 24 h/24 et 7 j/7, y compris les week-ends et les jours fériés.
Son avantage principal est aussi sa contrainte majeure : l’opération est irrévocable. Une fois l’ordre exécuté, il n’est pas possible de l’annuler comme une demande encore en attente. Le contrôle doit donc intervenir avant la confirmation, et non après l’envoi des fonds.
Avant de confirmer, vérifiez les éléments suivants :
- le montant saisi et le plafond journalier restant ;
- le bénéficiaire sélectionné et ses coordonnées bancaires ;
- le caractère instantané de l’opération choisi ;
- la nécessité réelle d’envoyer les fonds immédiatement.
Le plafond restant doit être contrôlé en tenant compte des virements déjà réalisés dans la journée. Un ordre de 3 000 € peut respecter la limite de 5 000 € si aucune autre opération concernée n’a été effectuée auparavant. À l’inverse, plusieurs virements dont le total dépasse 5 000 € ne peuvent pas être considérés séparément.
Si l’urgence n’est pas indispensable, un virement standard peut offrir davantage de souplesse pour organiser le paiement. Si l’envoi immédiat est nécessaire, le virement instantané permet une réception en moins de 10 secondes, à condition de rester dans la limite de 5 000 € par jour et de vérifier chaque donnée avant validation.

Partager cet article
Articles qui pourraient vous intéresser :
 Code parrainage Société Générale : 5 paiements en 3 mois, la condition qui fait perdre la prime
 Hello bank frais : 6 €/mois à éviter, 5 €/mois pour Hello Prime
 Google Wallet avec BNP Paribas : compatible, comment ajouter sa carte et quelles alternatives sur Android ?
 Budget réaliste, économies ciblées, virement automatique : mettre de l’argent de côté sans se priver