Un chèque BforBank est crédité sous 8 à 10 jours ouvrés, courrier compris
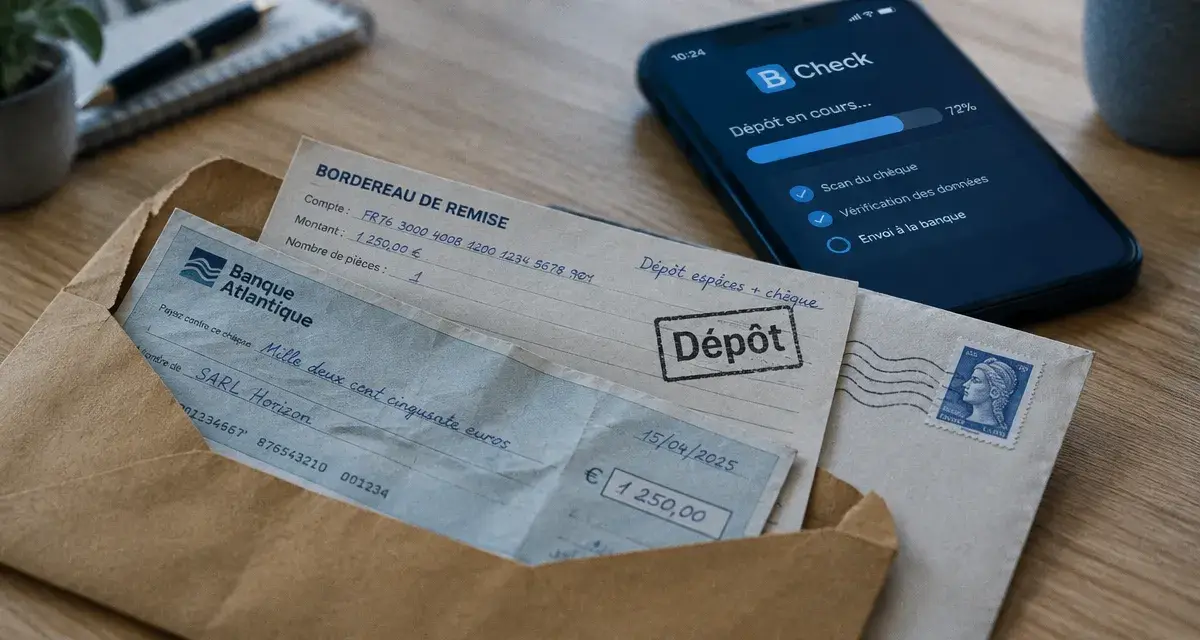
Un chèque BforBank est crédité sous 8 à 10 jours ouvrés, courrier compris
Le délai d’encaissement d’un chèque chez BforBank ne se limite pas au traitement bancaire. Il faut aussi compter l’acheminement postal. Une fois le chèque reçu et conforme, le délai interne annoncé est généralement de 3 jours ouvrés. Dans la pratique, prévoyez plutôt 8 à 10 jours ouvrés après l’envoi pour voir les fonds crédités, voire davantage en cas de week-end, de jour férié ou de dossier incomplet.
Le délai réel : distinguer envoi, réception et crédit sur le compte
Pour estimer correctement le délai d’encaissement d’un chèque BforBank, séparez trois étapes. La première est postale : le chèque doit parvenir au centre de traitement. La deuxième correspond aux vérifications bancaires et à l’enregistrement de la remise. La dernière est le crédit sur votre compte de dépôt.
| Étape | Ce qu’elle comprend | Délai à anticiper |
|---|---|---|
| Envoi postal | Acheminement du chèque et du bordereau de remise | Variable selon le courrier |
| Traitement bancaire | Contrôle du chèque, enregistrement et crédit | Environ 3 jours ouvrés après réception |
| Délai total courant | Envoi et traitement | Souvent 8 à 10 jours ouvrés après l’envoi |
| Situation à surveiller | Aucune trace du dépôt ou crédit absent | Relance pertinente après 10 jours ouvrés |
Une semaine peut donc être insuffisante, surtout si vous avez posté le pli juste avant un week-end. Ne confondez pas la date d’expédition avec celle de la réception par BforBank : le traitement ne commence qu’après cette réception.
Pourquoi le crédit peut prendre plus de temps
Un chèque mal renseigné, non signé, endossé de manière incomplète ou accompagné d’un bordereau erroné peut nécessiter une vérification complémentaire. Un montant inhabituel, une incohérence concernant le bénéficiaire ou une remise difficile à identifier peuvent également ralentir l’opération. Le délai dépend alors de la conformité du document, pas seulement de la vitesse du courrier.
Le chèque circule, est contrôlé, puis compensé entre établissements. Cette succession d’étapes explique pourquoi le crédit n’est pas immédiat. Photographiez le recto et le verso avant l’envoi, notez la date d’expédition et conservez le numéro du chèque. Vous disposerez ainsi d’une trace précise de la remise si le crédit tarde à apparaître. Le service client pourra rechercher le dépôt à partir d’informations concrètes.
Déposer un chèque : la procédure à vérifier avant tout
BforBank est une banque en ligne : il n’existe pas d’agence où remettre un chèque au guichet. Le dépôt repose traditionnellement sur une procédure à distance, avec un bordereau de remise et un envoi postal. Les modalités peuvent toutefois varier selon l’offre détenue et votre ancienneté comme client. Avant toute expédition, vérifiez dans votre espace client ou auprès du service client que le dépôt de chèque est bien disponible sur votre compte.
Préparer le chèque et le bordereau
Au dos du chèque, renseignez et signez les éléments demandés, notamment votre numéro de compte lorsque la procédure l’exige. Remplissez ensuite le bordereau de remise avec soin. Le montant, le nombre de chèques et les références demandées doivent correspondre exactement au document joint. Une erreur de saisie peut compliquer l’identification de la remise.
- Vérifiez que le chèque est libellé à votre nom ou à celui des titulaires du compte concerné.
- Contrôlez la date, le montant en chiffres et en lettres, ainsi que la signature de l’émetteur.
- Endossez le chèque selon les instructions indiquées par BforBank.
- Joignez le bordereau complété dans l’enveloppe prévue pour le dépôt.
- Conservez une copie ou une photo lisible du chèque avant l’envoi.
L’application B Check : utile pour préparer et suivre
L’application mobile B Check peut simplifier la remise en permettant de scanner le chèque et de renseigner les informations nécessaires. Elle facilite aussi le suivi du traitement et l’accès à l’historique des dépôts sur les 3 derniers mois. La numérisation ne remplace toutefois pas automatiquement l’envoi du chèque original : celui-ci doit être expédié lorsque la procédure le prévoit.
Les contrôles qui évitent un retard inutile
Avant de poster votre enveloppe, prenez deux minutes pour effectuer une dernière vérification. Cela réduit le risque qu’un dépôt soit mis de côté pour régularisation. Un chèque déchiré, raturé ou dont les informations sont ambiguës peut être refusé ou retourné.
- Assurez-vous que le montant du bordereau correspond au montant inscrit sur le chèque.
- Vérifiez la lisibilité du numéro de compte et de votre signature au verso.
- Ne modifiez pas le chèque après l’avoir photographié ou scanné.
- Utilisez exclusivement l’adresse et les consignes de remise communiquées dans votre espace client.
- Gardez le chèque en votre possession jusqu’à ce que l’envoi soit prêt et correctement fermé.
Si vous utilisez une enveloppe non affranchie fournie pour ce type de dépôt, respectez les conditions indiquées par la banque. Si vous préférez disposer d’une preuve d’expédition, choisissez un mode d’envoi adapté après avoir vérifié qu’il respecte les instructions reçues. Vous pourrez ainsi dater le départ du pli sans sortir du circuit demandé.
Chèque non crédité : quand et comment réagir
Ne vous alarmez pas dès les premiers jours : le délai postal peut expliquer l’absence de mouvement sur le compte. En revanche, si le crédit n’apparaît toujours pas après 10 jours ouvrés suivant l’envoi, consultez d’abord l’historique de vos dépôts dans l’application ou l’espace client. Vérifiez également que votre compte n’a pas reçu de demande d’information ou de message concernant la remise.
Les informations à préparer pour le service client
Si aucune trace n’est visible, contactez le service client BforBank avec des éléments précis : date d’envoi, montant, numéro du chèque, nom de l’émetteur et copie conservée avant l’expédition. Indiquez aussi si vous avez utilisé B Check et si le dépôt y apparaît comme envoyé ou en cours de traitement. Ces informations facilitent la recherche de la remise.
Un retard peut aussi révéler un rejet : chèque irrégulier, incohérence dans le bordereau, problème d’endossement ou difficulté de traitement. Dans ce cas, attendez les instructions de la banque avant de demander à l’émetteur d’en établir un nouveau. Présenter deux chèques pour le même règlement créerait une situation difficile à clarifier.
Si le dépôt de chèque n’est pas accessible sur votre offre
Les modalités de BforBank ont évolué depuis la refonte des offres en septembre 2023. Certains clients peuvent constater que le dépôt de chèque n’est plus proposé ou que les conditions diffèrent de celles d’anciens comptes. Ne transmettez donc pas un chèque avant d’avoir confirmé votre éligibilité au service.
La solution la plus simple consiste souvent à demander à la personne qui vous règle un virement bancaire. Il est plus facile à tracer, ne dépend pas du courrier et évite les risques de perte ou de mauvaise remise. Si le paiement par chèque est incontournable, vous pouvez aussi envisager son encaissement sur un compte détenu dans une autre banque qui accepte ce service, puis effectuer un virement vers votre compte BforBank.
Le dépôt d’espèces n’est pas une alternative au chèque chez une banque en ligne. L’absence de guichet physique exclut généralement cette possibilité. Pour alimenter votre compte, privilégiez un virement depuis un autre compte à votre nom ou une solution de paiement acceptée par votre offre.
Partager cet article
Articles qui pourraient vous intéresser :
 Dépôt de chèque BoursoBank : pourquoi les agences Société Générale sont exclues
 Revolut, Paylib et Wero : ce qui change pour envoyer de l’argent sans IBAN
 Boursorama chéquier : comment le commander, sous quelles conditions et avec quels délais ?
 Résilier un compte bancaire : le modèle de lettre et les vérifications à faire