Résilier un compte bancaire : le modèle de lettre et les vérifications à faire
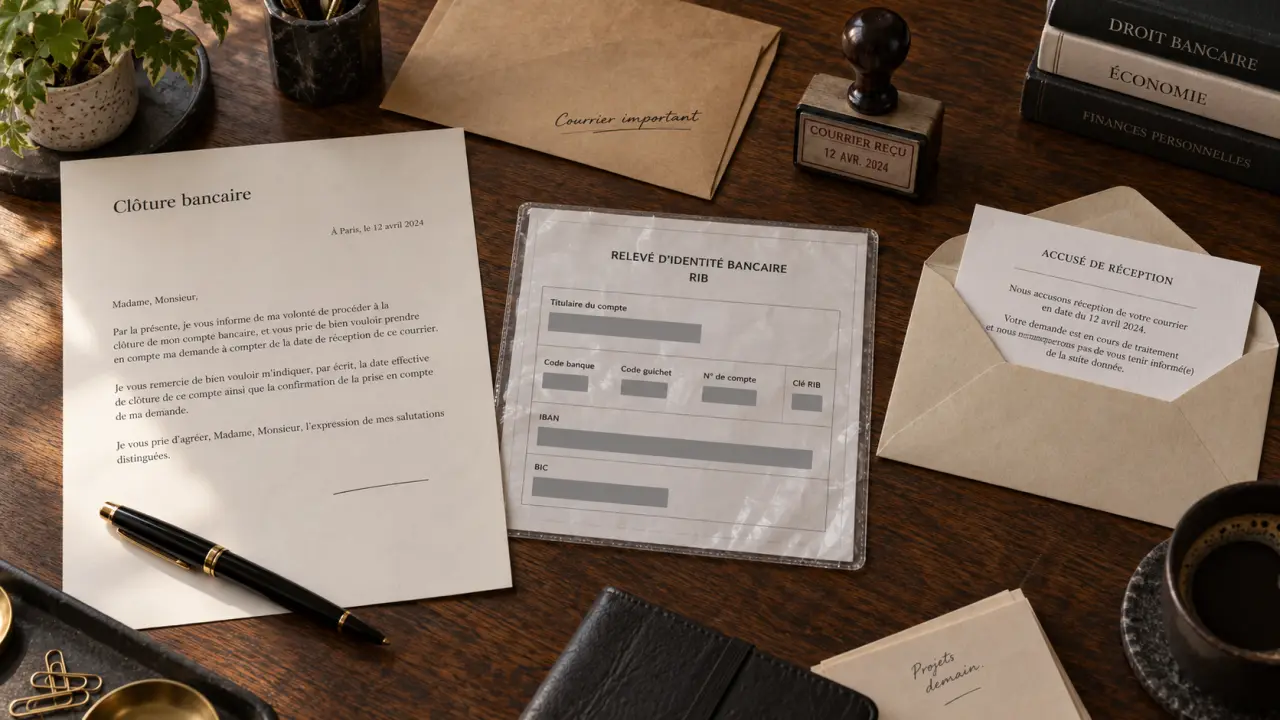
Une demande de clôture claire, écrite et complète limite les retards et les échanges inutiles avec la banque. Avant d’envoyer votre lettre pour résilier un compte bancaire, vérifiez que votre nouveau RIB fonctionne, que les paiements en cours sont identifiés et que le solde pourra être transféré sans difficulté.
Le modèle de lettre à copier pour fermer votre compte
Adressez votre courrier à l’agence qui gère le compte ou au service indiqué par votre banque. L’envoi en lettre recommandée avec accusé de réception n’est pas toujours imposé, mais il fournit une preuve de la date d’envoi et de la réception de votre demande. Conservez une copie signée de la lettre et l’accusé de réception.
Nom et prénom
Adresse
Code postal et ville
Téléphone et adresse e-mail
Nom de la banque
Nom de l’agence ou du service concerné
Adresse
Code postal et ville
À [ville], le [date]
Objet : demande de clôture de compte bancaire
Madame, Monsieur,
Je vous demande par la présente de procéder à la clôture définitive de mon compte bancaire n° [numéro du compte ou IBAN], ouvert dans votre établissement.
Je vous prie de virer le solde créditeur éventuel de ce compte sur le compte dont vous trouverez les coordonnées ci-dessous :
IBAN : [IBAN du compte destinataire]
BIC : [BIC, si nécessaire]
Titulaire : [nom et prénom]
Je vous confirme avoir pris les dispositions nécessaires concernant les opérations en cours et les moyens de paiement associés à ce compte. Je restitue ou détruis, selon vos instructions, ma carte bancaire et mon chéquier.
Je vous remercie de bien vouloir m’adresser un relevé final ainsi qu’une attestation de clôture lorsque la fermeture du compte sera effective.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
Signature
Les informations qui rendent la demande claire et complète
Une lettre courte suffit si elle ne laisse aucune place au doute. La banque doit pouvoir identifier le titulaire, le compte à clôturer et la destination du solde. Vous n’avez pas à expliquer votre décision si vous ne le souhaitez pas : la fermeture d’un compte peut être demandée sans motif.
| Élément à indiquer | Pourquoi il est utile |
|---|---|
| Vos coordonnées complètes | Elles permettent à la banque de vous identifier et de vous répondre. |
| Le numéro de compte ou l’IBAN | Il évite toute confusion si vous détenez plusieurs produits dans le même établissement. |
| Une demande explicite de clôture définitive | Elle distingue votre démarche d’un simple changement d’adresse ou d’une réclamation. |
| Le RIB du compte destinataire | Il indique où transférer l’éventuel solde créditeur. |
| Votre signature | Elle authentifie la demande écrite, notamment lorsqu’elle est envoyée par courrier. |
Carte, chéquier et autres moyens de paiement
Ne laissez pas vos moyens de paiement de côté après l’envoi du courrier. Vérifiez les consignes de votre banque pour la restitution de la carte bancaire et du chéquier. Si des formules de chèques non utilisées sont encore en votre possession, ne les employez plus : un chèque présenté après la fermeture peut être rejeté.
Pensez également aux cartes virtuelles, aux autorisations de prélèvement et aux mandats liés au compte. La clôture ne suffit pas à régler chaque opération en cours. Vous devez aussi vérifier les moyens de paiement utilisés et les instructions données à la banque.
Demander une preuve de la fermeture effective
La clôture ne se résume pas à l’envoi de la lettre. Demandez un relevé final ou une attestation de clôture. Ce document peut servir en cas de prélèvement tardif, pour suivre le transfert du solde ou pour justifier la fermeture auprès d’un organisme.
Avant la désactivation de votre espace client, téléchargez aussi vos anciens relevés bancaires et les documents que vous souhaitez conserver. Une fois l’accès fermé, vous risquez de ne plus pouvoir les consulter facilement.
Préparer la fermeture sans interrompre vos paiements
Le plus sûr consiste à ouvrir et à utiliser le nouveau compte avant de fermer l’ancien. Vous évitez ainsi qu’un salaire, une allocation, un remboursement ou un prélèvement important arrive sur un compte déjà clôturé. Le service de mobilité bancaire peut faciliter le changement de domiciliation de certains virements et prélèvements, mais un contrôle personnel reste nécessaire.
- Transmettez votre nouveau RIB aux employeurs, organismes sociaux, assureurs et administrations qui vous versent de l’argent.
- Repérez les prélèvements récurrents liés à l’énergie, à la téléphonie, aux assurances, aux abonnements, aux impôts ou au loyer.
- Déplacez vos virements permanents vers le nouveau compte.
- Attendez l’encaissement ou l’annulation des chèques émis et des paiements différés.
- Gardez une provision suffisante jusqu’à la disparition des dernières opérations attendues.
Un compte bancaire est lié à de nombreuses opérations du quotidien : prélèvement d’assurance, remboursement de santé, paiement d’abonnement, virement familial ou dépôt de chèque. Fermer le compte demande donc de vérifier chaque liaison avant la clôture. Consultez trois ou quatre relevés mensuels successifs pour repérer les opérations peu fréquentes ou oubliées. Cette vérification permet notamment d’éviter les rejets après la fermeture.
Solde créditeur, solde débiteur et opérations différées
Un solde créditeur peut être viré vers votre nouveau compte grâce aux coordonnées indiquées dans la lettre. À l’inverse, le compte ne doit pas rester débiteur au moment de la clôture. Régularisez la situation avant la fermeture ou suivez les instructions de la banque.
Surveillez aussi les paiements par carte à débit différé, les chèques remis mais pas encore encaissés et les prélèvements annoncés. Une opération en attente peut retarder la fermeture définitive ou créer un incident de paiement. La banque doit pouvoir traiter les dernières écritures avant de confirmer la clôture.
À quoi s’attendre après l’envoi de la lettre recommandée
La banque traite la demande, vérifie la situation du compte et peut vous demander de restituer les moyens de paiement ou de régulariser une opération. La clôture d’un compte est généralement gratuite, mais cette gratuité ne dispense pas de régler les frais, les intérêts ou les sommes déjà dus.
Gardez le compte sous surveillance jusqu’à réception de la confirmation de clôture. Vérifiez que le solde a bien été transféré et que les dernières opérations ont été prises en compte.
- Envoyez la lettre signée avec le RIB du compte destiné à recevoir le solde.
- Conservez la preuve d’envoi et l’accusé de réception.
- Répondez rapidement à toute demande de la banque concernant une carte, un chéquier ou un solde à régulariser.
- Contrôlez les dernières écritures sur le relevé final.
- Archivez l’attestation de clôture et les relevés utiles.
Les situations qui exigent une lettre adaptée
Compte joint : la signature de tous les titulaires
Pour clôturer un compte joint, l’accord de tous les co-titulaires est nécessaire. La lettre doit être signée par chacun d’eux, sauf disposition particulière prévue dans la convention de compte. Avant d’envoyer la demande, convenez du compte sur lequel le solde sera transféré.
Vérifiez également ensemble les prélèvements, les cartes et les chèques encore susceptibles de circuler. Chaque titulaire doit connaître les opérations restantes et les démarches à effectuer pour éviter un rejet ou une contestation après la fermeture.
Compte inactif, crédit ou fermeture décidée par la banque
Un compte inactif suit un régime particulier. Son traitement dépend notamment de la durée d’inactivité et des recherches menées par l’établissement. Si un crédit est encore remboursé depuis ce compte, prévoyez un nouveau mode de prélèvement avant toute clôture.
Lorsque la banque prend elle-même l’initiative de fermer le compte, lisez attentivement son courrier de préavis. Transférez vos opérations essentielles et demandez les modalités pratiques de restitution du solde. Dans tous les cas, une demande précise, un suivi des opérations et une transition préparée permettent de maintenir vos paiements jusqu’à la fermeture effective.

Partager cet article
Articles qui pourraient vous intéresser :
 tipi.gouv.fr ou payfip.gouv.fr : quel site officiel utiliser pour payer sans erreur ?
 Débiter un compte : solde qui baisse en banque, écriture qui s’inscrit en comptabilité
 Chèque de banque : 15,52 € en moyenne, gratuité possible et faux chèques à éviter
 Revolut ou Fortuneo : quelle banque choisir pour vos paiements à l’étranger ?