Compte à vue : le compte du quotidien, pas celui de l’épargne
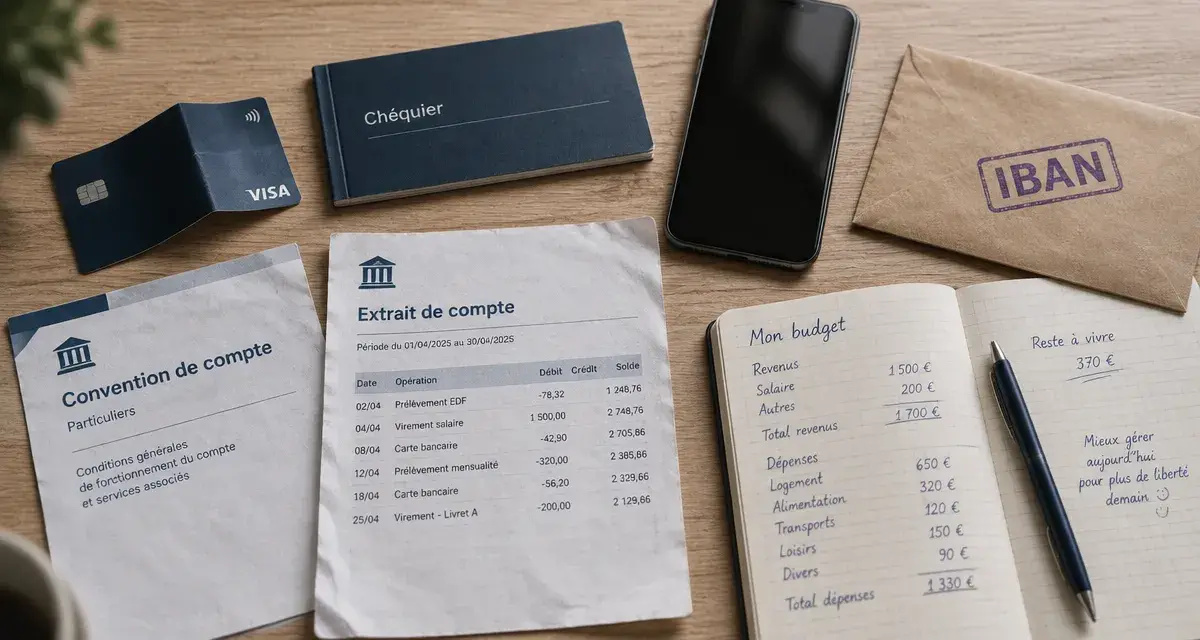
Le compte à vue sert à gérer l’argent au quotidien : recevoir un salaire, régler une facture, payer par carte, effectuer un virement ou retirer des espèces. Les sommes qui y sont déposées restent disponibles à tout moment, sous réserve du solde et des conditions du compte. Cette souplesse a toutefois une contrepartie : le compte est généralement peu ou pas rémunéré.
Le compte à vue, le point de passage de vos dépenses courantes
Le compte à vue est destiné aux opérations de paiement. Selon les établissements et les pays, il peut aussi être appelé compte courant, compte de dépôt ou compte de paiement. Ces appellations ne recouvrent pas toujours exactement le même vocabulaire juridique. Dans l’usage courant, elles désignent le compte depuis lequel une personne gère ses revenus et ses dépenses habituelles.
Testez vos connaissances sur le compte à vue
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
Sa caractéristique principale est la disponibilité immédiate des fonds. L’argent déposé n’est pas immobilisé pendant une durée déterminée. Le titulaire peut l’utiliser lorsque le solde et les conditions du compte le permettent. Le compte à vue devient ainsi le support central des opérations bancaires courantes.
Les opérations possibles au quotidien
Un compte à vue permet de recevoir des revenus, comme un salaire, des allocations ou un remboursement. Il sert ensuite à effectuer des paiements par carte, des virements ponctuels ou réguliers, des retraits d’espèces et des prélèvements automatiques. Un loyer, un abonnement, une facture d’énergie ou une assurance peuvent ainsi être réglés depuis ce compte. Une fois le prélèvement autorisé, il n’est pas nécessaire de répéter la démarche chaque mois.
La banque fournit des extraits de compte, sur papier ou dans l’espace en ligne. Ces documents récapitulent les entrées d’argent, les dépenses et le solde. Les consulter régulièrement aide à vérifier une opération, à anticiper un prélèvement et à suivre son budget réel. Le solde affiché peut en effet ne pas intégrer certaines opérations à venir.
IBAN : l’identifiant à communiquer pour recevoir un virement
L’IBAN, pour International Bank Account Number, identifie un compte de manière unique. Il est notamment demandé pour recevoir un virement ou mettre en place un prélèvement. Communiquer un IBAN ne donne pas accès au compte à lui seul : ce numéro sert à l’identifier dans les échanges bancaires. En Belgique, un IBAN comporte 2 lettres et 14 chiffres. Il commence par BE et reprend le numéro de compte belge à 16 caractères.
Compte personnel, commun ou avec procuration : choisir les bons droits d’accès
La forme du compte détermine les personnes qui peuvent l’utiliser et en assurer le suivi. Ce choix mérite une attention particulière dès l’ouverture, notamment dans un couple, une famille ou lorsqu’un proche doit aider une personne à gérer ses opérations.
Trouver le code d’identification d’une banque belge · Consultez la référence officielle de la Banque nationale de Belgique pour identifier les codes bancaires présents au début des numéros de compte et comprendre leur lien avec l’IBAN.
Le compte individuel et le compte commun
Le compte à vue personnel est ouvert au nom d’un seul titulaire. Il convient pour centraliser ses propres revenus et dépenses, avec une lecture claire de son budget. Le compte commun est détenu par plusieurs co-titulaires. Il est souvent choisi pour les charges partagées : logement, courses, factures ou projets communs. Chaque co-titulaire doit connaître les règles prévues par la banque pour l’utilisation du compte et la responsabilité liée aux opérations.
Un compte commun ne remplace pas nécessairement les comptes individuels. Une organisation courante consiste à conserver son compte personnel pour les dépenses propres, puis à virer chaque mois une somme définie vers le compte commun. Cette séparation rend les contributions visibles, limite les discussions au moment des paiements et facilite le suivi des dépenses réellement collectives.
La procuration ne crée pas un nouveau titulaire
Avec une procuration bancaire, le titulaire autorise une autre personne, appelée mandataire, à réaliser certaines opérations sur son compte. Le mandataire peut donc l’utiliser dans les limites fixées, sans devenir propriétaire des fonds ni co-titulaire. Cette solution peut convenir lorsqu’un proche accompagne une personne âgée, absente ou temporairement empêchée. La procuration peut être retirée selon les modalités prévues avec la banque.
Frais et rémunération : le bon arbitrage entre liquidité et rendement
Un compte à vue peut entraîner des frais. Ils varient fortement d’une banque et d’une formule à l’autre : tenue de compte, carte bancaire, retraits selon le réseau ou le lieu, incidents de paiement, services en ligne, alertes ou opérations particulières. Le montant affiché ne suffit donc pas pour comparer deux offres. Il faut aussi regarder les services inclus et ceux qui correspondent réellement à ses habitudes.
| Point à comparer | Question utile | Pourquoi c’est important |
|---|---|---|
| Tenue de compte | Le forfait est-il mensuel ou annuel ? | Il pèse sur le coût fixe du compte. |
| Carte et paiements | Quel type de carte est inclus ? | Les plafonds et services associés peuvent différer. |
| Retraits et virements | Quelles opérations sont incluses ? | Les frais dépendent parfois du canal ou de la banque utilisée. |
| Incidents | Quels frais s’appliquent en cas de difficulté ? | Ce poste peut devenir coûteux en cas de solde insuffisant. |
La plupart du temps, un compte à vue ne procure pas de rendement significatif. Il est conçu pour garder l’argent disponible, pas pour le faire fructifier. Une méthode simple consiste à y conserver la somme nécessaire aux dépenses prochaines et, lorsque la situation le permet, à orienter l’excédent vers une solution d’épargne adaptée.
Il est utile de distinguer plusieurs montants : un coussin de sécurité immédiatement mobilisable, les charges déjà prévues et l’épargne de moyen terme. Cette organisation évite de devoir puiser dans une épargne au mauvais moment et limite la somme laissée sans objectif sur le compte de paiement. Le solde bancaire devient ainsi plus lisible et plus facile à suivre.
Compte à vue, compte courant, dépôt ou épargne : ne pas confondre les usages
Dans le langage courant, compte à vue et compte courant sont souvent employés comme des synonymes. Le compte de dépôt peut également désigner le compte sur lequel les fonds sont déposés et utilisés au jour le jour. Pour comparer les produits, il est plus utile d’observer leur fonction que leur seul intitulé commercial.
| Type de compte | Usage principal | Disponibilité des fonds | Rémunération |
|---|---|---|---|
| Compte à vue / courant | Paiements et gestion quotidienne | Disponible à tout moment | Généralement faible ou inexistante |
| Compte de dépôt | Terme parfois employé pour le compte quotidien | Selon les conditions du compte | Selon le produit proposé |
| Compte d’épargne | Mettre de l’argent de côté | Selon les règles du produit | Peut être prévue selon les conditions |
Le compte d’épargne répond à un objectif différent : constituer une réserve et rechercher, selon le produit, une rémunération. Il n’est pas destiné à absorber tous les paiements du quotidien. Il est donc préférable d’attribuer à chaque compte une fonction claire : la fluidité pour le compte à vue et la réserve pour l’épargne.
Ouvrir un compte et vérifier les conditions avant de signer
L’ouverture d’un compte bancaire suppose une vérification d’identité. La banque demande habituellement une pièce d’identité et recueille une signature, en agence ou dans le cadre d’un parcours en ligne. Elle remet ou fait accepter une convention de compte. Ce document précise le fonctionnement du compte, les moyens de paiement, les tarifs, les limites éventuelles et les modalités de clôture.
Les documents et informations à préparer
Avant d’entamer la démarche, préparez les justificatifs demandés par l’établissement, en particulier votre pièce d’identité. Selon votre situation, la banque peut également demander des informations complémentaires. Les mineurs, mineurs émancipés, majeurs protégés et personnes agissant avec un représentant légal relèvent de situations distinctes. Les pouvoirs de signature et les pièces requises peuvent donc différer.
Une courte checklist pour comparer les offres
- Vérifier le coût global des services que vous utiliserez réellement.
- Lire les conditions applicables aux retraits, aux virements et aux incidents.
- Identifier les moyens de paiement inclus et leurs plafonds.
- Choisir une titularité individuelle, commune ou une procuration selon le besoin.
- Conserver la convention de compte et noter où retrouver l’IBAN.
Le compte à vue le plus adapté n’est pas forcément celui qui propose le plus de services. C’est celui dont les frais, les accès et les moyens de paiement correspondent à votre organisation financière. Relire les conditions tarifaires avant de signer reste le meilleur réflexe pour éviter les mauvaises surprises.

Partager cet article
Articles qui pourraient vous intéresser :
 SG Particuliers : accéder à ses comptes et éviter les blocages de connexion
 Sogec Gestion prélèvement : identifier l’origine, vérifier le mandat SEPA et réagir vite
 Annuler un virement Boursorama : délais, conditions et marche à suivre
 Virement sur compte clôturé : 3 à 7 jours ouvrés pour le retour des fonds