Frais de rejet de prélèvement : 20 euros maximum, mais un doublon doit être remboursé
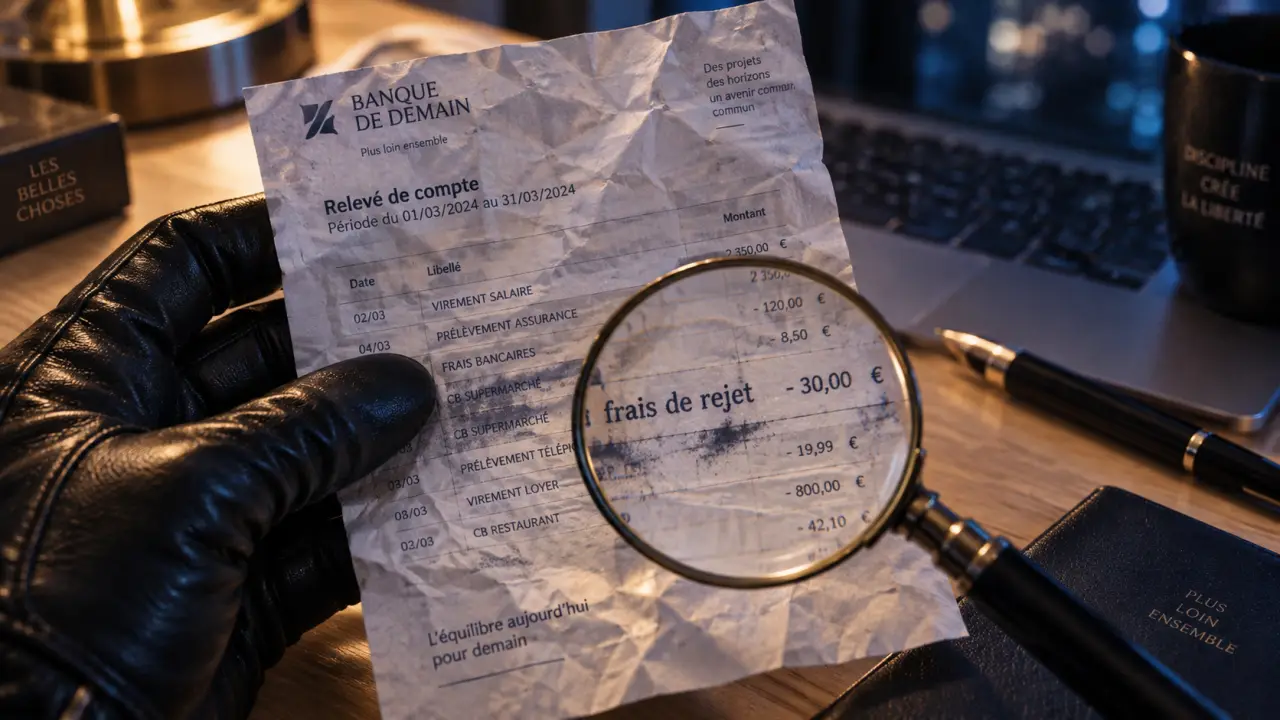
Un prélèvement rejeté faute de provision peut entraîner des frais bancaires, mais leur montant et leur répétition ne dépendent pas entièrement de la banque. Pour un particulier, les frais de rejet de prélèvement sont plafonnés et un même impayé ne peut pas donner lieu à une succession de facturations. Vérifier la date, le libellé et le montant de chaque ligne du relevé permet souvent de repérer une anomalie.
Ce qui se passe lorsqu’un prélèvement est rejeté
Un prélèvement automatique est une demande de paiement présentée par un créancier, comme un fournisseur d’énergie, un assureur, un opérateur, un bailleur ou un organisme de crédit. Si le solde disponible est insuffisant lorsque l’ordre arrive, la banque peut le rejeter. Le créancier n’est alors pas payé. Il peut vous réclamer la somme par un autre moyen ou représenter le prélèvement plus tard.
Testez vos connaissances : Frais de rejet de prélèvement
Les frais de rejet de prélèvement correspondent au traitement de cet incident par la banque. Ils ne règlent ni la facture initiale ni une éventuelle pénalité due au créancier. Ils s’ajoutent donc à votre dette. Un rejet peut rapidement déséquilibrer un compte déjà fragile, surtout lorsque plusieurs échéances arrivent à la même période.
Rejet, découvert et commission d’intervention : ne pas tout confondre
Le rejet intervient lorsque la banque refuse de payer le prélèvement. À l’inverse, si elle accepte l’opération malgré une provision insuffisante, le compte peut basculer ou s’enfoncer dans le découvert, avec d’éventuels intérêts débiteurs. La commission d’intervention rémunère l’examen d’une opération susceptible d’entraîner une irrégularité. Elle est plafonnée à 8 euros par opération et à 80 euros par mois pour la clientèle générale.
Ces notions peuvent apparaître côte à côte sur un relevé. Il faut donc lire chaque libellé plutôt que de qualifier tous les débits de « frais de rejet ». Pour vérifier ce qui a réellement été facturé, comparez la ligne concernée avec la brochure tarifaire de la banque et avec le montant du prélèvement refusé.
Le plafond légal : 20 euros, et jamais plus que le prélèvement rejeté
Pour un prélèvement rejeté pour défaut de provision, les frais ne peuvent pas dépasser 20 euros. Ils ne peuvent pas non plus être supérieurs au montant du prélèvement refusé. Ainsi, le rejet d’une échéance de 12 euros ne peut pas générer 20 euros de frais : la limite est de 12 euros. Ce plafond concerne l’ensemble des frais facturés à raison de ce rejet.
Incidents de paiement : plafonds des frais bancaires · Consultez les plafonds officiels applicables aux frais bancaires en cas d’incident de paiement.
| Situation | Limite applicable |
|---|---|
| Rejet d’un prélèvement de 55 euros | 20 euros maximum |
| Rejet d’un prélèvement de 12 euros | 12 euros maximum |
| Commission d’intervention, clientèle générale | 8 euros par opération et 80 euros par mois |
| Commission d’intervention, clientèle fragile | 4 euros par opération et 20 euros par mois |
La banque doit aussi vous informer du montant des frais d’incident au moins 14 jours avant leur prélèvement. Cette information peut apparaître dans l’espace client, par message ou sur le relevé, selon les modalités prévues par l’établissement. Conservez-la : elle permet de reconstituer la chronologie entre la présentation du prélèvement, son rejet et le débit des frais.
Des tarifs très variables malgré le plafond
Le plafond légal n’est pas un tarif obligatoire : une banque peut facturer moins. Nickel annonce par exemple 10 euros de frais de rejet. Pour comparer, consultez la brochure tarifaire de votre établissement ainsi que son relevé annuel des frais. Les conditions peuvent différer d’une banque à l’autre, même lorsque le plafond réglementaire reste identique.
Les montants cités pour un rejet sont de 6,90 euros en Belgique, 2,50 euros en Italie et 1,20 euro en Allemagne. En France, UFC-Que Choisir a estimé à 1,8 milliard d’euros les frais de rejet encaissés par les banques en 2020. L’association a aussi évalué à 86 % la marge réalisée sur les frais d’incidents. Ces chiffres expliquent pourquoi un débit isolé mérite d’être contrôlé.
Le même prélèvement représenté : le point à surveiller en priorité
Après un premier échec, un créancier peut présenter à nouveau le même prélèvement. C’est à ce moment que les confusions commencent. Sur le relevé, les deux mouvements peuvent apparaître à plusieurs jours d’intervalle, avec des libellés proches, mais pas toujours identiques. Depuis le 1er février 2023, les frais perçus à plusieurs reprises pour le rejet d’un même prélèvement doivent faire l’objet d’un remboursement automatique.
Imaginez une facture d’assurance rejetée le 5 du mois, puis représentée le 12 sans que le compte ait été réapprovisionné. La seconde tentative peut échouer, mais elle ne doit pas déclencher une nouvelle série de frais pour la même échéance. Vérifiez le nom du créancier, la référence du mandat, le montant de la facture et la période concernée avant de conclure qu’il s’agit de deux dettes différentes.
Regardez les lignes du relevé dans leur ordre chronologique. Un prélèvement présenté, un rejet, une nouvelle présentation et un second frais peuvent former une séquence identifiable. Cette méthode aide à distinguer un nouvel impayé de la répétition d’une même facture, y compris lorsque le créancier a légèrement modifié son libellé commercial.
Le phénomène est loin d’être marginal. Sur 4,6 milliards de prélèvements réalisés en 2020, le taux d’impayé était de 1,5 %. Après un premier rejet, 25 % des opérations étaient encore rejetées. UFC-Que Choisir estimait que les doublons représentaient 20 % des encaissements de frais, soit 400 millions d’euros de trop-perçus cette année-là.
Cette estimation reposait sur l’analyse de 21 établissements bancaires, représentant 53 % des parts de marché cumulées. Elle donne un ordre de grandeur du problème, sans signifier que chaque client est concerné dans les mêmes proportions. Dans tous les cas, la comparaison des dates et des références reste le meilleur moyen d’identifier un doublon.
Contester un frais injustifié et demander la régularisation
Commencez par réunir les éléments utiles : relevés de compte, notification de frais, preuve du montant du prélèvement et échanges éventuels avec le créancier. Vérifiez ensuite si le montant dépasse 20 euros, excède la somme rejetée, a été débité sans information préalable ou correspond à un doublon. Une réclamation précise est plus efficace qu’une demande générale de geste commercial.
Notez, pour chaque opération, la date de présentation du prélèvement, la date du rejet, la date d’une éventuelle nouvelle présentation et le montant des frais. Ce relevé chronologique facilite la vérification et permet à la banque de retrouver rapidement les mouvements concernés. Il évite aussi de confondre plusieurs factures du même créancier.
Envoyer une demande écrite à la banque
Adressez une réclamation via la messagerie sécurisée, par courrier ou au service réclamations. Indiquez les dates, les montants et les libellés concernés. Demandez explicitement le remboursement du trop-perçu et joignez les captures ou relevés nécessaires. La lettre type d’UFC-Que Choisir peut servir de trame, à adapter à votre situation.
- « Je conteste les frais débités le [date] au titre du rejet du prélèvement [créancier]. »
- « Le prélèvement concerné était d’un montant de [montant], alors que les frais s’élèvent à [montant]. »
- « Cette opération correspond à une nouvelle présentation de la même échéance déjà rejetée le [date] ; je demande la régularisation. »
En cas de réponse insatisfaisante, conservez la réponse de la banque et suivez sa procédure de recours interne. Si les difficultés se répètent, demandez aussi si vous pouvez bénéficier de l’offre destinée à la clientèle fragile. Ses commissions d’intervention sont plafonnées à 4 euros par opération et à 20 euros par mois.
Pour limiter les incidents, consultez régulièrement le solde disponible, anticipez les dates de prélèvement et approvisionnez le compte avant les échéances importantes. Vous pouvez aussi signaler rapidement une difficulté au créancier. Ces démarches ne suppriment pas une dette, mais elles réduisent le risque que des frais bancaires s’ajoutent à l’impayé.

- Frais de rejet de prélèvement : 20 euros maximum, mais un doublon doit être remboursé - 29 septembre 2026
- Plafond du découvert bancaire en 2026 : 200 € ne fixe pas votre autorisation - 28 septembre 2026
- Que vérifie la banque pour un prêt immobilier ? Le seuil de 35 % et les signaux qui comptent - 27 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 16598, le code banque de Nickel et de la Financière des Paiements Électroniques
 Code banque 13807 : identification et vérification de votre RIB
 Virement entrant sur Nickel : quelques secondes, 1 jour ouvré ou 2 à 5 jours selon le cas
 Financer ses travaux de rénovation sans surcoût inutile : prêt travaux, éco-PTZ et aides cumulables