Vivaccio assurance vie de La Banque Postale : supports, frais, retraits, décès et intérêt du contrat
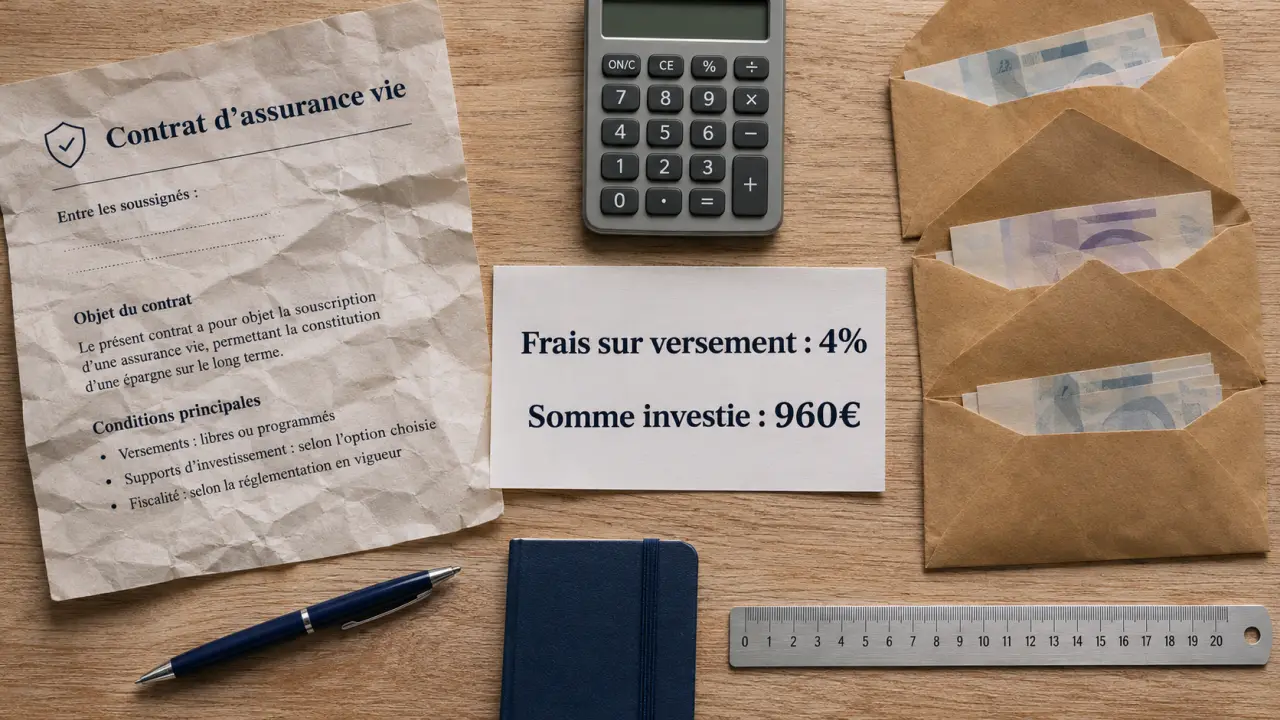
Vivaccio est une assurance vie multisupport distribuée par La Banque Postale. Elle permet de répartir son épargne entre un support en euros et des unités de compte, avec une allocation liée à la formule choisie. Elle peut convenir à qui souhaite un cadre de gestion accompagné, mais ses frais sur versement, rapportés jusqu’à 4 %, méritent une comparaison attentive.
Comment fonctionne l’assurance vie Vivaccio ?
Vivaccio est un contrat collectif à adhésion facultative. Il sert à constituer une épargne, à préparer des revenus complémentaires ou à désigner des bénéficiaires pour sa transmission. Les versements peuvent être répartis entre plusieurs supports financiers.
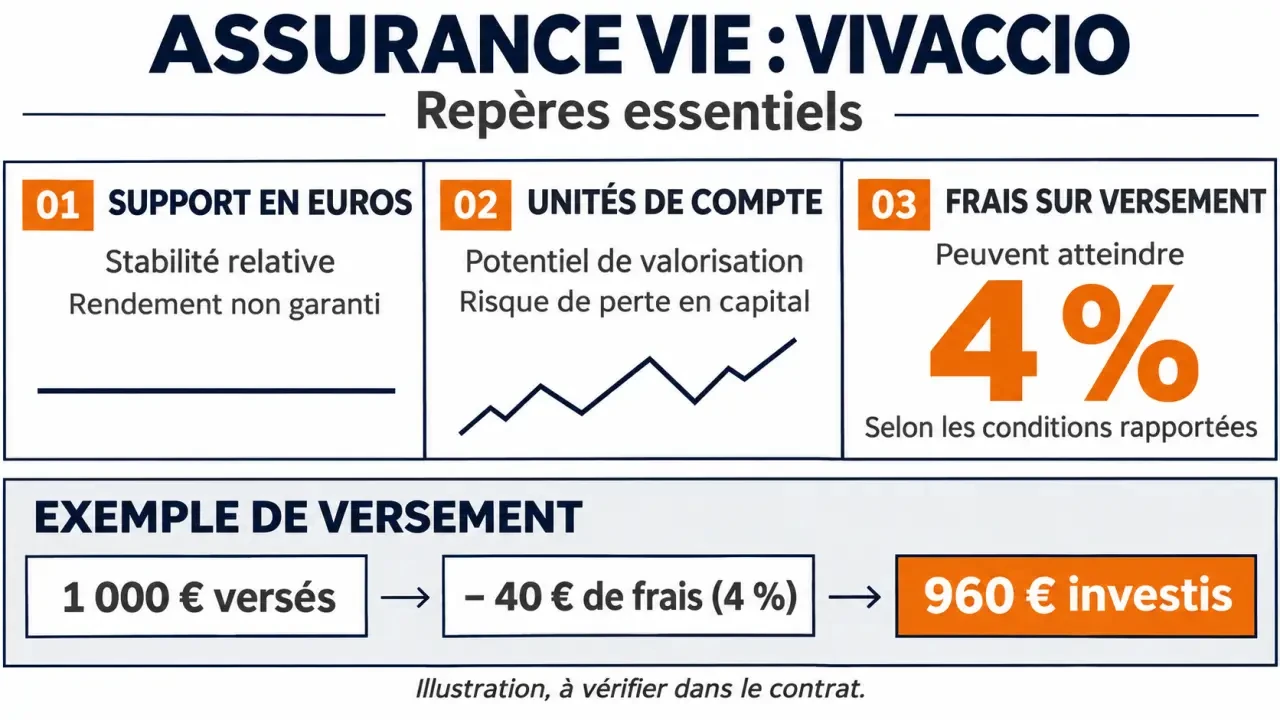
Le choix de la formule détermine notamment la façon dont les versements sont orientés. Une allocation prudente privilégie la stabilité du support en euros ; une allocation plus exposée aux unités de compte accepte davantage de fluctuations en échange d’un potentiel de valorisation supérieur, sans garantie de gain.
Formules et supports : quelles différences pour votre épargne ?
Selon les présentations, Vivaccio compte cinq ou six formules ; leurs noms et leur contenu varient. Comparez-les sur trois points : la part investie en unités de compte, la liberté de modifier la répartition et les options accessibles.
| Support ou choix | Rôle possible | Point de vigilance |
|---|---|---|
| Support en euros | Rechercher une épargne moins exposée aux fluctuations des marchés | Rendement non garanti d’une année sur l’autre ; capital en principe garanti net de frais |
| Unités de compte | Diversifier l’épargne et viser une valorisation à long terme | Leur valeur peut baisser : le capital investi n’est pas garanti |
| Supports immobiliers | Donner une place à l’immobilier dans l’allocation | Risque de perte en capital ; liquidité et frais propres à ce type de support |
| Gestion profilée ou déléguée | Confier ou simplifier les décisions de répartition | Le profil retenu reste exposé aux pertes |
Fonds en euros et unités de compte : ne pas confondre rendement et risque
Le support en euros cherche à offrir une évolution plus régulière que les placements exposés aux marchés financiers. Sa rémunération n’est pas connue à l’avance pour les années futures. En règle générale, un fonds en euros garantit le capital versé, net de frais de gestion, mais pas le rendement.
Les unités de compte représentent des parts de supports d’investissement. Leur prix monte ou baisse selon les actifs détenus. L’assureur s’engage sur le nombre d’unités inscrites, pas sur leur valeur en euros. Vous pouvez donc récupérer moins que la somme investie sur cette partie.
Un exemple : si 1 000 € sont investis en unités de compte et que leur valeur recule de 10 %, cette part vaut 900 €, avant prise en compte d’éventuels frais supplémentaires. Une hausse ultérieure de 10 % la porterait à 990 €, et non à 1 000 €.
Quels frais pour Vivaccio ?
Les frais ci-dessous sont ceux rapportés pour Vivaccio ; ils ne constituent pas un tarif garanti pour chaque adhésion ou génération de contrat.
Le site officiel du Crédit Mutuel du Sud-Ouest · Retrouvez les informations officielles, services bancaires et documents de référence du Crédit Mutuel du Sud-Ouest.
| Frais rapportés | Montant indiqué | Effet sur l’épargne |
|---|---|---|
| Frais sur versement | Jusqu’à 4 % | Ils diminuent immédiatement la somme investie |
| Gestion du support en euros | 0,85 % par an | Ils pèsent sur la rémunération du support |
| Gestion des unités de compte | 0,85 % par an | Ils réduisent la valeur de l’épargne investie |
| Arbitrage | 0 € rapporté | Le support choisi peut avoir ses propres frais |
À titre d’illustration, avec 4 % de frais sur un versement de 1 000 €, seuls 960 € sont investis. Ce calcul ne comprend ni frais de gestion ni variation de valeur.
Les frais du contrat ne sont pas toujours les seuls coûts. Un fonds détenu en unité de compte supporte aussi ses propres frais, intégrés à sa valeur. Pour comparer deux contrats, regardez donc à la fois le coût du versement, les frais annuels du contrat et ceux des supports envisagés.
Quel rendement attendre du contrat ?
Il n’existe pas un rendement unique pour Vivaccio : votre résultat dépend de la répartition entre supports, de leurs performances, des frais et des dates de versement. Le taux servi sur le support en euros concerne une année donnée ; il ne préjuge pas de celui de l’année suivante.
Pour les unités de compte, comparez plutôt la valeur actuelle de chaque placement aux montants investis, en tenant compte des mouvements et des frais. Une bonne année sur le fonds en euros ne compense pas nécessairement une baisse sur les unités de compte, et inversement.
Gestion, versements et retraits : que peut-on faire ?
Alimenter et ajuster son épargne
Des versements réguliers sont mentionnés parmi les options de Vivaccio. Ils permettent d’épargner à intervalles définis sans décider d’un nouveau versement à chaque fois. Un montant de 75 € est cité pour le versement initial ; il peut varier selon l’adhésion.
Un arbitrage consiste à transférer une partie de l’épargne d’un support vers un autre. Parmi les mécanismes évoqués figurent la sécurisation des plus-values et l’arbitrage de la revalorisation annuelle. Le premier vise à déplacer des gains vers un support choisi ; le second concerne l’orientation d’une revalorisation. Leur disponibilité dépend de la formule et de leurs conditions d’activation.
Retirer de l’argent ou demander des revenus
Un retrait, appelé rachat, peut être partiel ou total. Le rachat partiel laisse le contrat ouvert ; le rachat total y met fin. Des retraits planifiés et une option revenus sont aussi mentionnés. Un minimum de 75 € par retrait planifié est cité ; il peut varier selon le contrat.
L’épargne d’une assurance vie n’est pas bloquée pendant huit ans. En revanche, retirer tôt peut modifier le traitement fiscal des gains. Seule une fraction du retrait correspond aux gains imposables : le reste représente une partie des versements récupérés. Après huit ans, un abattement annuel sur les gains retirés peut s’appliquer, dans les limites prévues par la réglementation.
Certaines formules et certains supports évoquent aussi une conversion en rente viagère immédiate : au lieu de conserver un capital disponible de la même façon, vous percevez des revenus périodiques selon les conditions fixées lors de la conversion. Ce choix est en règle générale irréversible. Avant de le faire, comparez le besoin de revenus à celui de garder un capital accessible ou transmissible.
Que devient Vivaccio au décès de l’adhérent ?
Le contrat permet de désigner un ou plusieurs bénéficiaires. La clause bénéficiaire sert à indiquer qui doit recevoir les sommes dans les conditions prévues. Une rédaction claire aide à éviter les difficultés d’identification et à refléter votre situation familiale.
Au décès, les sommes sont versées aux bénéficiaires désignés et ne passent pas par la succession. Leur fiscalité obéit à des règles propres, qui dépendent notamment de l’âge de l’adhérent lors des versements.
Une garantie plancher vise à assurer aux bénéficiaires au moins les sommes versées sur les unités de compte, diminuées des retraits. D’autres protections complémentaires sont également mentionnées. Aucune ne constitue une garantie générale contre toute perte, et elles sont en général facturées en plus des frais du contrat.
Vivaccio est-il adapté à votre profil ?
- Vous cherchez surtout la stabilité : examinez la place laissée au support en euros et la garantie associée. Une formule comportant des unités de compte vous expose aussi à leurs variations.
- Vous investissez à long terme : les unités de compte peuvent diversifier l’épargne, à condition d’accepter une baisse possible et de comprendre les supports retenus.
- Vous souhaitez être accompagné : une gestion profilée ou déléguée peut simplifier les choix, sans supprimer le risque ni les frais.
- Vous prévoyez des retraits : regardez les modalités des rachats programmés et évitez de confondre disponibilité de l’épargne et absence de conséquences fiscales.
Le principal compromis est le suivant : Vivaccio associe plusieurs supports et des options de gestion, mais les frais sur versement rapportés peuvent réduire sensiblement le capital placé. Pour trancher, comparez une même somme investie, sur la même durée et avec une exposition au risque similaire.
Comment souscrire ou gérer un contrat existant ?
Pour ouvrir Vivaccio ou effectuer une opération nécessitant un accompagnement, le parcours passe par un conseiller de La Banque Postale. Pour un contrat existant, préparez votre référence d’adhésion et précisez l’opération souhaitée : versement, arbitrage, retrait, modification de bénéficiaire ou activation d’une option.
Avant de signer une demande, vérifiez dans votre notice la formule exacte, les supports accessibles, les frais, les minimums et les garanties.
Questions fréquentes sur Vivaccio
Peut-on perdre de l’argent avec Vivaccio ?
Oui, sur la part investie en unités de compte, dont la valeur peut baisser sans garantie du capital. Les frais sur versement réduisent en outre la somme réellement investie, quel que soit le support.
Comment le rendement du fonds en euros est-il déterminé ?
L’assureur le fixe chaque année et il ne peut pas être anticipé. Il est net des frais de gestion du support, et les intérêts crédités sont en règle générale définitivement acquis.
Peut-on modifier le bénéficiaire du contrat ?
Oui, tant que le bénéficiaire désigné n’a pas accepté la clause. Après acceptation, la modification nécessite en principe son accord.
Peut-on détenir Vivaccio en plus d’autres assurances vie ?
Oui, aucun plafond légal ne limite le nombre de contrats. L’abattement annuel applicable après huit ans s’apprécie en revanche pour l’ensemble de vos contrats, et non contrat par contrat.

- Vivaccio assurance vie de La Banque Postale : supports, frais, retraits, décès et intérêt du contrat - 18 novembre 2026
- PEE Crédit Mutuel : connexion, identifiant et déblocage - 15 novembre 2026
- PEP assurance vie : fonctionnement, retraits, fiscalité et transfert - 13 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie Allianz : 2,21 % de rendement moyen, bonus et frais à surveiller
 Garance assurance vie avis : 0 % de versement, 3,50 % sur le fonds euros et des limites claires
 Assurance vie garantie : que couvrent 70 000 €, 90 000 € et le FGAP ?
 Assurance-vie : frais, risque de perte et liquidité à vérifier avant de souscrire