Chéquiers : formats, commande, délais et règles d’utilisation
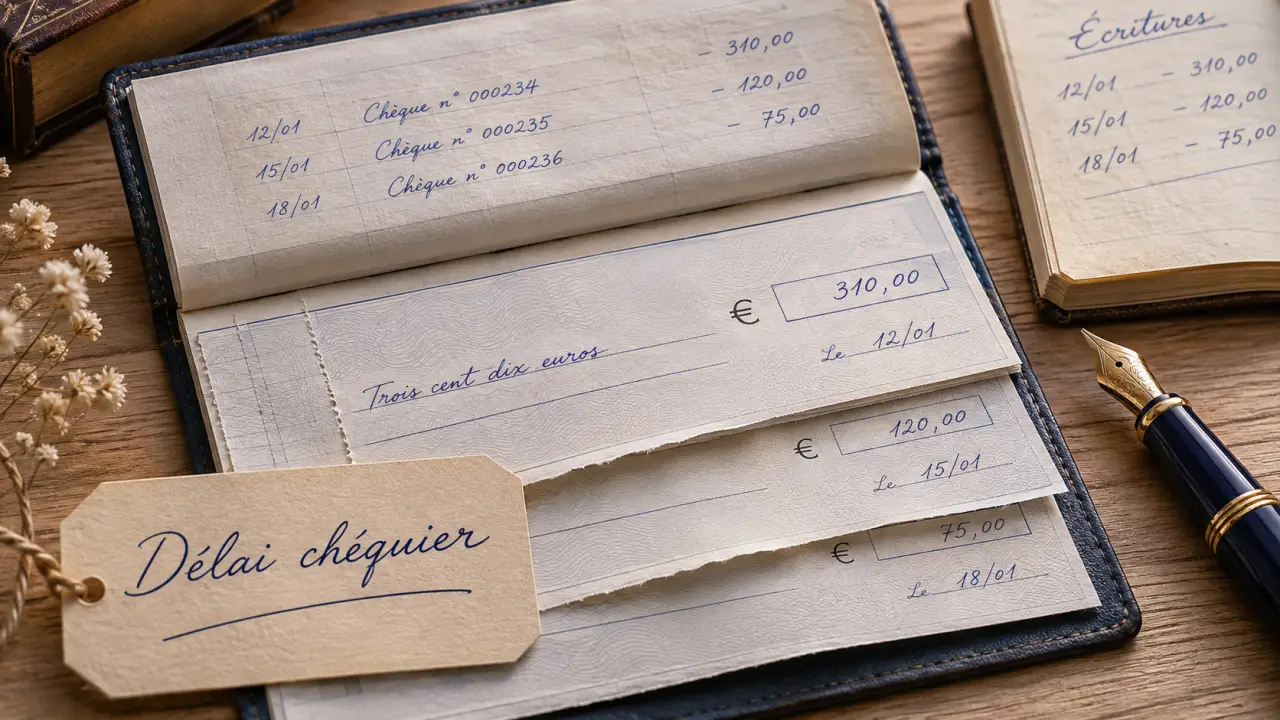
Le chéquier se présente sous la forme d’un carnet de chèques permettant d’effectuer des paiements à partir de votre compte bancaire. Pour en obtenir un, vous pouvez le commander auprès de votre banque si elle accepte de vous en délivrer. Le modèle classique possède un talon sur le côté ; le modèle portefeuille s’ouvre vers le haut. La fabrication prend généralement 5 à 8 jours ouvrés, et le carnet est souvent gratuit, même si son envoi peut être facturé.
Que contient un chéquier ?
Un chéquier regroupe des formules de chèques détachables. Quand vous remplissez et signez un chèque, vous donnez à votre banque l’ordre de payer la somme indiquée à son bénéficiaire. Ce dernier peut ensuite le déposer sur son compte.
Testez vos connaissances sur les chéquiers
Ce questionnaire porte sur les thèmes indiqués pour l’article.
À noter : le texte de l’article n’a pas été fourni. Pour éviter d’inventer des informations, ce quiz vérifie uniquement les thèmes qu’il est prévu d’aborder, et non des faits précis sur les chéquiers.
Un carnet compte généralement 25 ou 30 chèques, mais il existe aussi des modèles plus épais. Il comprend habituellement :
- des chèques, à remettre aux personnes ou aux organismes que vous payez ;
- des talons, qui restent dans le carnet après le détachement et servent à noter vos paiements ;
- parfois un relevé d’identité bancaire, ou RIB, et un bordereau pour commander le carnet suivant.
Un RIB sert à communiquer les coordonnées de votre compte ; il ne permet pas de payer comme un chèque.
Chéquier classique, portefeuille ou correspondance : lequel choisir ?
Le format décrit la disposition du carnet, pas les garanties du chèque.
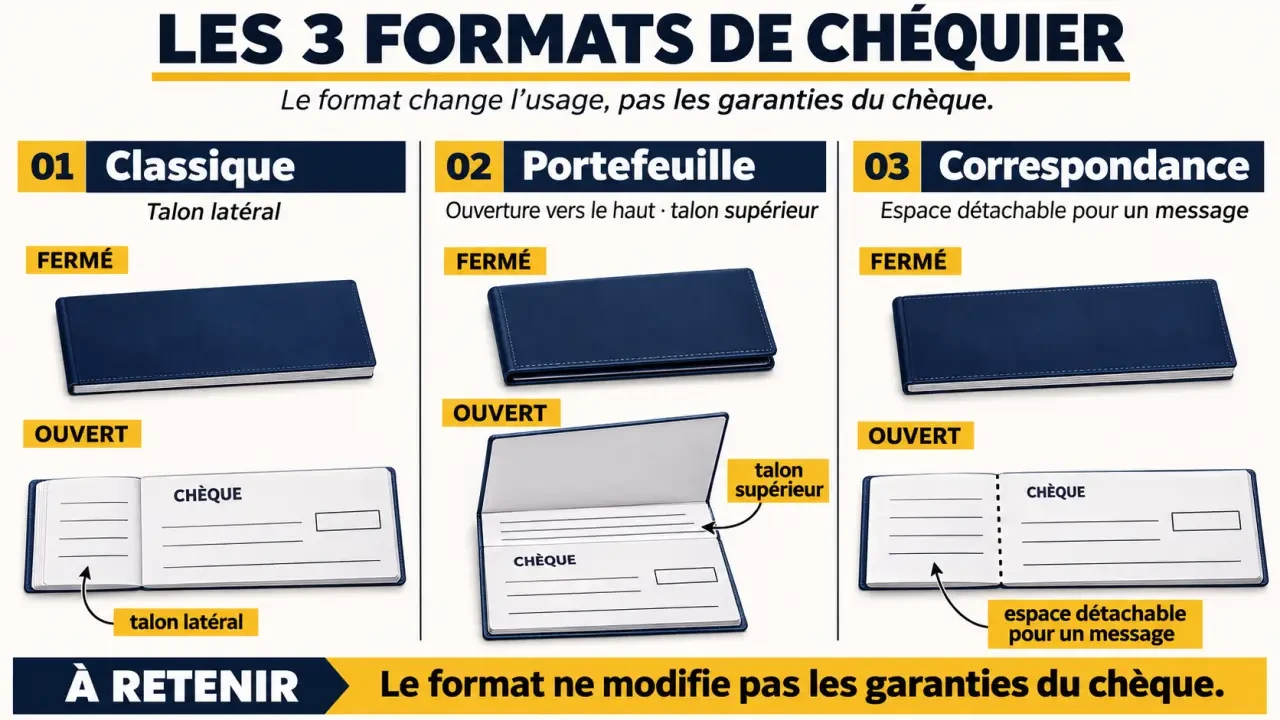
| Format | Disposition | Pour quel usage ? |
|---|---|---|
| Classique | Talon sur le côté, généralement à gauche | Pour un carnet simple à ranger et à remplir à plat |
| Portefeuille | Ouverture vers le haut, avec talon au-dessus | Pour garder une trace au-dessus du chèque et disposer d’un carnet plus large |
| Correspondance | Chèque accompagné d’un espace de correspondance détachable | Pour les paiements accompagnés d’une correspondance |
Le format correspondance permet de joindre un message ou des indications au paiement. Il peut être pratique pour rappeler au bénéficiaire l’objet du règlement, tout en conservant une trace sur le talon.
Les dimensions et les modèles disponibles varient d’une banque à l’autre. Pour choisir, regardez d’abord où se trouve le talon lorsque vous écrivez : il peut gêner votre main ou, au contraire, vous aider à garder le carnet stable. Si vous êtes gaucher, ce test est particulièrement utile. Pensez aussi à la place dans votre sac ou votre portefeuille et au nombre de chèques dont vous avez besoin.
Par exemple, si vous émettez rarement des chèques et transportez un petit sac, un carnet classique peut suffire. Si vous remplissez souvent vos chèques à un bureau et souhaitez retrouver facilement les informations notées sur les talons, le portefeuille mérite d’être envisagé.
Comment obtenir ou renouveler un chéquier ?
Qui peut en demander un ?
Le titulaire d’un compte peut solliciter un chéquier auprès de sa banque. Sa délivrance n’est toutefois pas automatique : la banque peut refuser de fournir ce moyen de paiement. Elle peut notamment tenir compte de la situation du compte et d’éventuels incidents de paiement.
Si elle refuse, demandez-lui le motif et les moyens de paiement qu’elle peut vous proposer à la place. Une carte ou un virement peut répondre à certains besoins, mais ne remplace pas un chèque lorsque le destinataire exige ce mode de règlement.
Sur un compte détenu par un mineur, la demande passe par ses représentants légaux ; un mandataire, lui, n’agit que dans les limites de son mandat. Un tiers ne peut pas présumer qu’il pourra retirer votre chéquier sans autorisation.
Les étapes de la commande
- Choisissez le format parmi ceux proposés par votre banque.
- Déposez votre demande depuis votre espace client ou, si votre établissement le permet, en agence, sur un automate ou auprès du service client.
- Choisissez la remise disponible : retrait en agence ou envoi postal, simple ou recommandé.
- À réception, contrôlez que le carnet est complet et conservez ses références dans un endroit distinct.
Le renouvellement peut être automatique. Dans ce cas, la banque déclenche une nouvelle fabrication sans attendre votre demande. Si vous utilisez beaucoup de chèques, commandez avant d’arriver au dernier : vous éviterez de manquer de formules pendant la fabrication et l’acheminement.
Quels délais et quels frais prévoir ?
Comptez généralement 5 à 8 jours ouvrés pour la délivrance. Le délai réel dépend notamment de la fabrication et du mode de remise. Un envoi postal ajoute une étape par rapport à un retrait en agence.
Dans la plupart des banques, le carnet lui-même est gratuit. Des frais peuvent cependant s’ajouter, notamment pour l’expédition. Avant de choisir le recommandé, comparez son coût avec celui d’un retrait en agence.
Comment remplir un chèque sans erreur ?
Avant d’écrire, assurez-vous que votre compte dispose d’une somme suffisante. L’argent doit rester disponible jusqu’à la présentation du chèque, qui peut intervenir après sa remise au bénéficiaire.
- Inscrivez le montant en chiffres dans la case prévue.
- Écrivez le même montant en toutes lettres, sans laisser d’espace permettant d’ajouter des mots.
- Indiquez précisément le nom du bénéficiaire après la mention « à l’ordre de ».
- Ajoutez le lieu et la date réelle d’émission.
- Signez le chèque, puis notez sur le talon la date, le montant et le bénéficiaire.
Relisez les deux montants avant de remettre le chèque. Ne signez jamais une formule vierge et ne laissez pas le nom du bénéficiaire en blanc. En cas d’erreur, mieux vaut détruire la formule et en remplir une nouvelle plutôt que multiplier les ratures.
Un chèque sans provision peut être rejeté et entraîner des frais ainsi qu’une interdiction d’émettre des chèques. Pour régulariser, vous pouvez notamment approvisionner le compte et faire représenter le chèque. Vous pouvez aussi régler directement le bénéficiaire, puis récupérer le chèque et le remettre à votre banque comme preuve du règlement.
Encaissement et durée de validité : quelles différences ?
Pour encaisser un chèque barré habituel, le bénéficiaire l’endosse en signant au dos, puis le remet à sa banque, en général avec les informations de dépôt demandées. La banque crédite ensuite son compte après traitement. Ce crédit ne signifie pas nécessairement que le paiement ne pourra plus être contesté ou rejeté.
En France métropolitaine, un chèque est valable un an et huit jours à compter de sa date d’émission. Il est néanmoins conseillé de le déposer rapidement, idéalement dans les huit jours suivant sa réception. Ces huit jours ne sont pas sa durée totale de validité et ne correspondent pas non plus au délai de traitement de la banque.
Exemple : si vous recevez un chèque aujourd’hui, le déposer rapidement limite le risque de l’oublier ou de le perdre. Pour son émetteur, cela réduit aussi la période pendant laquelle il doit penser à maintenir la provision sur son compte.
Chèque barré, de banque ou certifié : que signifient ces termes ?
- Chèque barré et non endossable : c’est le modèle habituel du chéquier. Le bénéficiaire désigné le dépose sur son compte ; il ne peut pas le transmettre librement à une autre personne pour paiement.
- Chèque non barré : il peut, sous certaines conditions, être encaissé en espèces ou transmis par endossement. Il ne faut pas le confondre avec le chèque barré ordinaire.
- Chèque de banque : il est émis par une banque à la demande de son client. Il apporte au bénéficiaire une garantie liée à l’engagement de la banque émettrice, mais le risque de faux subsiste.
- Chèque visé : la banque atteste que la provision existe au moment où elle appose son visa. Cela ne bloque pas pour autant la somme pour toute la durée de validité du chèque.
- Chèque certifié : la banque atteste l’existence de la provision et la bloque pendant la période de certification.
Que faire en cas de perte ou de vol du chéquier ?
Contactez immédiatement votre banque pour faire opposition aux formules perdues ou volées. Indiquez les numéros concernés si vous les connaissez, puis confirmez votre démarche par écrit. Signalez aussi toute utilisation frauduleuse constatée et surveillez les mouvements de votre compte.
L’opposition n’est pas un moyen d’annuler librement un paiement parce que vous avez changé d’avis ou êtes en désaccord avec le bénéficiaire. Elle répond à des motifs précis, notamment la perte, le vol et l’utilisation frauduleuse.
Pour gagner du temps en cas d’incident, gardez séparément les coordonnées de votre banque et les numéros de vos chèques. Conservez le carnet dans un lieu sûr, ne le laissez pas dans une voiture et évitez de transporter plusieurs chéquiers inutilement.
Combien de temps garder les talons de chèques ?
Conservez les talons au moins cinq ans. Les dates, montants et noms que vous y avez inscrits vous aident à rapprocher vos paiements de vos relevés et à retrouver un règlement contesté. Gardez aussi les justificatifs utiles, comme les factures : le talon rappelle ce que vous avez écrit, mais ne prouve pas à lui seul le motif du paiement.
Enfin, lors de la clôture d’un compte, restituez les formules inutilisées à votre banque. Un chèque tiré sur un compte fermé ne doit plus être utilisé.
- Chéquiers : formats, commande, délais et règles d’utilisation - 14 novembre 2026
- Calculer les intérêts : formules simples et exemples d’épargne - 11 novembre 2026
- Meilleure banque pour un compte joint : frais et conditions de Hello One Duo, Fortuneo, Helios, Monabanq et N26 - 10 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 PSSTFRPPXXX : le code BIC Banque Postale principal, ses agences et les vérifications avant virement
 Chèque différé Leclerc : payer aujourd’hui, être encaissé 15 à 30 jours plus tard
 Carte PASS sur Android : compatibilité NFC, activation et paiement sans limite de montant
 Banque en ligne et dépôt d’espèces : les rares options et alternatives concrètes