PEP assurance vie : fonctionnement, retraits, fiscalité et transfert
Le PEP assurance vie est un ancien plan d’épargne populaire adossé à un contrat d’assurance vie. Il n’est plus possible d’en ouvrir depuis le 25 septembre 2003, mais les contrats existants continuent de fonctionner. Les versements y sont plafonnés à 92 000 euros par titulaire et, après huit ans, les gains retirés sont exonérés d’impôt sur le revenu, sans échapper aux prélèvements sociaux. Un retrait met fin à la possibilité de verser de nouveau.
Si vous en détenez un, les points à examiner avant toute opération sont le total de vos versements, les supports investis et les conséquences d’un retrait. Un transfert peut aussi être possible sans perdre l’ancienneté fiscale du plan.
Qu’est-ce qu’un PEP assurance vie ?
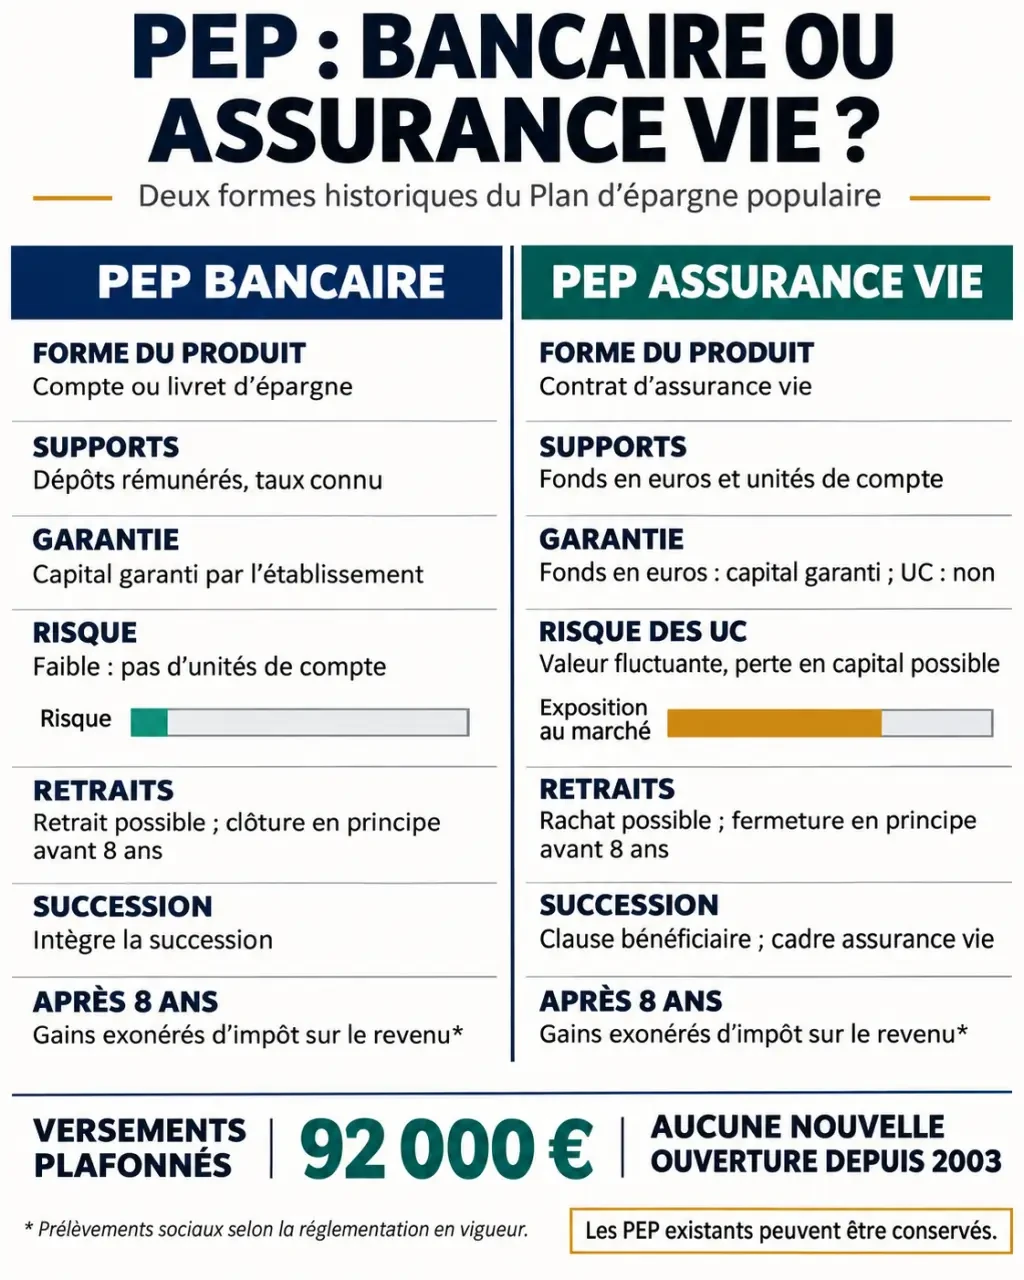
Le plan d’épargne populaire, ou PEP, a existé sous deux formes : le PEP bancaire et le PEP assurance vie. Dans le second cas, l’épargne est placée dans un contrat d’assurance vie. Le titulaire dispose à la fois du cadre fiscal du PEP pour ses retraits et des mécanismes de l’assurance vie pour désigner des bénéficiaires.
Le PEP n’est pas un PER. Le premier est un ancien produit d’épargne fermé aux nouvelles souscriptions ; le second est un plan destiné à la préparation de la retraite. Vous pouvez conserver un PEP existant sans être obligé de le transformer en PER.
Versements, plafond et supports : comment fonctionne-t-il ?
Un plafond de versements
Le total des sommes versées sur un PEP ne peut pas dépasser 92 000 euros par titulaire. Il s’agit d’un plafond propre à chaque plan, et non d’un plafond commun utilisable librement sur un seul contrat.
Ce plafond porte sur les versements, pas sur la valeur acquise. Un plan alimenté jusqu’au plafond peut donc valoir davantage grâce à ses gains. Les versements ne sont pas déductibles du revenu imposable.
Si votre plan accepte encore les versements, calculez la marge disponible à partir de l’historique complet, y compris avant un éventuel transfert. Un dépassement peut remettre en cause l’enveloppe PEP et ses avantages fiscaux. Le contrat d’assurance vie sous-jacent peut alors relever du régime fiscal de droit commun de l’assurance vie.
Le capital est-il garanti ?
Le PEP assurance vie prévoit une garantie du capital à l’échéance du plan, dans les conditions fixées par le contrat. Cette garantie ne signifie pas que la valeur de chaque support reste stable à tout moment. Un retrait avant l’échéance peut avoir des conséquences sur son application.
Le PEP assurance vie peut proposer un fonds en euros et, sur certains contrats, des unités de compte. Leur niveau de risque n’est pas le même :
- Fonds en euros : le capital bénéficie d’une garantie prévue par le contrat, et les intérêts crédités chaque année restent acquis.
- Unités de compte : leur valeur varie avec les supports financiers. L’assureur garantit le nombre d’unités détenues, pas leur valeur en euros : une perte en capital est possible.
Ne confondez donc pas le nom « PEP assurance vie » avec une garantie uniforme sur toute l’épargne. La répartition entre supports compte autant que l’enveloppe fiscale.
PEP bancaire ou PEP assurance vie : quelles différences ?
| Critère | PEP bancaire | PEP assurance vie |
|---|---|---|
| Forme | Compte de dépôt rémunéré | Contrat d’assurance vie |
| Rémunération ou supports | Taux pouvant être fixe, variable ou progressif | Fonds en euros et, selon le contrat, unités de compte |
| Risque | À apprécier selon les conditions du plan | Variable selon les supports ; risque de perte sur les unités de compte |
| Transmission | Les sommes entrent dans la succession | Clause bénéficiaire et fiscalité propres à l’assurance vie |
| Retrait après huit ans | Gains exonérés d’impôt sur le revenu, prélèvements sociaux restant dus | Même principe fiscal propre au PEP |
Pour choisir entre conserver un PEP bancaire et envisager son transfert, comparez d’abord le rendement et les garanties de votre ancien plan aux frais et aux supports accessibles dans le contrat d’arrivée. L’intérêt successoral d’une assurance vie ne compense pas automatiquement la perte d’une bonne rémunération ou une hausse des frais.
Quelle fiscalité lors d’un retrait ?
Après huit ans : exonération d’impôt sur le revenu, prélèvements sociaux dus
Après huit ans, les gains compris dans un retrait bénéficient d’une exonération d’impôt sur le revenu. Les prélèvements sociaux restent dus. Sur le fonds en euros, ils sont en général prélevés chaque année lors de l’inscription des intérêts au contrat.
La part exonérée ou soumise aux prélèvements sociaux n’est pas le montant total retiré : elle correspond à la part de gains comprise dans le retrait. Le reste représente une restitution de votre capital.
Exemple : votre contrat vaut 100 000 euros, dont 20 000 euros de gains. Vous retirez 10 000 euros. En proportion, ce retrait comprend 8 000 euros de capital et 2 000 euros de gains. Après huit ans, ces 2 000 euros sont exonérés d’impôt sur le revenu. Les prélèvements sociaux déjà acquittés sur cette part de gains ne sont pas prélevés une seconde fois.
Avant huit ans : une sortie moins favorable
Un retrait avant huit ans entraîne en principe la clôture du PEP et une imposition des gains, en plus des prélèvements sociaux. Des exceptions existent pour certains événements affectant le titulaire ou son foyer.
Tous les PEP encore ouverts ayant été souscrits au plus tard en 2003, ils ont aujourd’hui dépassé huit ans. Cette ancienneté reste acquise en cas de transfert correctement réalisé.
Et en cas de sortie en rente ?
La sortie peut prendre la forme d’un capital ou d’une rente viagère, c’est-à-dire un revenu versé jusqu’au décès. Après huit ans, la rente bénéficie de l’exonération d’impôt sur le revenu attachée au PEP ; les prélèvements sociaux restent à prendre en compte. Avant de choisir, comparez le revenu proposé au capital abandonné et aux options de réversion prévues par le contrat.
Peut-on retirer une partie de son PEP et continuer à verser ?
Un retrait entre huit et dix ans entraîne en principe la clôture du plan. Après dix ans, un retrait partiel peut laisser le solde investi sans fermer le PEP. En revanche, un retrait met fin à la possibilité d’effectuer de nouveaux versements : vous ne pourrez plus alimenter le PEP pour reconstituer la somme retirée.
Avant de retirer : si vous disposez encore d’une marge sous le plafond et souhaitez épargner davantage, pesez l’intérêt d’un versement avant le retrait. Ne versez pas au-delà de la marge disponible et tenez compte des frais d’entrée éventuels.
Que se passe-t-il au décès du titulaire ?
Le PEP assurance vie permet de désigner un ou plusieurs bénéficiaires du capital en cas de décès.
La fiscalité successorale dépend notamment de la date des primes et de votre âge au moment des versements. Pour les primes relevant du régime applicable avant 70 ans, un abattement de 152 500 euros par bénéficiaire peut s’appliquer. Pour celles relevant du régime des primes versées après 70 ans, l’abattement mentionné est de 30 500 euros, partagé entre les bénéficiaires concernés.
Ces seuils ne doivent pas être appliqués indistinctement à la valeur totale du contrat : le traitement diffère selon les primes et les gains, et certains contrats anciens obéissent à des règles particulières. Pour chiffrer les droits, faites établir la ventilation des primes par date et par âge au versement.
Comment transférer un PEP bancaire vers un PEP assurance vie ?
Un transfert peut permettre de conserver l’antériorité fiscale : la date d’ouverture initiale continue alors de servir de point de départ pour l’ancienneté du plan. Ce n’est pas la même opération qu’un retrait suivi d’un placement sur une assurance vie ordinaire. Un tel retrait ne recrée pas de PEP.
- Recherchez un établissement acceptant le transfert. Comparez les supports, les garanties et les frais du contrat proposé.
- Rassemblez les justificatifs. Prenez le contrat initial, les relevés, la date d’ouverture et l’historique des versements, ainsi que les documents relatifs aux anciens transferts.
- Demandez un transfert direct du PEP. L’opération doit être organisée entre les établissements, sans retrait préalable des fonds sur votre compte courant.
- Conservez les confirmations. Gardez la preuve de la date d’origine et du cumul des versements pour vos futures opérations.
Avant de signer, examinez les frais sur versement, de gestion, d’arbitrage et de transfert. Un contrat moins cher sur un poste peut être plus coûteux sur un autre. Regardez aussi si les supports proposés correspondent à votre besoin : sécuriser l’épargne, accepter des fluctuations ou préparer une transmission.
Enfin, le montant transféré ne correspond pas nécessairement au cumul des versements : il comprend aussi les gains ou pertes. Conservez donc les deux chiffres séparément. C’est le cumul des versements, et non la valeur transférée seule, qui sert à apprécier la marge restante sous le plafond.
Avantages et limites du PEP assurance vie : faut-il le conserver ?
Le maintien du plan peut être intéressant si vous appréciez son exonération sur les gains après huit ans, ses supports et sa clause bénéficiaire. Sa limite principale est sa faible souplesse pour les nouveaux versements après un retrait. Les frais et le risque des supports peuvent aussi réduire son intérêt.
Si vous avez besoin d’une partie de l’argent mais souhaitez encore alimenter le plan, le retrait ferme cette possibilité. Si votre priorité est la transmission, relisez la clause bénéficiaire et les dates de versement. Si vous cherchez surtout à réduire les frais ou à changer de supports, comparez les conditions d’un transfert avant d’abandonner les garanties de votre contrat actuel.
Questions fréquentes sur le PEP assurance vie
Peut-on encore ouvrir un PEP assurance vie ?
Non, plus depuis le 25 septembre 2003. Les contrats ouverts avant cette date continuent de fonctionner.
Quel est le plafond d’un PEP ?
Le plafond concerne les versements par titulaire, quelle que soit la valeur acquise par le plan.
Que se passe-t-il en cas de retrait avant huit ans ?
Le PEP est en principe clôturé et les gains sont imposés, en plus des prélèvements sociaux. Les PEP encore ouverts ont aujourd’hui tous dépassé huit ans.
Peut-on continuer à verser après un retrait ?
Non. Après dix ans, un retrait partiel peut laisser le plan ouvert, mais il met fin aux nouveaux versements.
Les gains sont-ils exonérés d’impôt sur le revenu ?
Oui, après huit ans. Les prélèvements sociaux restent dus.
Le PEP assurance vie permet-il une sortie en rente viagère ?
Oui. Après huit ans, la rente est exonérée d’impôt sur le revenu, les prélèvements sociaux restant à prendre en compte.
L’antériorité fiscale est-elle conservée lors d’un transfert ?
Oui, si le transfert est réalisé directement entre établissements, sans retrait préalable des fonds.

Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie retraite : transformer son capital en revenus réguliers
 Clôturer Vivaccio : la méthode, les justificatifs et les blocages à éviter
 Revolut ou Trade Republic : quel choix pour votre épargne et vos investissements ?
 Conseil en placement financier : ne bloquez pas l’argent dont vous aurez besoin