PRLV SEPA EPS : prélèvement Euro Protection Surveillance (Homiris), identifier, résilier ou contester
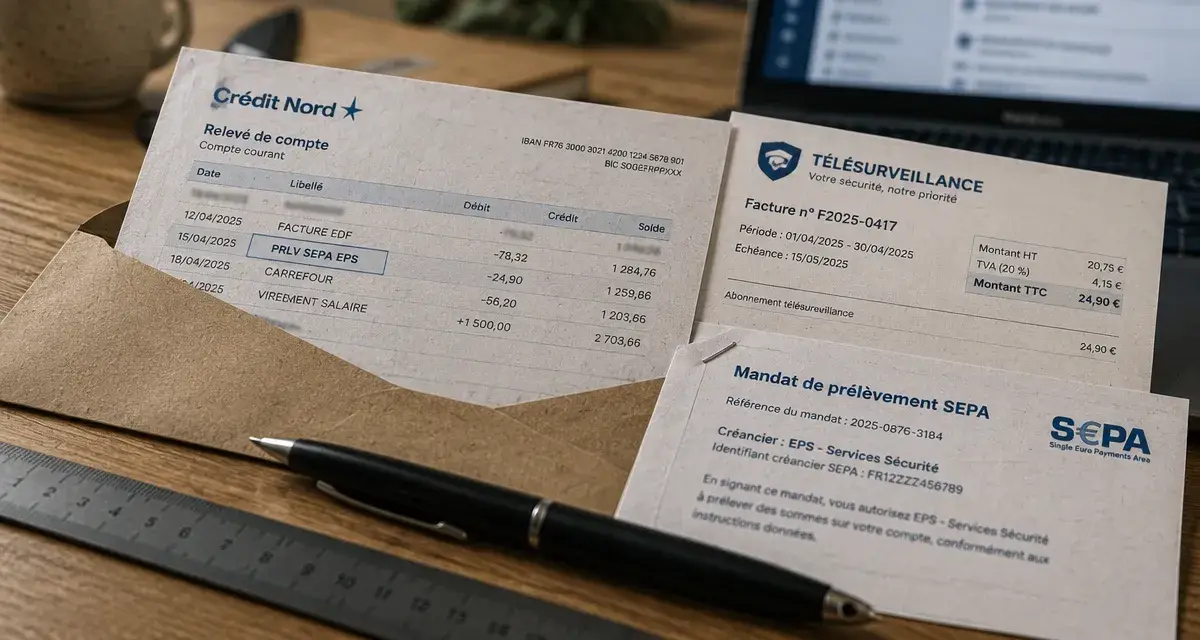
Un PRLV SEPA EPS correspond généralement à un prélèvement d’Euro Protection Surveillance, société associée au service de télésurveillance Homiris. Il peut s’agir de la mensualité d’un contrat d’alarme pour votre logement ou votre activité professionnelle.
Ce libellé ne prouve toutefois pas que vous avez autorisé le débit. Retrouvez d’abord le contrat ou le mandat de prélèvement. Si vous ne reconnaissez pas l’opération, signalez-la à votre banque. Si vous souhaitez seulement arrêter le service, résiliez le contrat : bloquer le paiement ne suffit pas à y mettre fin.
Que signifie PRLV SEPA EPS sur votre relevé ?
PRLV est l’abréviation de prélèvement. SEPA désigne l’espace européen dans lequel les paiements en euros suivent des règles communes. EPS renvoie ici à Euro Protection Surveillance, lié à l’offre Homiris.
Un prélèvement SEPA repose normalement sur un mandat : c’est l’autorisation donnée au créancier de présenter des débits sur votre compte. Le libellé peut être abrégé sur votre relevé ; consultez le détail de l’opération dans votre application bancaire pour obtenir davantage d’informations.
À quoi sert l’ICS FR13ZZZ262161 ?
L’identifiant créancier SEPA, ou ICS, sert à identifier le créancier qui présente le prélèvement. L’ICS FR13ZZZ262161 est cité pour EPS. Il peut apparaître dans le détail du débit ou parmi les mandats enregistrés par votre banque.
C’est un indice utile pour rapprocher une opération d’EPS, pas une preuve que vous avez signé un contrat ou autorisé ce prélèvement précis. La référence unique de mandat, appelée RUM, aide aussi à retrouver l’autorisation associée au débit.
Pourquoi EPS prélève-t-il votre compte ?
EPS prélève une échéance au titre d’un contrat de télésurveillance dont le paiement passe par le prélèvement SEPA. Tant que le contrat court et que le mandat n’est pas révoqué, l’échéance se représente à chaque période. Quatre cas se rencontrent :
- vous avez souscrit le contrat et signé le mandat ;
- un cotitulaire du compte joint a souscrit le service ;
- un contrat lié à un ancien logement ou à d’anciens locaux n’a jamais été résilié ;
- aucun contrat ni mandat ne se rattache au débit : il doit alors être traité comme non autorisé.
Quelle démarche choisir selon votre situation ?
| Votre situation | Première démarche | Point d’attention |
|---|---|---|
| Vous reconnaissez le contrat et souhaitez le garder | Comparez le montant prélevé avec votre facture. | Un montant inhabituel peut justifier une demande d’explication à EPS. |
| Vous reconnaissez le contrat mais souhaitez arrêter | Envoyez une demande de résiliation dans les formes prévues. | Le blocage bancaire ne résilie pas l’abonnement. |
| Vous ne vous souvenez pas de la souscription | Recherchez le contrat, le mandat et les anciens échanges. | Un cotitulaire ou un ancien contrat lié à un logement peut expliquer le débit. |
| Vous n’avez pas autorisé le prélèvement | Signalez rapidement l’opération à votre banque et contestez-la. | Demandez aussi à empêcher les prochains débits si nécessaire. |
Comment retrouver l’origine d’un prélèvement EPS ?
Avant de choisir entre résiliation et contestation, rassemblez les éléments qui permettent de relier le débit à un contrat. Procédez dans cet ordre :
- Notez les détails du débit : date, montant, libellé complet, ICS et référence du mandat lorsqu’ils sont affichés. Regardez si des débits similaires reviennent chaque mois.
- Recherchez vos documents : contrat, facture, échéancier et courriels contenant « EPS », « Homiris », « alarme » ou « télésurveillance ».
- Consultez l’espace client si vous y avez accès : les informations de contrat et de paiement peuvent y figurer. Le numéro de contrat peut également se trouver sur une facture ou dans les courriels de souscription.
- Identifiez le logement ou le local concerné : une alarme installée dans votre habitation actuelle, votre ancien logement ou vos locaux professionnels peut fournir un indice.
- Interrogez le cotitulaire d’un compte joint : il peut avoir souscrit le service ou connaître le contrat associé au compte.
Si le rapprochement reste impossible, contactez EPS avec la date et le montant du débit, l’ICS et la référence de mandat disponibles. Demandez à quel contrat ils correspondent et une copie du mandat. Évitez de transmettre vos coordonnées bancaires complètes dans un message non sécurisé.
Et si le montant a changé ?
Comparez le débit avec la dernière facture ou l’échéancier. Un montant différent ne signifie pas nécessairement que le mandat est inexistant : il peut s’agir d’une somme facturée en plus ou d’une erreur. Demandez le détail à EPS. Si vous contestez la prestation ou le montant, conservez votre réclamation et la réponse reçue.
Comment résilier un abonnement EPS ou Homiris ?
Si le contrat est bien le vôtre et que vous ne voulez plus du service, adressez une demande de résiliation à EPS. Retrouvez d’abord les conditions applicables dans votre contrat : elles précisent notamment la durée d’engagement, les règles de renouvellement, le préavis et les éventuels frais de départ anticipé.
Utilisez les coordonnées du service client figurant sur votre contrat, une facture ou votre espace client. Pour une démarche en ligne, recherchez la rubrique de résiliation dans cet espace ou sur le site du prestataire. Conservez la confirmation de votre demande. La date de fin peut différer de la date d’envoi, notamment si un préavis s’applique.
Un courrier recommandé avec accusé de réception permet de garder une preuve de l’envoi et de sa réception. Indiquez-y :
- les nom et prénom du titulaire, ainsi que son adresse ;
- le numéro de contrat et l’adresse du site équipé ;
- votre demande explicite de résiliation et la date souhaitée ;
- une demande de confirmation écrite et des instructions pour le matériel.
Par exemple : « Je vous demande de résilier mon contrat de télésurveillance n° [numéro]. Merci de me confirmer par écrit sa date de fin et les modalités de restitution des équipements. » Conservez une copie du courrier et son accusé de réception.
Peut-on partir avant la fin de l’engagement ?
Une résiliation anticipée peut être prévue par le contrat, parfois avec des frais ou pour certains motifs. Ne partez donc pas du principe que l’arrêt des prélèvements rend le départ gratuit. Indiquez le motif invoqué dans votre courrier et joignez les justificatifs utiles. Si des sommes sont réclamées, demandez leur calcul par écrit.
Faut-il rendre le matériel ?
Le sort du matériel dépend de son statut : un équipement loué ou mis à disposition par le prestataire doit en principe lui être rendu, alors qu’un équipement acheté vous appartient. Les documents contractuels et la confirmation de résiliation permettent de distinguer les équipements concernés et les modalités de retour. Conservez une preuve de remise ou d’expédition de ce que vous rendez. Sans cette trace, il peut être plus difficile de contester une somme réclamée pour un équipement considéré comme non restitué.
Comment contester le prélèvement ou demander son remboursement ?
La démarche dépend d’une question : aviez-vous autorisé ce prélèvement ? Un abonnement que vous avez signé mais dont vous contestez le prix ne se traite pas de la même façon qu’un débit pour lequel aucun mandat n’a été donné.
| Situation | Délai et démarche |
|---|---|
| Prélèvement SEPA autorisé dont vous demandez le remboursement | Vous disposez de 8 semaines après le débit pour demander à votre banque le remboursement d’un prélèvement SEPA éligible. |
| Prélèvement non autorisé | Signalez-le sans tarder à votre banque et au plus tard 13 mois après le débit, pour une opération effectuée dans l’Espace économique européen. |
Pour un prélèvement non autorisé, indiquez à la banque que vous contestez l’autorisation elle-même, et pas seulement le montant. Communiquez la date, la somme et les références visibles sur le relevé. Demandez le remboursement et une confirmation écrite de votre signalement. La banque doit en principe rembourser rapidement une opération non autorisée, sauf notamment si elle a de bonnes raisons de soupçonner une fraude et les communique à l’autorité compétente.
Pour un prélèvement autorisé, le remboursement bancaire ne règle pas nécessairement le litige commercial : si la somme reste due au titre du contrat, EPS peut toujours vous la réclamer. Une contestation de facture et une demande de remboursement bancaire sont donc deux démarches distinctes.
Si votre banque refuse votre demande, faites une réclamation écrite à son service compétent en joignant le relevé et les échanges utiles. Si le désaccord persiste après la réponse de la banque, vous pouvez saisir son médiateur. Pour un litige sur le contrat ou la facture, commencez par une réclamation écrite auprès d’EPS.
Faut-il bloquer EPS auprès de sa banque ?
Le blocage peut protéger votre compte contre un nouveau débit, mais son effet dépend de la demande formulée. Soyez précis auprès de votre banque :
- Refuser une échéance précise : vous demandez que ce débit ne soit pas payé. Cela n’arrête pas forcément les échéances suivantes.
- Bloquer un créancier ou de futurs prélèvements : vous demandez à la banque d’empêcher les débits concernés. Précisez le créancier et le mandat si vous les connaissez.
- Retirer l’autorisation liée au mandat : vous mettez fin à l’autorisation de prélèvement pour l’avenir. Informez le créancier de cette révocation et signalez-la également à votre banque.
Dans les trois cas, le contrat de télésurveillance peut continuer. Si l’abonnement est valable et n’est pas résilié, des mensualités peuvent rester dues. Un blocage isolé expose alors à des relances ou à un litige pour impayés.
Si vous avez demandé la résiliation, gardez la confirmation de sa date d’effet. Comparez ensuite les derniers débits avec la facture de clôture. Si un prélèvement intervient après cette date sans justification, contestez-le en conservant vos preuves.
Questions fréquentes sur le prélèvement EPS
Que faire si le contrat a été souscrit par un cotitulaire ou un proche ?
Le contrat reste rattaché à la personne qui l’a signé. Sur un compte joint, le cotitulaire a pu donner le mandat : demandez-lui le contrat, puis décidez ensemble de le garder ou de le résilier. La présence d’un proche dans le logement ne démontre pas que vous avez repris son abonnement ni autorisé EPS à débiter votre compte. Même si le compte est à votre seul nom, l’absence de votre signature personnelle ne suffit pas à établir que le débit est non autorisé. Si vous ne reconnaissez aucune autorisation, signalez-le à votre banque et recherchez les éléments du mandat.
Je n’utilise plus l’alarme : dois-je continuer à payer ?
Ne plus utiliser le système ou quitter le logement ne met pas fin, en soi, au contrat. Tant qu’il n’est pas résilié, les échéances peuvent rester dues : envoyez une demande de résiliation.
Que se passe-t-il si je ferme le compte débité ?
Les prélèvements seront rejetés, mais le contrat continue. Communiquez de nouvelles coordonnées de paiement à EPS ou résiliez le contrat.
- Cotisation Bouquet Liberté : 8,70 € par mois en 2017 pour une Visa Classic, et pourquoi votre prélèvement varie - 17 novembre 2026
- PRLV SEPA EPS : prélèvement Euro Protection Surveillance (Homiris), identifier, résilier ou contester - 16 novembre 2026
- Chéquiers : formats, commande, délais et règles d’utilisation - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Instanea : le paiement compte à compte qui encaisse en virement instantané et réduit le risque côté marchand
 Carte en opposition : pouvez-vous encore faire un virement, retirer de l’argent et payer sans carte ?
 Banque Populaire : combien retirer au guichet, comment dépasser 1 000 € et quels délais prévoir ?
 Prélèvement SPB : comment identifier et stopper une assurance oubliée ?