Débit carte bancaire : pourquoi il peut prendre jusqu’à 5 jours et comment éviter le découvert
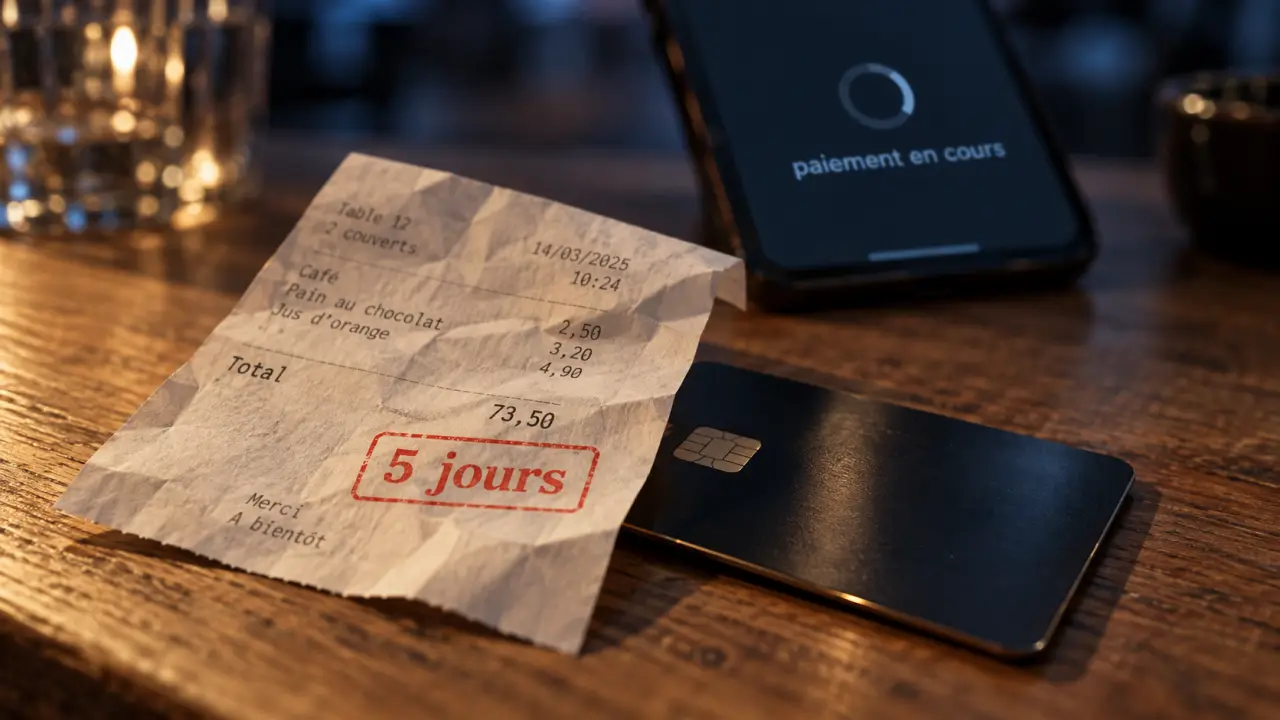
Après un paiement accepté, le débit n’apparaît pas toujours immédiatement sur le compte. Avec une carte à débit immédiat, l’opération peut être visible en quelques heures à 3 jours ouvrés. Dans certaines situations, notamment après un week-end, un jour férié ou une transmission tardive du commerçant, le délai peut atteindre jusqu’à 5 jours. Le bon réflexe consiste à considérer la somme comme déjà dépensée, même si le solde disponible semble encore élevé.
Le délai à prévoir selon la situation de paiement
Il n’existe pas de délai unique pour tous les paiements par carte. La date et l’heure de l’achat, la clôture du terminal, le type de carte et le calendrier bancaire peuvent modifier la date d’apparition de l’opération. Un paiement accepté signifie que l’autorisation a été obtenue. Cela ne veut pas forcément dire que le débit comptable est déjà enregistré.
Quiz : Comprendre le délai d’un débit par carte
| Situation | Ce qui apparaît sur le compte | Délai généralement constaté |
|---|---|---|
| Carte à débit immédiat, achat classique | Débit définitif ou opération en cours de traitement | Quelques heures à 3 jours ouvrés |
| Télécollecte tardive | Rien au départ, puis débit après transmission | Décalage possible à J+1 ou davantage |
| Week-end ou jour férié | Opération en attente ou débit reporté | Jusqu’à 5 jours dans certains cas |
| Carte à débit différé | Achats regroupés sur l’encours carte | À la date fixe prévue au contrat |
| Hôtel, location ou station-service | Empreinte ou montant bloqué avant le débit final | Variable selon la régularisation |
| Péage ou parking en mode offline | Débit transmis après l’utilisation | Plusieurs jours possibles |
Ces repères ne garantissent pas une date précise. Les procédures de la banque, du commerçant et du réseau de carte peuvent accélérer ou ralentir le traitement. Un décalage de quelques jours reste toutefois courant, surtout lorsque l’achat intervient juste avant une période sans traitement bancaire.
Pourquoi un paiement accepté peut rester invisible
L’autorisation et le débit définitif sont deux événements distincts
Au moment du paiement, le terminal de paiement électronique, ou TPE, vérifie que la carte peut être utilisée et que l’opération est autorisable. Le commerçant peut alors valider la vente. Cette étape peut aussi faire apparaître un encours ou un paiement « en cours de traitement » dans l’application bancaire.
Comprendre le paiement par carte bancaire · Découvrez le fonctionnement des cartes à débit immédiat et les règles applicables aux paiements par carte bancaire.
Le débit définitif intervient plus tard, lorsque le flux de paiement a terminé son circuit. La validation affichée par le terminal et l’écriture sur le compte correspondent donc à deux étapes différentes. Cette distinction explique pourquoi un paiement peut être accepté alors que le relevé bancaire ne montre encore aucune opération.
La télécollecte lance réellement l’encaissement
Les transactions peuvent rester enregistrées dans le terminal du commerçant avant leur envoi. Cette remise de caisse, appelée télécollecte, peut être effectuée après chaque paiement, automatiquement à intervalles réguliers ou manuellement lors de la clôture. Tant que cette transmission n’a pas eu lieu, l’opération peut ne pas apparaître comme un débit sur le compte.
Une télécollecte effectuée tard le soir peut ainsi reporter le traitement au jour ouvré suivant. Le commerçant peut aussi utiliser un terminal qui fonctionne temporairement en mode offline. Dans ce cas, le paiement est enregistré avant d’être transmis ultérieurement.
Il faut voir le paiement comme une chaîne de relais. Le TPE enregistre l’autorisation, le commerçant transmet son lot de transactions, sa banque le présente au réseau, puis la banque du client comptabilise l’opération. Un seul maillon décalé suffit à modifier la date affichée. Deux achats réalisés le même jour peuvent donc être débités dans un ordre différent s’ils n’ont pas été intégrés au même lot de télécollecte.
Ce qui se passe entre le ticket et le relevé bancaire
Après la télécollecte, la banque du commerçant et celle du porteur de carte échangent les informations nécessaires au règlement. Cette phase de compensation interbancaire prend généralement environ 24 heures. Lorsque le flux arrive chez la banque du client, son propre traitement peut ajouter jusqu’à environ 24 heures.
- Autorisation : le paiement est accepté par le terminal ou par le site marchand.
- Stockage et remise : la transaction est intégrée à un lot, puis télécollectée par le commerçant.
- Compensation : les banques échangent les ordres et les informations de paiement.
- Comptabilisation : la banque du client inscrit le débit définitif sur le compte.
Lorsque le client et le commerçant utilisent le même établissement, l’échange peut parfois être plus rapide. À l’inverse, une opération réalisée juste avant un week-end peut rester en attente jusqu’à la reprise des traitements bancaires. Les paiements en ligne et sans contact suivent le même principe général : l’autorisation peut être instantanée, sans que l’écriture définitive le soit.
Ne pas confondre débit immédiat, débit différé et empreinte bancaire
Le débit immédiat n’est pas forcément instantané
Une carte à débit immédiat désigne le mode de facturation habituel : chaque achat est porté au compte dès son traitement. Cela ne signifie pas que l’écriture apparaît au moment précis du passage en caisse. Le délai technique reste applicable, ce qui crée un écart entre la date d’achat et la date de débit.
Le débit différé suit une date prévue par le contrat
Avec une carte à débit différé, les opérations sont accumulées dans l’encours carte, puis prélevées à une date fixe. L’absence de débit après un achat est alors normale. Il ne s’agit pas d’un retard de télécollecte, mais du fonctionnement prévu par le contrat.
La date de prélèvement figure généralement dans la convention de compte ou dans l’espace client. Le solde peut donc rester inchangé après un achat, même si l’opération est déjà comptabilisée dans l’encours de la carte.
Une préautorisation bloque une somme sans être la facture finale
Dans une station-service, un hôtel ou une location de voiture, une empreinte bancaire peut être demandée pour garantir une dépense à venir. Par exemple, 150 € peuvent être temporairement autorisés alors que le montant réel atteint 40 €. Le montant bloqué n’est donc pas nécessairement le montant qui sera débité.
L’empreinte est ensuite remplacée par le débit définitif ou libérée. Sa disparition peut prendre 4 ou 5 jours. Il ne faut donc pas assimiler automatiquement un montant en attente à une facture déjà prélevée. Le fonctionnement est différent dans les péages et certains parkings, où la transaction peut être transmise après l’utilisation.
Que faire face à un débit tardif ou à une anomalie
Si l’achat a bien été effectué et qu’une preuve de paiement existe, gardez la provision disponible. Un solde artificiellement élevé peut donner l’impression que l’argent peut être dépensé, alors qu’un débit est encore à venir. Si un paiement de 500 € apparaît après d’autres dépenses, le compte peut basculer dans le découvert et entraîner des agios ou un incident de paiement.
- Conservez le ticket, la facturette ou l’e-mail de confirmation.
- Vérifiez l’encours, les opérations en attente et le relevé, sans vous limiter au solde disponible.
- Attendez la fin des jours ouvrés lorsque l’achat précède un week-end ou un jour férié.
- Après plusieurs jours, contactez d’abord le commerçant pour vérifier que la télécollecte a bien été réalisée.
- Si le paiement apparaît deux fois ou si le montant final est incohérent, signalez-le au commerçant et à la banque avec vos justificatifs.
Un paiement effectué volontairement ne doit pas faire l’objet d’une opposition dans le seul but d’empêcher un débit tardif. L’opposition concerne notamment la perte, le vol ou l’utilisation frauduleuse de la carte. Pour une contestation légitime, décrivez précisément le problème : doublon, montant erroné, paiement inconnu ou service non conforme.
Si aucun débit n’apparaît immédiatement, l’argent n’est donc pas devenu définitivement disponible. Le commerçant peut transmettre plus tard une opération réellement réalisée. Surveillez le compte et maintenez la provision nécessaire. Dans la plupart des cas, le décalage provient du circuit de traitement et se régularise sans démarche particulière.

- Débit carte bancaire : pourquoi il peut prendre jusqu’à 5 jours et comment éviter le découvert - 1 octobre 2026
- Intérêts de compte courant au 31 décembre 2025 : le plafond fiscal est fixé à 4,55 % - 30 septembre 2026
- Frais de rejet de prélèvement : 20 euros maximum, mais un doublon doit être remboursé - 29 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Parrainage N26 : 75 € offerts après un achat de 75 € et une prime sous 60 jours
 Ma French Bank connexion : accéder au compte, débloquer l’appli et préparer la clôture
 Déposer un chèque au Crédit Agricole sur automate, jusqu’à 30 000 € et avec reçu immédiat
 3 à 8 jours ouvrés : quand reçoit-on sa nouvelle carte bancaire après opposition ?