Banque en ligne et dépôt d’espèces : les rares options et alternatives concrètes
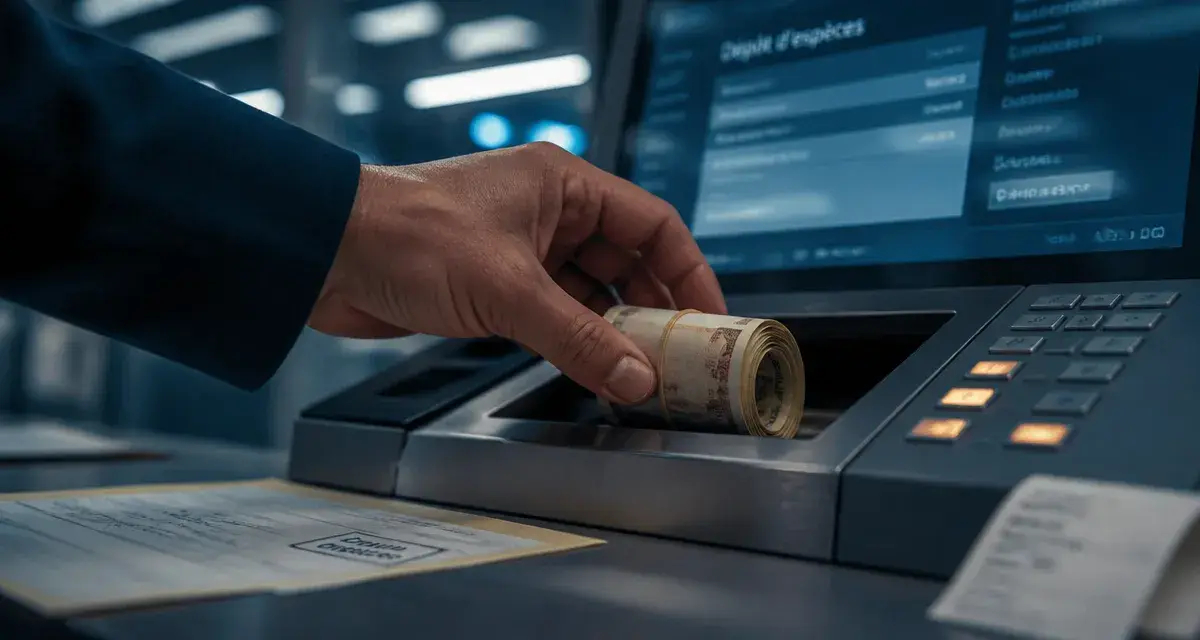
La majorité des banques en ligne fonctionne sur un modèle 100 % dématérialisé, ce qui rend le dépôt d’argent liquide complexe, voire impossible pour la plupart des établissements. Pourtant, pour de nombreux usagers, la nécessité de déposer des espèces — qu’il s’agisse de cadeaux, de ventes entre particuliers ou de revenus complémentaires — reste une réalité quotidienne. Quelques rares acteurs permettent encore cette opération grâce à un adossement stratégique à des réseaux d’agences physiques.
Quelles banques en ligne permettent le dépôt d’espèces ?
La possibilité de déposer des espèces dépend de l’existence d’un réseau physique partenaire. À ce jour, deux acteurs se distinguent sur le marché français : Hello bank! et Monabanq.
Hello bank!, en tant que filiale de BNP Paribas, permet à ses clients d’utiliser les automates de dépôt du réseau BNP Paribas. Cette solution est efficace pour ceux qui résident à proximité d’une agence équipée. De son côté, Monabanq, appartenant au groupe Crédit Mutuel CIC, offre la possibilité de déposer des espèces via les automates des réseaux CIC et Crédit Mutuel, garantissant une couverture géographique étendue sur le territoire.
La plupart des autres banques en ligne, telles que BoursoBank, Fortuneo ou BforBank, ne proposent aucun service de dépôt d’espèces. Pour ces établissements, le compte est exclusivement destiné à des flux numériques ou par chèque, rendant la gestion du cash impossible via leurs services directs.
Conditions, frais et limites de dépôt
Si le dépôt d’espèces est techniquement possible chez les deux acteurs précités, ce service n’est ni illimité ni systématiquement gratuit. Chaque établissement applique ses propres règles pour encadrer ces flux physiques.
Le coût de l’opération est souvent corrélé à la nature de l’offre bancaire choisie. Un client « standard » peut se voir facturer une commission là où un client « premium » bénéficie de quotas de gratuité. Cette distinction est importante pour les usagers fréquents, qui doivent anticiper le coût de chaque remise pour éviter que leurs frais de gestion ne grignotent leur épargne.
| Banque | Réseau support | Modalité de gratuité |
|---|---|---|
| Hello bank! | BNP Paribas | Gratuité selon le type de compte |
| Monabanq | CIC / Crédit Mutuel | Quota annuel ou trimestriel inclus |
Tout dépôt d’espèces supérieur à un certain montant peut nécessiter un justificatif d’origine des fonds, conformément aux obligations de lutte contre le blanchiment d’argent. Ces plafonds ne sont pas fixes et s’ajustent selon le profil de risque du client.
Quelles alternatives si votre banque en ligne n’accepte pas le cash ?
Si vous êtes client d’une banque qui n’autorise pas le dépôt d’espèces, vous devez vous tourner vers des solutions de contournement. La plus courante consiste à détenir un compte secondaire dans une banque traditionnelle. Il suffit alors de déposer vos espèces sur ce compte physique, puis d’effectuer un virement vers votre compte en ligne principal.
D’autres options existent mais comportent des limites :
Le mandat cash, bien que souvent cité, est devenu plus rare et coûteux. Il consiste à utiliser les services postaux pour transférer des fonds, mais n’est pas adapté à un dépôt direct sur compte courant. Le virement entre proches est une autre solution : vous remettez votre cash à un proche possédant un compte dans une banque traditionnelle, en échange d’un virement de sa part vers votre compte en ligne. Cette méthode repose sur la confiance mutuelle et ne constitue pas une procédure bancaire officielle. Enfin, le paiement direct reste la méthode la plus simple : utilisez votre liquide pour vos dépenses quotidiennes dans les commerces de proximité afin de conserver vos fonds bancaires sur votre compte en ligne.
Comment choisir selon votre usage de l’argent liquide ?
Le choix de votre banque dépend de votre fréquence d’utilisation du cash. Si vous manipulez des espèces de manière régulière, il est conseillé d’opter dès l’ouverture de votre compte pour une banque compatible comme Hello bank! ou Monabanq. Cela vous évite les frais de virement ou les contraintes liées à la gestion de deux comptes bancaires distincts.
Pour un usage occasionnel, une banque en ligne sans dépôt d’espèces peut suffire, à condition d’accepter de gérer le surplus de liquide par d’autres moyens. L’arbitrage se fait entre la simplicité de tout regrouper dans un seul établissement et la recherche d’une offre bancaire ultra-compétitive sur les frais numériques, quitte à accepter une certaine rigidité sur les opérations physiques.
Si le dépôt d’espèces est un critère déterminant pour vous, ne vous laissez pas séduire uniquement par les tarifs d’appel des banques 100 % numériques. Vérifiez la présence d’un réseau d’automates partenaires proche de chez vous avant de valider votre souscription.

- Banque en ligne et dépôt d’espèces : les rares options et alternatives concrètes - 5 octobre 2026
- Peut-on faire opposition sur un chèque ? Motifs légaux, démarches et risques - 4 octobre 2026
- Remboursement anticipé d’un prêt immobilier : économiser sur les intérêts sans fragiliser votre budget - 2 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 SG Particuliers : accéder à ses comptes et éviter les blocages de connexion
 Sogec Gestion prélèvement : identifier l’origine, vérifier le mandat SEPA et réagir vite
 Annuler un virement Boursorama : délais, conditions et marche à suivre
 Virement sur compte clôturé : 3 à 7 jours ouvrés pour le retour des fonds