Peut-on faire opposition sur un chèque ? Motifs légaux, démarches et risques
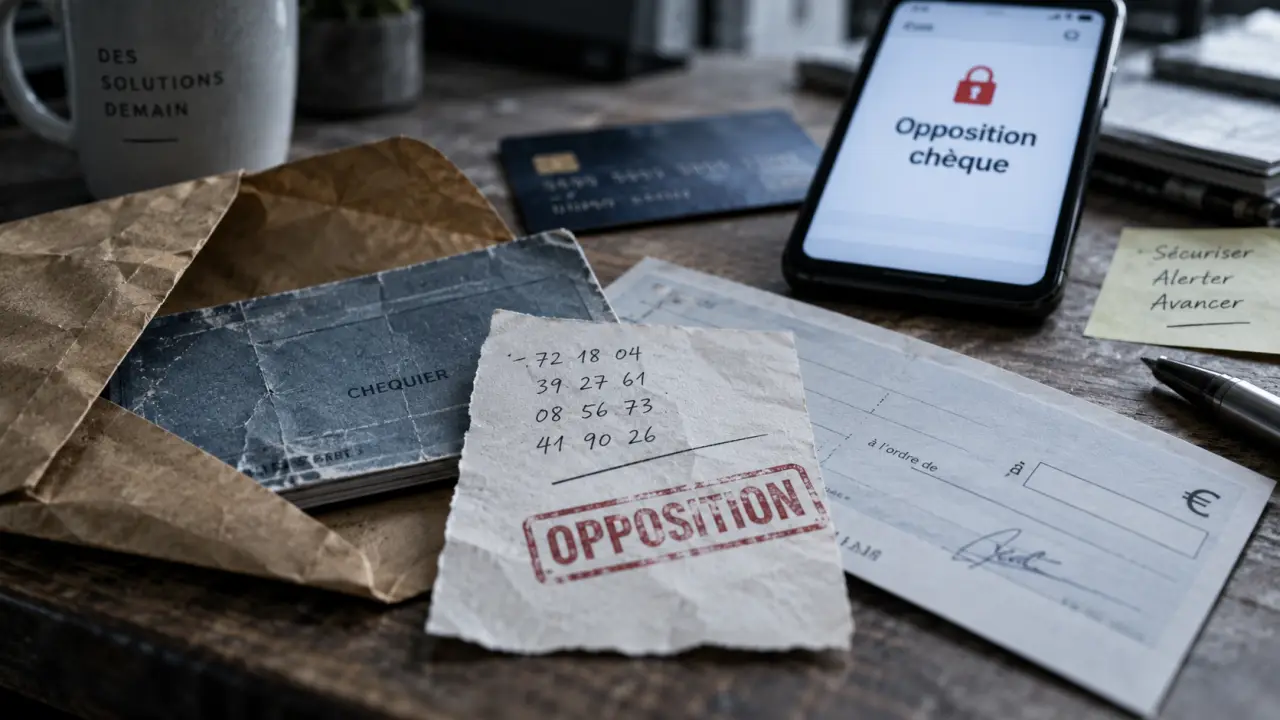
Oui, il est possible de faire opposition sur un chèque, mais seulement dans les situations prévues par la loi : perte, vol, utilisation frauduleuse ou procédure collective du bénéficiaire. Un désaccord avec un vendeur, une prestation non réalisée ou le souhait d’annuler un achat ne suffisent pas. En cas d’urgence, contactez votre banque sans attendre.
Les motifs qui autorisent réellement une opposition
L’opposition au paiement est encadrée par l’article L131-35 du Code monétaire et financier. Elle sert à empêcher le règlement d’un chèque qui risque d’être utilisé ou encaissé dans des conditions anormales. En principe, seul l’émetteur du chèque peut demander cette mesure auprès de sa banque.
| Situation | Opposition possible ? | Action recommandée |
|---|---|---|
| Chèque ou chéquier perdu | Oui | Prévenir immédiatement la banque et relever les numéros connus. |
| Chèque volé | Oui | Faire opposition, conserver les éléments utiles et déposer plainte si nécessaire. |
| Signature imitée, montant ou bénéficiaire modifié | Oui | Signaler la fraude à la banque et réunir les preuves disponibles. |
| Sauvegarde, redressement ou liquidation judiciaire du bénéficiaire | Oui, dans ce cas précis | Informer la banque de la procédure concernée. |
| Produit défectueux, prestation contestée ou retard de livraison | Non | Réclamer auprès du professionnel ou engager le recours adapté. |
| Chèque de caution que l’on souhaite récupérer | Non, sauf perte, vol ou fraude | Demander la restitution du chèque au bénéficiaire. |
La distinction est essentielle : l’opposition protège contre un risque portant sur le titre de paiement, pas contre un conflit lié au contrat. Elle ne permet donc pas de suspendre arbitrairement une dette ni de revenir sur un paiement simplement parce que la relation commerciale se dégrade.
Réagir vite : la marche à suivre auprès de votre banque
Dès la découverte d’une perte, d’un vol ou d’une fraude, utilisez le canal le plus rapide proposé par votre établissement : téléphone, agence ou espace client. Certaines banques permettent de déclarer une opposition en ligne à toute heure, mais les modalités varient selon les établissements. Si vous avez reçu un chèque et non émis celui-ci, vous devez contacter l’émetteur afin qu’il effectue la démarche auprès de sa banque.
- Identifiez le chèque : numéro, montant, date, bénéficiaire et numéro de compte si vous les connaissez.
- Demandez explicitement une opposition et indiquez son motif légal.
- Notez la date, l’heure et la référence de votre demande.
- Confirmez la demande par écrit si votre banque le demande. Après un appel, cette confirmation intervient généralement dans les 48 heures.
- Conservez une copie de vos échanges et le récépissé de plainte en cas de vol ou de falsification.
Préparez également les éléments qui peuvent aider la banque à examiner la situation : photocopie du chèque si elle est disponible, signature contestée, échanges avec le bénéficiaire ou justificatifs liés au vol. La banque peut vous indiquer les pièces nécessaires selon le motif déclaré.
Si vous ne connaissez pas le numéro du chèque
Ne retardez pas votre démarche. Signalez la perte du chéquier ou la série de chèques concernée, même si vous ne disposez pas encore de toutes les références. Vérifiez ensuite vos talons de chéquier, vos relevés et vos échanges avec le bénéficiaire pour compléter les informations transmises à la banque.
Le numéro de formule, la date, le bénéficiaire et le montant permettent de cibler le risque et d’éviter de bloquer inutilement d’autres paiements. Tenir une trace des chèques émis, par exemple dans une note sécurisée, facilite les recherches lorsque le chéquier a disparu.
Délais, frais et effets : ce que l’opposition bloque vraiment
Il faut agir avant la présentation du chèque au paiement. Un chèque reste en principe valable pendant 1 an et 8 jours à compter de sa date d’émission. Cette période ne doit pas être confondue avec le délai d’encaissement : après son dépôt, un crédit peut apparaître généralement sous 2 à 8 jours ouvrés, selon les opérations bancaires.
La perte ou le vol impose une réaction immédiate, même si le chèque n’a pas encore été présenté. Attendre la fin de sa période de validité augmente le risque de paiement frauduleux. À l’inverse, une opposition n’est pas un moyen de prolonger un délai de paiement ou de retarder une dette contestée.
Lorsque l’opposition est enregistrée et que le chèque est présenté, la banque bloque son paiement. Le titre peut alors être retourné avec la mention « chèque en opposition ». L’opposition peut aussi être signalée au Fichier national des chèques irréguliers (FNCI). Elle ne fait toutefois pas disparaître l’obligation de payer lorsque le bénéficiaire est légitime.
Autrement dit, le paiement est bloqué, mais la dette demeure. Si l’opposition repose sur une perte, un vol ou une fraude, les parties doivent ensuite régler les conséquences de cette situation. Si elle concerne un simple désaccord commercial, le bénéficiaire peut demander le paiement et contester la démarche.
Des frais variables selon l’établissement
Les frais d’opposition dépendent du document tarifaire de votre banque. Ils sont souvent annoncés entre 10 et 20 euros pour un chèque unique, et entre 25 et 30 euros pour plusieurs chèques ou un chéquier complet. Vérifiez le tarif applicable avant d’effectuer la démarche, sans différer une opposition justifiée pour autant.
Pourquoi un litige n’autorise pas à bloquer le paiement
Vous avez remis un chèque à un artisan et les travaux sont incomplets ? Le commerçant refuse un remboursement ? Ces situations peuvent justifier une mise en demeure, une médiation ou une action judiciaire, mais pas une opposition fondée sur le seul litige. Le chèque est un instrument de paiement : une fois émis, sa provision ne peut pas être retenue au gré d’un désaccord commercial.
Le bon réflexe consiste à conserver les devis, factures, échanges et justificatifs, puis à utiliser le recours adapté. Faire opposition uniquement pour obtenir un remboursement ou annuler une commande transforme un différend contractuel en opposition illicite.
Une opposition abusive expose son auteur à des conséquences sérieuses. Une personne physique peut encourir jusqu’à 5 ans d’emprisonnement, 375 000 euros d’amende et une interdiction d’émettre des chèques de 1 à 5 ans. Pour une personne morale, l’amende peut atteindre 1 875 000 euros.
Les recours du bénéficiaire
Le bénéficiaire d’un chèque injustement bloqué peut demander la mainlevée de l’opposition devant le juge des référés. Le délai d’action indiqué est de 1 an à compter de l’expiration du délai de présentation. Il peut également réclamer le paiement de la dette et, selon le préjudice subi, des dommages et intérêts.
Le bénéficiaire doit alors réunir les documents utiles : copie du chèque, preuve de la créance, échanges avec l’émetteur et notification bancaire indiquant l’opposition. La contestation porte sur le caractère injustifié de l’opposition, tandis que la dette initiale reste distincte de la procédure bancaire.
Chèque de caution, chèque de banque ou chèque déjà encaissé
Un chèque de caution ne peut pas être annulé parce que la location ou la réservation ne convient plus. Il reste soumis aux mêmes motifs légaux d’opposition qu’un chèque classique. La solution normale consiste à obtenir sa restitution écrite lorsque la garantie n’a plus lieu d’être. Le bénéficiaire peut aussi formaliser une renonciation ou un désistement lorsque la situation le justifie.
Pour un chèque de banque non encaissé, l’annulation se traite avec l’agence émettrice, généralement par restitution du titre et fourniture des justificatifs demandés. Les pièces d’identité et les documents liés au chèque peuvent être nécessaires. Les modalités pratiques dépendent de l’établissement concerné.
Si le chèque est déjà encaissé, l’opposition n’est en principe plus possible. En cas de fraude, il faut plutôt engager une contestation auprès de la banque, transmettre les éléments disponibles et déposer plainte. La banque pourra examiner la contestation selon la nature de l’opération et les justificatifs fournis.

- Peut-on faire opposition sur un chèque ? Motifs légaux, démarches et risques - 4 octobre 2026
- Remboursement anticipé d’un prêt immobilier : économiser sur les intérêts sans fragiliser votre budget - 2 octobre 2026
- Débit carte bancaire : pourquoi il peut prendre jusqu’à 5 jours et comment éviter le découvert - 1 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Sobrio chez Société Générale : carte, assurance, frais et options à vérifier
 HSBC banque en ligne : accéder à ses comptes sans confondre connexion et fraude
 Désactiver Certicode Plus après un changement de téléphone : support, agence et pièges à éviter
 Débit carte bancaire : pourquoi il peut prendre jusqu’à 5 jours et comment éviter le découvert