Remboursement assurance prêt immobilier : ce que l’assureur paie vraiment, et à quel moment
Une assurance emprunteur ne rembourse pas automatiquement l’intégralité de votre crédit dès qu’un problème de santé ou un accident survient. Son intervention dépend de la garantie souscrite, de votre quotité d’assurance, de votre situation professionnelle et des délais prévus au contrat. Comprendre ce mécanisme avant un sinistre permet d’éviter une mauvaise surprise au moment où le budget du foyer devient plus fragile.
Ce que l’assurance de prêt peut prendre en charge
L’assurance emprunteur sécurise le remboursement du prêt immobilier lorsqu’un événement couvert empêche l’emprunteur de payer normalement. Selon les garanties choisies, l’assureur peut rembourser le capital restant dû, prendre en charge une part des échéances ou verser une indemnité destinée à compenser une perte de revenus.
Décès et perte totale et irréversible d’autonomie
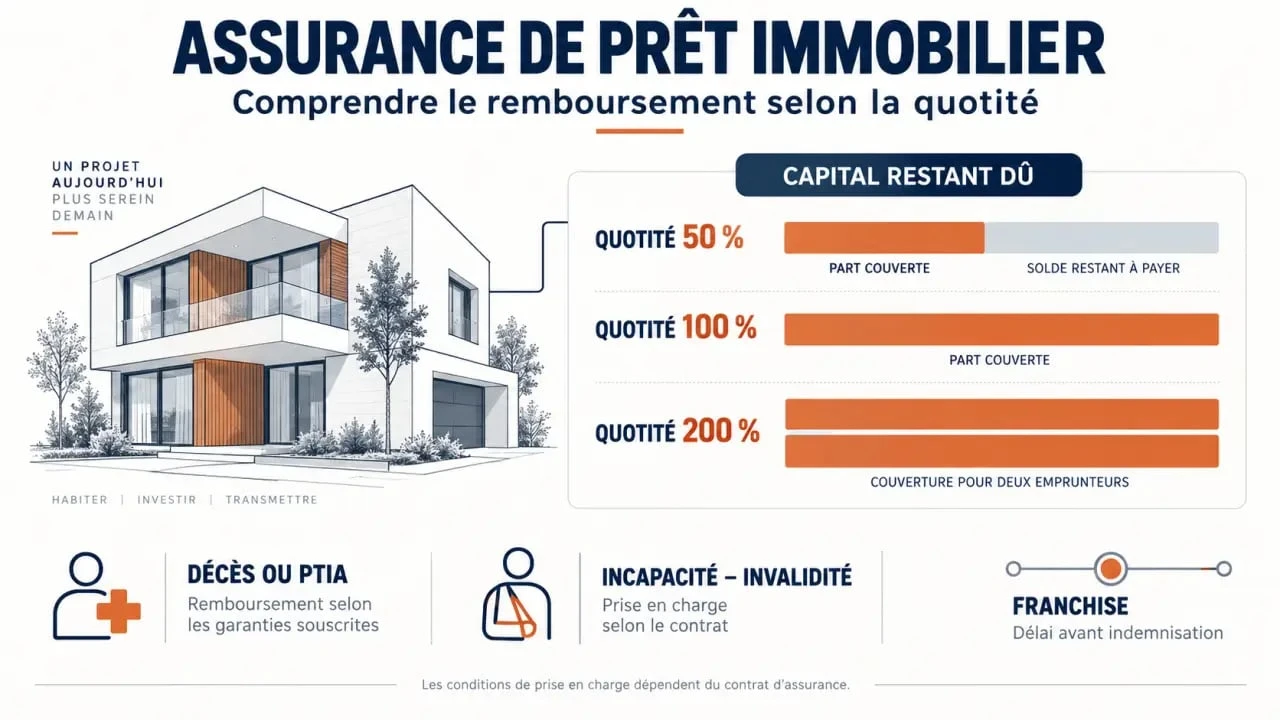
En cas de décès, l’assureur règle généralement à la banque le capital restant dû à hauteur de la quotité assurée. Le prêt est alors soldé pour cette part. La perte totale et irréversible d’autonomie, souvent appelée PTIA, peut déclencher une prise en charge comparable lorsque l’assuré ne peut plus exercer d’activité rémunérée et doit recevoir l’assistance d’une tierce personne pour les actes ordinaires de la vie.
Si un emprunteur est assuré à 100 %, le crédit peut être intégralement remboursé dans les limites du contrat. Avec une quotité de 50 %, seule la moitié du capital ou des mensualités concernées est couverte. Le co-emprunteur, s’il existe, reste donc tenu de payer le solde.
Incapacité temporaire, invalidité et perte d’emploi
Les garanties d’incapacité temporaire de travail et d’invalidité interviennent lorsqu’une maladie ou un accident empêche durablement ou provisoirement l’assuré de travailler. Elles ne fonctionnent pas toutes de la même façon : certaines couvrent les mensualités pendant l’arrêt de travail, d’autres s’appliquent lorsqu’un taux d’invalidité défini par le contrat est atteint.
La garantie perte d’emploi est distincte et souvent optionnelle. Elle vise en principe une perte involontaire d’emploi répondant à des conditions précises. Une démission, la fin d’une période d’essai ou une situation professionnelle non prévue au contrat peuvent en être exclues. Il faut donc vérifier les critères d’ouverture des droits avant de considérer cette protection comme un filet de sécurité systématique.
Quotité, mode d’indemnisation et délais : les trois points qui changent tout
Le niveau réel de remboursement ne se lit pas uniquement dans le nom de la garantie. Trois paramètres déterminent ce qui sera effectivement payé à la banque ou versé à l’assuré : la quotité, le mode de calcul et les délais d’intervention.
| Élément du contrat | Effet sur la prise en charge |
|---|---|
| Quotité assurée | Elle fixe la part du prêt couverte pour chaque emprunteur. |
| Indemnisation forfaitaire | Elle peut prendre en charge la part assurée de l’échéance, selon les conditions prévues. |
| Indemnisation indemnitaire | Elle tient compte de la perte de revenus et des prestations reçues par ailleurs. |
| Délai de franchise | Il correspond à la période pendant laquelle aucune mensualité n’est encore remboursée. |
| Délai de carence | Il limite la garantie au début du contrat pour certains événements. |
La quotité doit protéger le foyer, pas seulement satisfaire la banque
Pour un achat à deux, une répartition 50/50 couvre chacun à hauteur de la moitié du prêt. Cette solution peut convenir si les deux revenus sont équivalents et si le survivant ou le co-emprunteur peut assumer le reste. En revanche, lorsque l’un des revenus porte l’essentiel du budget familial, une couverture de 100 % sur cette personne peut être plus cohérente. Une répartition totale de 200 % est aussi possible : chaque emprunteur est alors assuré à 100 %.
Il est utile de raisonner à partir de la mensualité restante, des charges fixes et de la capacité réelle du foyer à vivre avec un seul revenu. Le montant du prêt n’est qu’une partie de l’équation.
Pourquoi la franchise crée souvent un décalage de trésorerie
Lors d’un arrêt de travail, l’assurance ne commence pas forcément à régler les échéances dès le premier jour. Pendant la franchise, l’emprunteur doit continuer à honorer ses prélèvements. Les indemnités journalières, l’épargne disponible ou une prévoyance d’entreprise peuvent alors jouer un rôle décisif. Ce délai mérite d’être lu avec autant d’attention que le montant de la cotisation.
Le prélèvement bancaire, l’arrêt de travail, l’examen médical, la décision de l’assureur et l’éventuelle régularisation ne suivent pas le même calendrier. Prévoir ce décalage évite de confondre une prise en charge accordée avec un paiement immédiat. Même lorsque le dossier est recevable, quelques échéances peuvent devoir être avancées avant remboursement ou compensation.
Comment demander le remboursement après un sinistre
La rapidité et la qualité de la déclaration influencent directement le traitement du dossier. Dès qu’un événement susceptible d’activer une garantie se produit, il est préférable de prévenir l’assureur sans attendre et de conserver une trace des échanges.
- Relisez les garanties concernées pour identifier les conditions, les exclusions et le délai de déclaration.
- Déclarez le sinistre auprès de l’assureur en suivant la procédure indiquée dans la notice d’information ou l’espace client.
- Rassemblez les justificatifs demandés : tableau d’amortissement, échéancier, arrêt de travail, certificats médicaux, attestations de prestations ou documents professionnels selon le cas.
- Continuez à surveiller les prélèvements tant qu’une confirmation de prise en charge n’a pas été reçue.
- Répondez aux demandes complémentaires, notamment lorsqu’une expertise médicale ou une évaluation de l’invalidité est prévue.
La banque doit également être informée lorsqu’un incident de paiement risque de survenir. L’assureur et le prêteur sont deux interlocuteurs différents : le premier étudie la garantie, le second attend le règlement des échéances. Ne supposez pas qu’ils se transmettront immédiatement toutes les informations nécessaires.
Exclusions et refus : les vérifications à faire avant de contester
Un refus n’est pas toujours lié à une erreur de l’assureur, mais il doit reposer sur une clause contractuelle applicable à votre situation. Les exclusions peuvent concerner certaines pathologies, des activités sportives ou professionnelles à risque, des conséquences liées à l’alcool ou aux stupéfiants, ou encore un événement survenu pendant un délai de carence. Les conditions exactes varient d’un contrat à l’autre.
Comparer la décision avec la notice d’assurance
Demandez une réponse écrite et motivée si la prise en charge est refusée ou limitée. Vérifiez ensuite la définition retenue pour l’incapacité ou l’invalidité, la franchise appliquée, la quotité et les exclusions invoquées. Pour les garanties liées au travail, la différence entre l’impossibilité d’exercer sa profession et l’impossibilité d’exercer toute activité peut être déterminante.
En cas de désaccord, commencez par une réclamation auprès du service compétent de l’assureur, en joignant les pièces utiles. Une contre-expertise médicale peut être envisagée lorsque l’évaluation de l’état de santé est au cœur du litige. L’accompagnement d’un professionnel du droit ou d’une association de consommateurs peut aussi aider à relire les clauses et les courriers échangés.
Bien choisir son contrat pour éviter une protection incomplète
Avant de signer ou de changer d’assurance emprunteur, comparez les garanties à besoins équivalents plutôt que le seul prix. Une cotisation basse peut correspondre à une franchise plus longue, à une définition plus restrictive de l’incapacité ou à une indemnisation qui complète seulement une perte de revenus. À l’inverse, une couverture plus large peut mieux préserver la stabilité financière du foyer.
- Vérifiez la quotité de chaque co-emprunteur et le montant qui resterait à payer en cas de sinistre.
- Examinez les exclusions, les délais de carence et les franchises.
- Identifiez si l’indemnisation est forfaitaire ou liée à vos revenus réellement perdus.
- Contrôlez la couverture de votre profession, surtout si elle comporte des contraintes physiques, des déplacements ou un statut indépendant.
- Conservez la notice, les conditions générales et le tableau d’amortissement dans un dossier facilement accessible.
Une assurance de prêt efficace est celle dont les limites ont été comprises avant l’imprévu. En connaissant le parcours de remboursement, les délais et la part exacte du crédit protégée, vous pouvez choisir une couverture adaptée et réagir sans perdre de temps si votre situation change.

- Remboursement assurance prêt immobilier : ce que l’assureur paie vraiment, et à quel moment - 14 septembre 2026
- APL et crédit immobilier : quels sont les droits réels des propriétaires en 2026 ? - 13 septembre 2026
- Les frais de notaire sont pour l’acheteur, sauf accord écrit avec le vendeur - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Chèque différé Leclerc : payer aujourd’hui, être encaissé 15 à 30 jours plus tard
 Compte bloqué par une société de recouvrement : ce qu’elle peut faire et les vrais recours
 Assurance emprunteur : garanties minimales, contrat groupe et changement en 10 jours ouvrés
 Rachat de soulte avec crédit en cours : calcul, désolidarisation et frais à anticiper