Clôture du PEA : fiscalité, démarches et choix avant ou après 5 ans
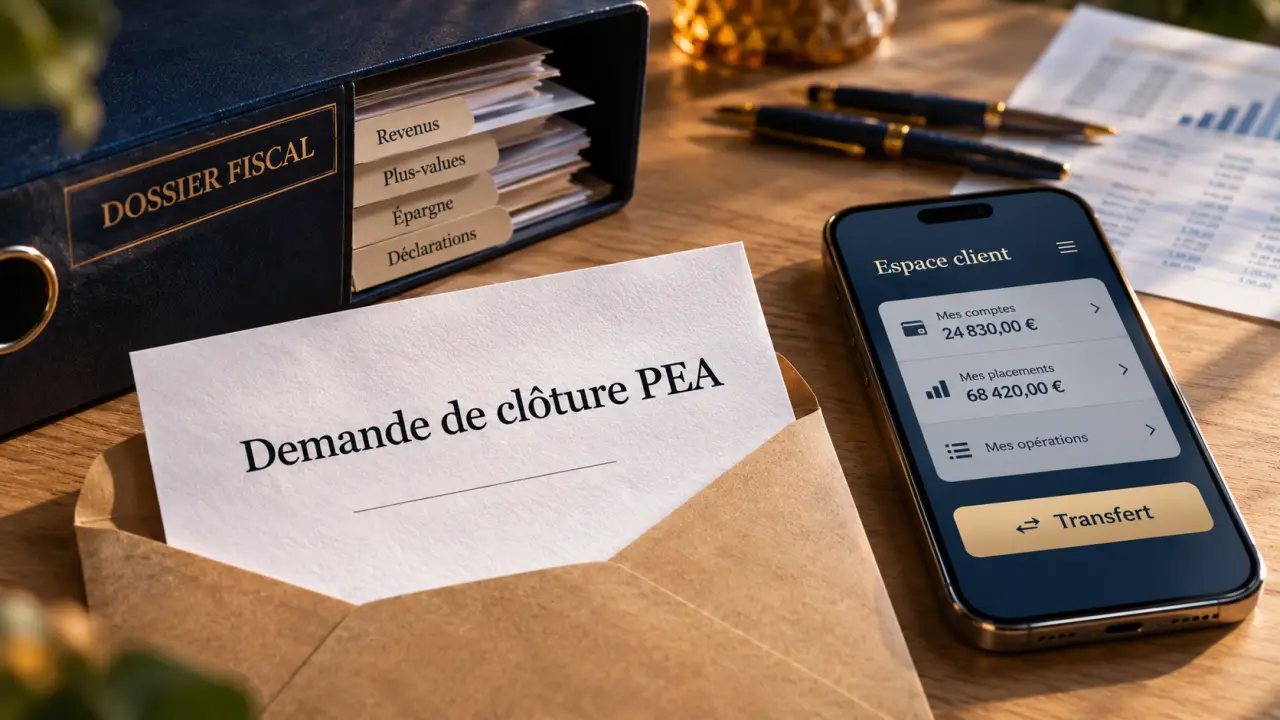
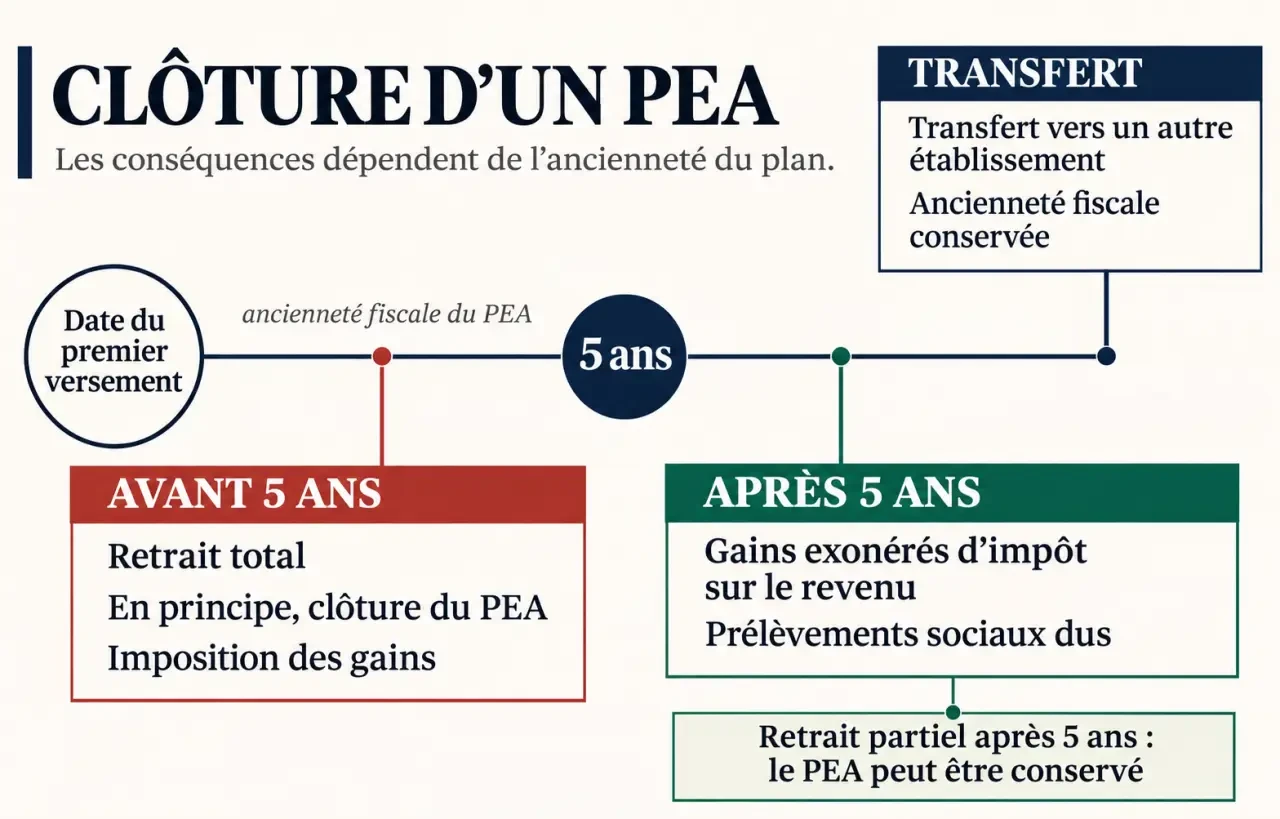
Pour clôturer votre PEA, adressez une demande à votre banque ou à votre assureur, après avoir décidé du sort de vos titres. Avant cinq ans, un retrait entraîne en principe la fermeture du plan et l’imposition des gains. Après cinq ans, les gains sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Si vous souhaitez seulement récupérer une partie de votre argent, une clôture n’est pas toujours nécessaire.
Le bon choix dépend aussi de votre objectif : obtenir des liquidités, changer de banque ou arrêter d’investir. Un transfert permet notamment de conserver l’ancienneté fiscale du plan, contrairement à une fermeture suivie d’une nouvelle ouverture.
Clôture, retrait ou transfert : quelle différence ?
Un PEA bancaire comprend un compte-titres, qui accueille vos placements, et un compte espèces, qui reçoit notamment vos versements et le produit des ventes. La clôture met fin à ces deux composantes. Les liquidités disponibles vous sont reversées et les titres doivent avoir été vendus ou traités selon les modalités convenues avec l’établissement.
Vérifiez vos connaissances sur la clôture d’un PEA
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Un retrait partiel consiste à ne sortir qu’une partie des sommes du plan. Son effet dépend de l’âge du PEA. Un transfert, lui, déplace le plan vers un autre établissement sans vous verser son contenu : le PEA continue et conserve son ancienneté fiscale.
| Votre objectif | Option à envisager | Conséquence principale |
|---|---|---|
| Récupérer tout votre capital et arrêter le plan | Clôture | Le PEA prend fin et son ancienneté est perdue. |
| Obtenir une partie des fonds après cinq ans | Retrait partiel | Le PEA reste ouvert et vous pouvez encore y verser de l’argent. |
| Changer de banque sans récupérer les fonds | Transfert | Le plan et son ancienneté fiscale sont conservés. |
Quelle fiscalité si vous fermez votre PEA ?
Le seuil de cinq ans se compte à partir de la date du premier versement, et non de la simple signature du contrat. La fiscalité porte sur le gain net du plan, pas sur la totalité des sommes retirées. Ce gain correspond, en simplifiant, à la valeur du plan au moment de la sortie diminuée des versements effectués.
| Ancienneté | Impôt sur le revenu | Prélèvements sociaux | Effet d’un retrait partiel |
|---|---|---|---|
| Moins de cinq ans | En principe, 12,8 % sur le gain net, ou barème progressif sur option globale. | Dus sur le gain net. | Clôture en principe, sauf exception légale. |
| Cinq ans ou plus | Gains exonérés. | Dus sur le gain net. | Le plan peut rester ouvert. |
L’option pour le barème progressif concerne l’ensemble des revenus et gains mobiliers entrant dans son champ : elle ne se choisit pas uniquement pour le PEA. Le traitement des prélèvements sociaux peut dépendre de la période à laquelle les gains ont été acquis, notamment pour les plans anciens.
Un exemple pour comprendre l’enjeu des cinq ans
Vous avez versé 10 000 € et votre PEA vaut 12 000 € lors de sa fermeture. Le gain net est de 2 000 €. Avant cinq ans, au taux forfaitaire de 12,8 %, l’impôt sur le revenu représente 256 €, auxquels s’ajoutent les prélèvements sociaux applicables. Après cinq ans, ces 256 € d’impôt ne sont plus dus, mais les prélèvements sociaux restent à prendre en compte.
Si votre plan affiche une perte globale, il n’y a pas de gain à imposer. Une moins-value constatée lors de la clôture peut, sous conditions, être imputable sur des gains de même nature. Conservez le document fiscal remis par l’établissement pour votre déclaration.
Le critère utile : si votre cinquième anniversaire approche et que vous n’avez pas besoin immédiatement de toute la somme, comparez l’impôt évité en attendant au risque que la valeur des placements baisse entre-temps.
Peut-on retirer avant cinq ans sans fermer son PEA ?
Oui, mais uniquement dans certaines situations prévues par la loi. Les conditions diffèrent selon le motif : elles ne constituent pas une autorisation générale de retrait anticipé.
- Création ou reprise d’entreprise : les sommes retirées doivent être affectées au projet dans les trois mois. Le plan peut rester ouvert, mais vous ne pouvez plus y faire de nouveaux versements.
- Licenciement, invalidité ou mise à la retraite anticipée : ces événements peuvent ouvrir droit à un retrait sans clôture lorsque les conditions légales sont remplies.
- Titres d’une société en liquidation : un retrait des titres concernés peut être possible sans fermer le plan, sous les conditions propres à cette situation.
Transmettez les justificatifs correspondant au motif avec votre demande, plutôt que d’effectuer un retrait ordinaire qui pourrait fermer le plan.
Comment clôturer un PEA bancaire ?
- Retrouvez la date du premier versement. Elle permet de déterminer si le seuil de cinq ans est atteint au moment du retrait.
- Annulez ou laissez s’exécuter les ordres en cours. Un ordre d’achat ou de vente encore actif peut empêcher le traitement immédiat de la fermeture.
- Décidez du sort de chaque titre. Vous pouvez vendre les placements pour récupérer des espèces. Si vous souhaitez conserver certains titres hors du PEA, précisez-le dans votre demande : leur traitement doit être organisé avec l’établissement.
- Attendez le règlement des ventes. Une vente exécutée ne rend pas nécessairement le produit disponible immédiatement. Les opérations doivent être dénouées avant le versement du solde.
- Envoyez votre demande de clôture. Indiquez la référence du plan, vos instructions sur les titres restants et le compte bancaire destiné à recevoir les fonds. Joignez un relevé d’identité bancaire et les pièces éventuellement demandées.
- Conservez les documents de sortie. Téléchargez les relevés, les avis d’opéré et le document fiscal avant de perdre l’accès aux archives en ligne.
La demande peut passer par l’espace client, une messagerie sécurisée ou un courrier, selon les services de votre établissement. Un accusé de réception ou une copie du message permet de garder la date et le contenu de votre demande.
Faut-il vendre tous les titres ?
La vente est la solution la plus simple si vous souhaitez recevoir uniquement des liquidités. Elle n’est pas forcément la plus intéressante : vendre dans l’urgence peut cristalliser une perte et entraîner des frais de courtage. Un transfert des titres hors du plan peut être envisagé si vous souhaitez les conserver, mais il ne préserve pas l’enveloppe fiscale du PEA fermé.
L’absence d’acheteur sur des titres non cotés ou peu échangés peut retarder la liquidation. Identifiez ces lignes avant de fixer une date à laquelle vous aurez besoin des fonds.
Quels délais et quels frais prévoir ?
Une fermeture simple peut prendre quelques jours ouvrés. Un délai d’environ 10 à 15 jours est également possible selon l’établissement et les opérations à terminer. Des titres illiquides, un ordre en attente ou une demande incomplète peuvent prolonger le traitement.
Le coût total ne se limite pas à une éventuelle ligne « clôture » dans la grille tarifaire. Additionnez :
- les éventuels frais de fermeture facturés par l’établissement ;
- les frais de courtage sur les titres vendus ;
- les éventuels frais liés au transfert de titres si vous les conservez hors du plan ;
- les frais éventuels associés au virement du solde.
Avant de vendre, comparez ces frais au coût d’un transfert de PEA si votre seul objectif est de changer d’établissement. Les deux opérations n’ont ni le même effet fiscal ni nécessairement le même tarif.
Clôturer ou transférer son PEA : comment choisir ?
Choisissez plutôt la clôture si vous voulez récupérer l’ensemble des fonds et n’avez plus besoin de l’enveloppe. Vous pourrez ensuite ouvrir un nouveau PEA, mais son ancienneté commencera avec son propre premier versement.
Choisissez plutôt le transfert si vous voulez continuer à investir dans un PEA tout en changeant de banque. La demande s’organise entre les établissements : ne retirez pas les fonds vous-même pour les reverser dans un nouveau plan, car cette opération ne conserve pas l’ancienneté de l’ancien PEA.
Si votre besoin concerne seulement une partie des fonds et que le plan a déjà cinq ans, un retrait partiel évite de fermer toute l’enveloppe.
Modèle de courrier de clôture du PEA
Vous pouvez adapter ce texte pour un courrier ou un message sécurisé. Remplacez les éléments entre crochets et décrivez précisément vos instructions concernant les titres.
Objet : demande de clôture de mon PEA n° [référence]
Madame, Monsieur,
Je vous demande de clôturer mon plan d’épargne en actions n° [référence], ouvert à mon nom.
Concernant les titres encore présents sur le plan, je souhaite [indiquer les instructions convenues pour leur vente ou leur transfert]. Merci de verser le solde disponible sur le compte dont le relevé d’identité bancaire est joint.
Je vous remercie de me confirmer la date de clôture et de me transmettre les documents récapitulatifs et fiscaux correspondants.
Nom, prénom, adresse, date et signature.
PEA-PME, PEA assurance et décès : les points particuliers
Pour un PEA-PME, les règles de retrait et de fiscalité selon l’ancienneté sont les mêmes que pour un PEA classique. Certains titres de petites entreprises peuvent toutefois être moins faciles à vendre rapidement, ce qui peut allonger la fermeture.
Un PEA assurance prend la forme d’un contrat auprès d’un assureur, et non d’un compte-titres bancaire. La demande porte sur le rachat ou le dénouement du contrat ; les supports détenus et les modalités contractuelles influent sur le traitement et le délai.
Enfin, le décès du titulaire entraîne la clôture du PEA. Les avoirs entrent dans la succession, et les héritiers auront besoin des relevés du plan pour identifier les titres et les liquidités.

- Clôture du PEA : fiscalité, démarches et choix avant ou après 5 ans - 19 novembre 2026
- Vivaccio assurance vie de La Banque Postale : supports, frais, retraits, décès et intérêt du contrat - 18 novembre 2026
- PEE Crédit Mutuel : connexion, identifiant et déblocage - 15 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie Allianz : 2,21 % de rendement moyen, bonus et frais à surveiller
 Assurance vie garantie : que couvrent 70 000 €, 90 000 € et le FGAP ?
 PEA Caisse d’Épargne : l’accompagnement bancaire face à des frais pouvant atteindre 3,60 %
 Assurance vie à La Poste : les frais et les seuils qui changent le choix