Caution SACCEF : coût indicatif (1 à 1,50 %), fonctionnement et comparaison avec l’hypothèque
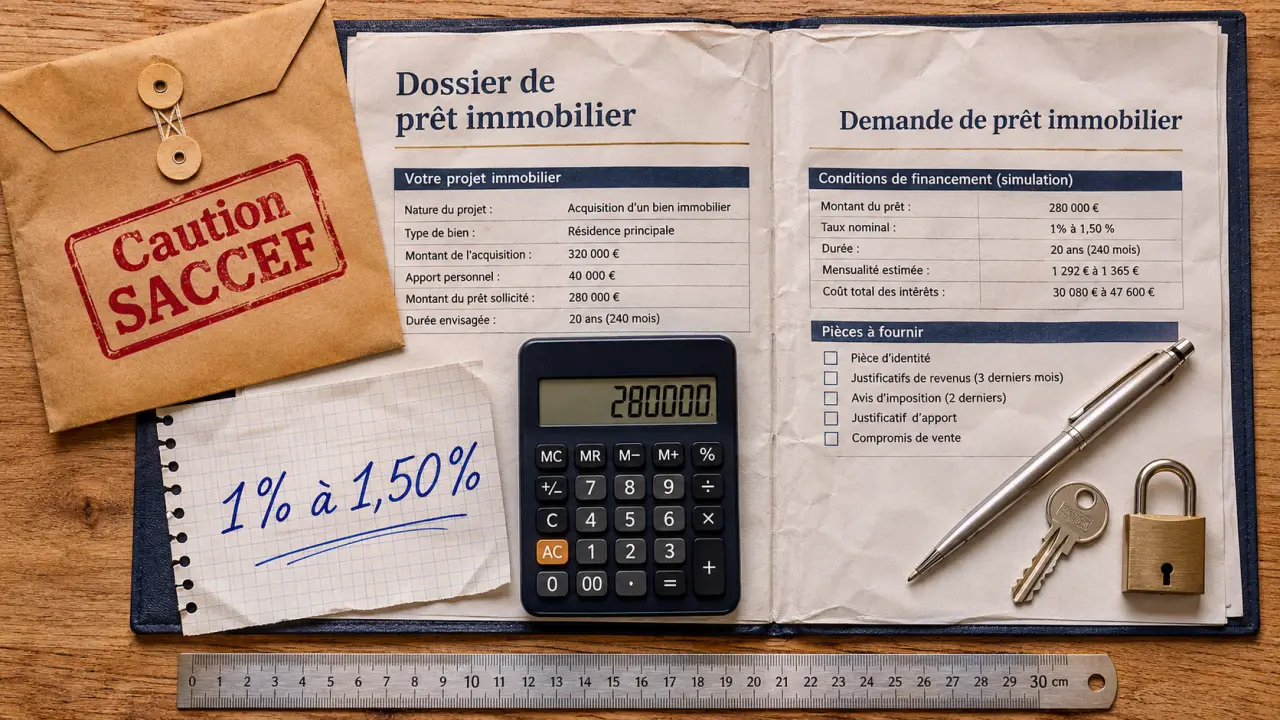
La caution SACCEF est une garantie de prêt immobilier qui protège la banque si vous ne remboursez plus votre crédit. Proposée notamment par les Caisses d’Épargne et les Banques Populaires, elle peut remplacer une hypothèque. Son coût est payé à la mise en place du financement. Ces frais ne sont généralement pas restitués à la fin du prêt.
Cette solution évite les frais de mainlevée d’une hypothèque. Pour savoir si elle est intéressante, comparez toutefois son coût définitif avec celui des autres garanties proposées, en tenant compte d’une éventuelle revente.
Qu’est-ce que la caution SACCEF ?
SACCEF correspond historiquement à la Société d’Assurance des Crédits des Caisses d’Épargne de France. Le nom désigne aujourd’hui une marque commerciale de la Compagnie européenne de garanties et cautions, ou CEGC. Celle-ci est principalement détenue par le groupe BPCE.
La garantie intervient dans une relation à trois : vous empruntez, la banque vous prête et l’organisme de caution garantit le remboursement auprès de la banque. Elle ne doit pas être confondue avec une personne de votre entourage qui se porterait caution pour vous.
Elle diffère aussi de l’assurance emprunteur. Celle-ci couvre certains événements prévus au contrat, comme le décès ou l’invalidité. La caution protège la banque contre une défaillance de paiement : elle ne remplace donc pas cette assurance.
Comment fonctionne la garantie en cas d’impayé ?
Si des mensualités restent impayées, la banque peut faire jouer la garantie auprès de l’organisme de caution. Celui-ci indemnise alors la banque dans les conditions prévues entre eux.
Votre dette ne disparaît pas pour autant. Après avoir payé la banque, la caution peut se retourner contre vous pour obtenir le remboursement des sommes versées. Une garantie de prêt n’est donc ni une assurance qui efface automatiquement le crédit, ni une dispense de payer vos mensualités.
Qui peut obtenir une caution SACCEF ?
La caution est proposée par des banques partenaires, en particulier les Caisses d’Épargne et les Banques Populaires. Vous ne souscrivez pas directement auprès de la SACCEF : votre établissement transmet la demande dans le cadre de votre dossier de crédit.
SACCEF : peut-elle demander de revoir un montage bancaire ? · Découvrez les échanges sur le refus de cautionnement SACCEF et les ajustements qu’une banque pourrait être amenée à effectuer.
L’acceptation du prêt par la banque et celle de la garantie sont deux étapes distinctes. L’organisme de caution examine le dossier avant de donner son accord. La nature du projet, le montant à financer et votre situation financière comptent dans cette appréciation. Aucun accord n’est automatique.
Quels projets peuvent être financés ?
La garantie peut concerner plusieurs opérations immobilières :
- l’achat d’un logement neuf ou ancien, destiné à devenir votre résidence principale ou secondaire ;
- un investissement locatif ;
- des travaux ou une construction, hors autoconstruction ;
- un rachat de prêt immobilier ;
- un rachat de soulte, par exemple lorsque vous rachetez la part d’un bien détenue par un ex-conjoint ou un autre indivisaire.
Quels types de prêts sont concernés ?
Outre le prêt immobilier principal, les financements concernés comprennent notamment le prêt à taux zéro, ou PTZ, le prêt d’accession sociale, ou PAS, et le prêt conventionné. Les prêts liés à un plan ou à un compte épargne logement, PEL ou CEL, ainsi que les prêts in fine, peuvent également être concernés.
Dans un prêt in fine, le capital est remboursé en principe à l’échéance, plutôt qu’au fil des mensualités. Un même achat peut associer plusieurs prêts : le montant couvert par la caution ne correspond donc pas toujours au seul prêt principal.
Combien coûte la caution SACCEF ?
Un repère indicatif est de 1 % à 1,50 % du montant à garantir. Le prix dépend notamment du montant couvert, de l’apport personnel et du type d’opération. Cette fourchette ne constitue pas un barème garanti pour votre dossier.
Pour un montant garanti de 200 000 €, elle donne le calcul suivant :
| Hypothèse | Coût indicatif |
|---|---|
| Bas de la fourchette | 2 000 € |
| Haut de la fourchette | 3 000 € |
Les frais sont généralement réglés en une seule fois à la mise en place du financement, et non chaque mois. Ils s’ajoutent aux autres dépenses de votre projet, comme les frais d’acquisition, les frais de dossier et l’assurance emprunteur.
Le montant indiqué dans votre offre de prêt reste le repère utile pour établir votre budget. Identifiez aussi la somme effectivement garantie : si elle diffère du capital total emprunté, appliquer un pourcentage au mauvais montant fausse la comparaison.
Récupère-t-on les frais en fin de prêt ?
Les frais de la caution SACCEF sont non restituables à la fin du crédit.
Quels sont les avantages et les inconvénients de la caution SACCEF ?
Avantages
- Aucune inscription hypothécaire sur le bien, donc aucun frais de mainlevée à la revente ni à la fin du prêt.
- Un coût connu dès l’offre de prêt, réglé en une seule fois et non à chaque mensualité.
- Une démarche simple : la banque transmet la demande, sans formalité distincte de votre part.
Inconvénients
- Des frais payés dès le départ, non restitués à la fin du prêt ni en cas de revente.
- Un choix limité : la garantie dépend des banques partenaires et de l’accord du prêteur.
- Un transfert vers un nouveau logement ni automatique ni identique pour tous les dossiers.
- Une dette qui demeure envers l’organisme de caution s’il a indemnisé la banque.
SACCEF, Crédit Logement ou hypothèque : quelle différence ?
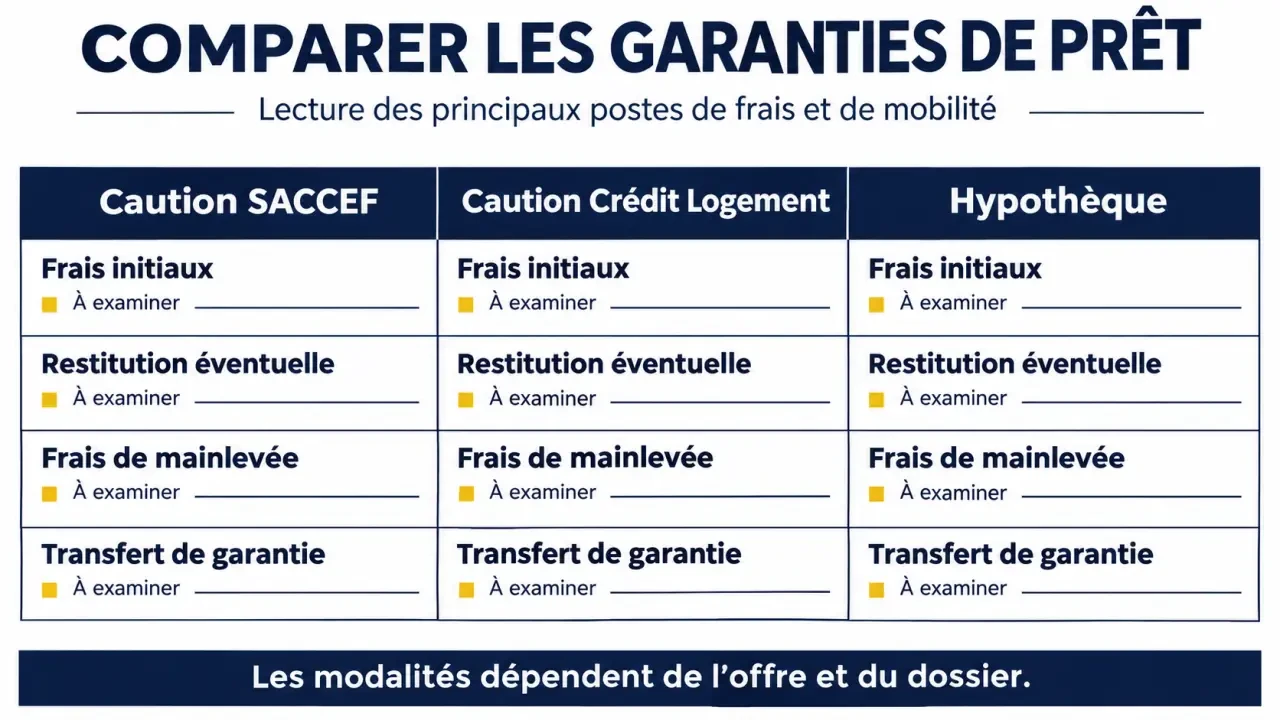
La caution SACCEF n’est pas la seule garantie possible. La banque peut proposer une autre société de caution, comme Crédit Logement, ou une hypothèque. Vous ne disposez pas nécessairement du libre choix entre toutes ces solutions : la garantie doit aussi être acceptée par le prêteur.
| Garantie | Principe | Point à comparer |
|---|---|---|
| SACCEF | Un organisme se porte caution auprès de la banque. | Frais payés au départ, sans restitution annoncée ni mainlevée hypothécaire. |
| Crédit Logement | Un autre organisme de caution garantit le prêt. | Une partie de la contribution au Fonds Mutuel de Garantie peut être restituée en fin de prêt ; elle ne représente pas nécessairement tous les frais payés. |
| Hypothèque | La banque prend une garantie sur le bien immobilier. | Coût de mise en place et éventuels frais de mainlevée, notamment en cas de revente avant l’extinction de l’inscription. |
Le Fonds Mutuel de Garantie, ou FMG, est un fonds auquel contribuent les emprunteurs garantis par Crédit Logement. Une restitution éventuelle porte sur cette contribution, pas nécessairement sur l’ensemble du prix de la garantie. Son montant ne doit pas être traité comme acquis au moment de comparer les offres.
Avec une hypothèque, la mainlevée est l’acte qui met fin à l’inscription de la garantie avant son extinction. La caution SACCEF n’étant pas une hypothèque, elle ne nécessite pas cette formalité et n’entraîne donc pas de frais de mainlevée hypothécaire.
Le bon critère : le coût final, pas seulement le prix initial
Pour comparer deux offres sur le même montant et la même durée, partez des frais payés au départ. Déduisez ensuite la restitution éventuelle, lorsqu’elle existe, puis ajoutez les frais prévisibles liés à votre scénario de sortie. Comparez aussi les autres éléments du crédit : une garantie moins chère ne compense pas forcément un prêt globalement plus coûteux.
Par exemple, si vous prévoyez de revendre avant la fin du crédit, intégrez les éventuels frais de mainlevée dans le calcul de l’hypothèque. Si vous pensez conserver le prêt jusqu’au bout, la restitution éventuelle d’une autre caution peut davantage peser dans la comparaison.
Que se passe-t-il si vous revendez ou remboursez par anticipation ?
Une revente conduit souvent à rembourser le capital restant dû avec le produit de la vente. Si le prêt est entièrement remboursé, la garantie de ce prêt prend fin. Avec la caution SACCEF, il n’y a pas de mainlevée hypothécaire à payer et les frais de caution déjà versés ne sont pas restitués.
Un remboursement anticipé peut néanmoins entraîner d’autres coûts prévus au contrat de prêt. Ne confondez pas ces éventuelles indemnités avec des frais de mainlevée : elles concernent le remboursement du crédit, pas la radiation d’une hypothèque.
Peut-on transférer la garantie sur un nouveau logement ?
Le transfert de la garantie vers un nouveau bien n’est ni automatique ni accordé dans des conditions identiques pour tous les dossiers. Il faut distinguer le transfert de la garantie de celui du prêt : conserver l’un ne signifie pas conserver l’autre.
Si le transfert n’est pas accordé, le nouvel achat est financé avec une nouvelle garantie, donc avec de nouveaux frais à prévoir. Ne partez pas du principe que les frais de caution initiaux couvriront le nouveau financement.
Comment mettre en place la caution ?
- Présentez votre projet à la banque. Elle étudie le financement et les garanties qu’elle peut proposer.
- Constituez votre dossier de prêt. Les informations sur vos revenus, vos charges, votre apport et le bien servent à l’étude du financement et de la garantie.
- Laissez la banque transmettre la demande de caution. Vous n’avez pas de démarche directe distincte à effectuer auprès de la SACCEF pour mettre en place la garantie.
- Lisez le montant des frais dans l’offre. Intégrez-le au budget initial et comparez-le avec les autres solutions effectivement proposées.
- Anticipez votre sortie. Si une revente ou un nouvel achat est probable, prenez en compte l’absence de restitution et les conditions d’un éventuel transfert.
La caution SACCEF convient surtout à un emprunteur qui recherche une garantie sans inscription hypothécaire et accepte que son coût initial reste à sa charge.
- Caution SACCEF : coût indicatif (1 à 1,50 %), fonctionnement et comparaison avec l’hypothèque - 21 novembre 2026
- Paiement en espèces : plafonds, refus et règles en France - 20 novembre 2026
- Cotisation Bouquet Liberté : 8,70 € par mois en 2017 pour une Visa Classic, et pourquoi votre prélèvement varie - 17 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Compte bloqué par une société de recouvrement : ce qu’elle peut faire et les vrais recours
 Assurance emprunteur : garanties minimales, contrat groupe et changement en 10 jours ouvrés
 Rachat de soulte avec crédit en cours : calcul, désolidarisation et frais à anticiper
 Assurance crédit immobilier perte d’emploi : quels délais, quelles exclusions et quelle protection pour vos mensualités ?