Comment déposer un chèque chez BoursoBank ? Étapes et adresse
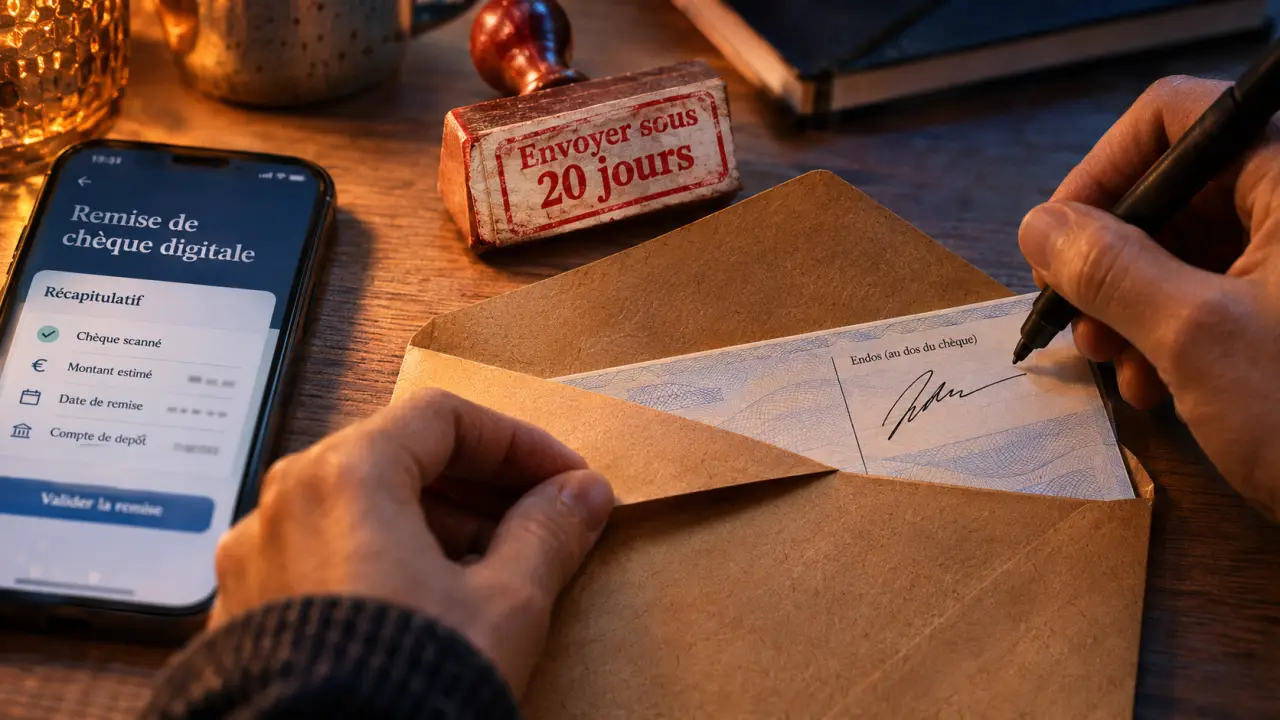
Pour déposer un chèque chez BoursoBank, commencez par déclarer la remise dans votre application ou votre espace client. Signez ensuite le chèque au dos et envoyez-le par courrier à BoursoBank, TSA 30007, 93497 Montreuil Cedex, dans les 20 jours suivant la déclaration. La saisie en ligne ne suffit pas : la banque doit aussi recevoir le chèque papier.
Déposer un chèque BoursoBank : les étapes
Gardez le chèque à portée de main : vous aurez besoin de ses références et de son montant pour remplir la remise digitale. Cette déclaration permet d’associer le chèque envoyé au compte à créditer.
- Connectez-vous à votre espace client BoursoBank ou à l’application.
- Choisissez le compte concerné, puis ouvrez la rubrique « Chèques ».
- Sélectionnez « Effectuer une remise de chèque digitale ».
- Renseignez les informations demandées, notamment le numéro et le montant du chèque. Sélectionnez le compte à créditer si l’interface vous le demande.
- Relisez les données et validez la déclaration.
- Signez le chèque au verso, puis envoyez l’original à l’adresse postale de BoursoBank.
Une photo du chèque ou la seule saisie de son numéro ne remplacent pas l’envoi de l’original. À l’inverse, un chèque envoyé sans déclaration préalable peut ne pas être crédité et vous être retourné.
Comment préparer et envoyer le chèque ?
Signer le verso avant l’envoi
Endosser un chèque consiste à le signer au dos pour permettre son encaissement. Pour un encaissement sur votre propre compte, votre signature suffit : n’ajoutez pas d’autre nom. Signez avant de placer le chèque dans l’enveloppe.
Avant de fermer l’enveloppe, contrôlez aussi le recto : le nom du bénéficiaire, le montant et la signature de la personne qui a émis le chèque doivent être présents et lisibles. Si une information manque ou paraît erronée, faites corriger la situation par l’émetteur avant l’envoi.
Adresse et mode d’expédition
Envoyez le chèque signé à l’adresse suivante :
BoursoBank TSA 30007 93497 Montreuil Cedex
Utilisez un courrier simple ou une lettre suivie. BoursoBank indique de ne pas expédier le chèque en recommandé. La lettre suivie permet de suivre l’acheminement postal ; elle ne prouve pas, à elle seule, que le chèque a été accepté ou crédité.
Postez le pli dans les 20 jours qui suivent la déclaration. Le plus simple est de l’envoyer dès que la saisie est validée : vous évitez ainsi d’oublier le chèque ou de confondre la date de déclaration avec celle de l’envoi.
Comptes, délais et limites : les repères à retenir
| Question | Réponse pratique |
|---|---|
| Compte à créditer | Sélectionnez un compte éligible à la remise, et non un livret d’épargne. |
| Envoi du chèque | Dans les 20 jours après la déclaration digitale. |
| Délai de crédit | Il comprend l’acheminement postal puis le traitement par la banque. Trois jours après réception sont parfois annoncés, sans constituer un délai garanti. |
| Limite de remise | Une limite de 250 € sur 30 jours peut s’appliquer pour des raisons de sécurité. |
| Frais | La remise est présentée comme gratuite ; prévoyez le coût de l’affranchissement. |
| Dépôt physique | Le dépôt au guichet ou dans un distributeur n’est pas proposé. |
La limite de 250 € n’est pas à comprendre comme un plafond certain pour chaque chèque ou chaque client : elle peut s’appliquer aux remises sur une période de 30 jours. Pour un montant supérieur, contactez BoursoBank avant l’envoi, car la limite appliquée peut varier selon les situations.
Le délai de crédit ne commence pas nécessairement le jour où vous postez l’enveloppe. Il faut d’abord que le courrier arrive, puis que le chèque soit traité. Un suivi postal permet de distinguer un retard d’acheminement d’une attente après livraison.
Quel compte choisir pour encaisser le chèque ?
Un compte éligible, puis un virement vers le livret
Vous ne pouvez pas remettre directement un chèque sur un livret d’épargne BoursoBank. Choisissez un compte éligible proposé lors de la remise digitale. Une fois le montant crédité, vous pourrez effectuer un virement vers votre livret si l’opération est possible entre vos comptes.
Par exemple, pour épargner 100 € reçus par chèque, déclarez d’abord la remise sur votre compte courant éligible et envoyez le chèque. Après son crédit, lancez un virement de 100 € du compte courant vers le livret. La déclaration du chèque ne remplace pas ce second mouvement.
Un chèque destiné à un mineur
Si vous représentez légalement un mineur, sélectionnez son compte depuis votre espace client pour effectuer sa remise. Le bénéficiaire inscrit sur le chèque et le compte choisi doivent correspondre à la personne qui doit recevoir les fonds.
Un chèque au nom de deux personnes
La formulation du bénéficiaire compte : un chèque établi au nom de « Madame ou Monsieur » peut en principe être endossé par l’une ou l’autre des deux personnes, alors qu’un chèque au nom de « Madame et Monsieur » désigne les deux ensemble et appelle en principe leurs deux signatures au dos. Dans les deux cas, le compte à créditer doit appartenir à l’un des bénéficiaires ; si vous disposez d’un compte joint, c’est le choix le plus cohérent.
Que faire si la remise pose problème ?
Le chèque est parti sans déclaration
La déclaration digitale est obligatoire avant l’envoi. Si vous avez déjà posté le chèque sans l’enregistrer, le crédit n’est pas assuré et le document peut vous être renvoyé. S’il revient, effectuez la remise digitale avant de le réexpédier. Conservez les références du chèque pour faciliter vos échanges avec la banque.
Vous avez fait une erreur de saisie
Une erreur sur le montant, le numéro ou le compte choisi risque de compliquer le rapprochement avec le chèque papier. Relisez donc le récapitulatif avant validation. Si vous repérez l’erreur après coup, n’expédiez pas le chèque en espérant que l’écart passe inaperçu : une différence entre la déclaration et le chèque papier peut entraîner un retard ou un rejet.
Le crédit n’apparaît pas
Commencez par distinguer les étapes : date de déclaration, date d’expédition, éventuelle date de livraison suivie, puis traitement bancaire. Si le courrier n’est pas encore arrivé, le délai postal explique l’absence de crédit. S’il a été livré mais que le compte reste inchangé après plusieurs jours, munissez-vous du montant, du numéro du chèque et de la date d’envoi pour contacter BoursoBank.
Le chèque est incomplet ou difficile à lire
N’essayez pas de compléter vous-même les éléments qui relèvent de l’émetteur. Un montant illisible, l’absence de signature de l’émetteur ou un bénéficiaire incorrect peuvent empêcher l’encaissement. Le plus sûr est de demander à la personne qui a établi le chèque d’en fournir un correctement rempli.
Questions fréquentes
Peut-on déposer un chèque dans une agence ou un distributeur ?
Non. La procédure repose sur une déclaration digitale suivie d’un envoi postal. Ne déposez pas votre chèque dans le distributeur d’une autre banque en pensant qu’il sera transmis à votre compte BoursoBank.
Peut-on envoyer un chèque de banque ?
Un chèque de banque reste un chèque à remettre pour être encaissé : comme les autres, il se déclare puis s’envoie par courrier avec votre signature au dos.
Le virement est-il une alternative au chèque ?
Oui. Si la personne qui doit vous payer accepte de faire un virement à la place, vous n’avez ni chèque à déclarer ni courrier à poster, et vous évitez l’attente liée à l’acheminement postal.
- Comment déposer un chèque chez BoursoBank ? Étapes et adresse - 22 novembre 2026
- Caution SACCEF : coût indicatif (1 à 1,50 %), fonctionnement et comparaison avec l’hypothèque - 21 novembre 2026
- Paiement en espèces : plafonds, refus et règles en France - 20 novembre 2026