Que vérifie la banque pour un prêt immobilier ? Le seuil de 35 % et les signaux qui comptent
Avant d’accorder un prêt immobilier, la banque évalue votre capacité à rembourser dans la durée, y compris en cas d’imprévu. Elle examine vos revenus, vos charges, votre épargne, vos relevés de compte, votre situation professionnelle et les documents liés au projet. Comprendre ces vérifications aide à repérer les fragilités de votre dossier et à présenter un budget réaliste.
La banque commence par mesurer votre budget réel
La première question est simple : une fois la mensualité du futur prêt payée, votre budget restera-t-il équilibré ? Pour y répondre, l’établissement examine vos revenus réguliers, vos charges fixes et le coût total du financement, assurance emprunteur comprise.
Calcul de capacité d’emprunt
Note : Ce résultat est indicatif. La banque applique ses propres critères d’octroi et analyse votre situation globale. L’assurance doit être intégrée à l’analyse de votre taux d’endettement.
Revenus retenus, charges existantes et taux d’endettement
Les salaires, pensions, revenus fonciers ou bénéfices d’une activité indépendante peuvent être pris en compte s’ils sont justifiables et suffisamment réguliers. Pour un salarié, les 3 bulletins de salaire récents et les avis d’imposition permettent de vérifier la continuité des ressources. Pour un indépendant, la banque analyse généralement les résultats des 2 à 3 dernières années, ainsi que les documents liés à l’activité, comme un Kbis ou des justificatifs Urssaf selon la situation.
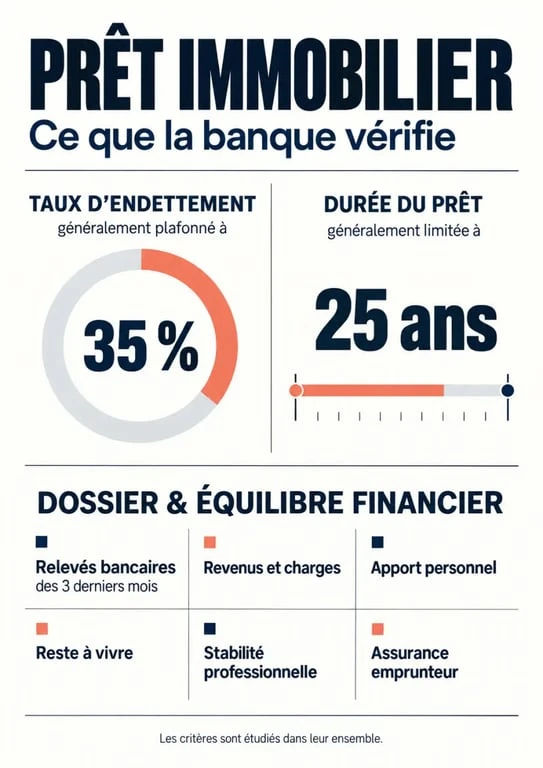
Elle additionne aussi les mensualités déjà dues : crédit auto, prêt à la consommation, pension alimentaire ou, dans certains cas, loyer conservé pendant une période transitoire. Le taux d’endettement compare ces charges, future mensualité incluse, aux revenus nets retenus. Les règles du HCSF fixent généralement une limite de 35 %. Ce seuil ne garantit pas l’accord du prêt : un dossier à 33 % peut être refusé si d’autres éléments sont fragiles, tandis qu’un dossier cohérent peut être examiné plus favorablement dans les marges de décision de la banque.
Le reste à vivre, le chiffre qui nuance le pourcentage
Le reste à vivre correspond à la somme disponible après le paiement des échéances de crédit et des charges récurrentes. Deux ménages affichant le même taux d’endettement n’ont pas forcément la même capacité à absorber une dépense imprévue. Une mensualité peut être supportable pour un foyer aux revenus élevés et peser davantage sur un budget plus serré. La composition du foyer, le nombre d’enfants à charge et le niveau des dépenses habituelles donnent donc du sens au calcul.
Un budget qui passe dans une simulation n’est pas toujours un budget confortable au quotidien. La banque cherche à savoir si votre trésorerie peut absorber les dépenses qui ne figurent pas directement dans la mensualité, comme les charges de copropriété, l’entretien du logement, la taxe foncière, les déplacements ou l’arrivée d’un enfant. Conserver une épargne disponible après l’achat renforce donc le dossier, même avec un taux d’endettement correctement calibré.
L’apport, le projet immobilier et la durée du crédit sont aussi examinés
La banque vérifie que le montant demandé correspond au prix du bien, aux frais d’acquisition, aux travaux éventuels et à votre apport personnel. Elle analyse aussi la garantie choisie et la cohérence de l’opération. Une résidence principale, un investissement locatif, un achat dans l’ancien ou une construction ne présentent pas exactement le même niveau de risque.
Pourquoi l’apport personnel compte autant
L’apport personnel sert d’abord à couvrir tout ou partie des frais annexes : frais de notaire, frais de garantie et frais de dossier. Un apport proche de 10 % du prix d’acquisition est souvent recherché, sans constituer une règle universelle. Son montant montre aussi votre capacité d’épargne et réduit la somme à financer. Une épargne de précaution conservée après la signature apporte un élément supplémentaire de sécurité.
Un apport de 20 % ou plus peut améliorer la perception du risque et, selon les offres, les conditions proposées. L’absence d’apport n’exclut pas systématiquement un financement lorsque les revenus, la stabilité professionnelle et la gestion bancaire sont solides. Dans ce cas, il faut éviter que le budget d’achat absorbe toutes vos liquidités.
Durée, assurance et coût global du prêt
La durée du prêt est généralement limitée à 25 ans. Elle peut atteindre 27 ans pour une construction avec différé de remboursement. Allonger la durée réduit la mensualité, mais augmente le coût total du crédit et ne corrige pas un budget insuffisant. La banque inclut l’assurance emprunteur dans l’effort mensuel, puisqu’elle fait partie du coût du financement.
Elle vérifie également que le TAEG, c’est-à-dire le taux annuel effectif global qui inclut les principaux frais du financement, reste inférieur au taux d’usure applicable. L’assurance peut faire l’objet d’une étude complémentaire selon l’âge, l’état de santé ou la quotité assurée entre les coemprunteurs. Une délégation d’assurance est possible, mais le niveau de garanties doit répondre aux exigences du prêteur.
Les relevés bancaires révèlent vos habitudes de gestion
Oui, la banque regarde généralement les relevés des 3 derniers mois. Elle ne cherche pas à commenter chaque achat. Elle veut comprendre le fonctionnement habituel du compte et vérifier que les informations déclarées correspondent aux flux réellement observés.
- La régularité des salaires ou des revenus professionnels ;
- La présence de crédits et de prélèvements non déclarés ;
- Les découverts fréquents, les rejets de prélèvements et les commissions d’intervention ;
- La capacité à épargner, même modestement, de façon régulière ;
- Les mouvements inhabituels, notamment un apport récent dont l’origine doit être expliquée.
Un découvert ponctuel n’entraîne pas automatiquement un refus. En revanche, une succession de comptes débiteurs, de paiements rejetés ou de dépenses très supérieures aux revenus peut dégrader le scoring bancaire. Quelques mois de gestion plus stable avant le dépôt du dossier peuvent faire la différence : solder un petit crédit, limiter les paiements fractionnés et éviter les incidents rendent les relevés plus lisibles.
Situation professionnelle, fichiers et contrôle des justificatifs
La stabilité professionnelle aide la banque à évaluer la continuité des revenus. Le CDI hors période d’essai reste rassurant, mais il n’est pas obligatoire. Un CDD récurrent, une profession libérale, une activité indépendante ou des revenus locatifs peuvent être pris en compte lorsque l’historique est suffisamment stable et documenté.
Le CDI n’est pas le seul profil finançable
Pour les profils aux revenus variables, la banque regarde surtout la durée d’activité, la stabilité des résultats et la régularité des encaissements. Un emprunteur indépendant a intérêt à fournir des comptes cohérents, des avis d’imposition complets et des justificatifs expliquant toute variation importante. Un coemprunteur disposant d’un revenu stable peut également équilibrer le dossier, sans supprimer l’analyse individuelle de chaque emprunteur.
FICP, Ficoba et cohérence des pièces
Dans le cadre de l’évaluation de votre solvabilité, la banque peut consulter le FICP, le fichier national des incidents de remboursement des crédits aux particuliers, géré par la Banque de France. Une inscription constitue un signal d’alerte majeur et peut bloquer le financement tant qu’elle n’est pas régularisée. Des vérifications peuvent aussi porter sur les comptes déclarés via Ficoba, selon les besoins de l’instruction.
Les documents servent également au contrôle anti-fraude. La banque rapproche les montants figurant sur les relevés, les bulletins de salaire, les avis d’imposition, le compromis de vente et les justificatifs d’apport. Toute incohérence doit pouvoir être expliquée. Il vaut mieux signaler clairement une ancienne difficulté régularisée que laisser le conseiller la découvrir sans explication.
Du scoring à l’offre de prêt : préparer une réponse favorable
Le scoring bancaire est une notation interne. Il agrège la stabilité des revenus, l’endettement, l’apport, l’ancienneté professionnelle, le comportement du compte et la cohérence du projet. Chaque banque applique sa propre grille. Deux établissements peuvent donc donner des réponses différentes pour un même dossier.
| Élément analysé | Ce qui rassure la banque | Action utile avant la demande |
|---|---|---|
| Budget | Endettement maîtrisé et reste à vivre suffisant | Réduire ou solder les petits crédits |
| Comptes | Absence d’incidents répétés et épargne régulière | Éviter les découverts durant plusieurs mois |
| Apport | Frais couverts et origine traçable | Préparer les relevés d’épargne et les donations éventuelles |
| Justificatifs | Dossier complet et informations concordantes | Classer les pièces avant le rendez-vous |
Avant l’émission de l’offre, la banque doit vous remettre les informations précontractuelles utiles, notamment la FISE, ou fiche standardisée européenne, ainsi que les éléments liés à l’assurance, dont la FSI. L’offre de prêt détaille ensuite le taux, le TAEG, la durée, les garanties et l’échéancier. Après sa réception, vous disposez d’un délai de réflexion de 10 jours avant de pouvoir l’accepter.
Un refus ne signifie pas toujours que le projet est impossible. Il peut révéler un montant trop élevé, une mensualité mal ajustée, un apport insuffisant ou un historique bancaire à stabiliser. Corriger le point bloquant et comparer des offres adaptées à votre profil est plus efficace que multiplier les demandes incomplètes.

- Que vérifie la banque pour un prêt immobilier ? Le seuil de 35 % et les signaux qui comptent - 27 septembre 2026
- Non, un seul Livret A par personne, même dans deux banques - 26 septembre 2026
- Diversifier son patrimoine grâce à l’immobilier locatif sans concentrer tous ses risques - 25 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rembourser plus tôt ou alléger vos mensualités : le vrai calcul du simulateur de remboursement anticipé crédit immobilier
 Rachat d’assurance décès : vérifier la clause, les pièces et les conséquences avant d’envoyer la demande
 Emprunt SCI : 35 % d’endettement, 70 % des loyers retenus et dossier bancaire à préparer
 Loi Hamon assurance emprunteur : comment réduire vos mensualités dès la première année