Plafond du découvert bancaire en 2026 : 200 € ne fixe pas votre autorisation
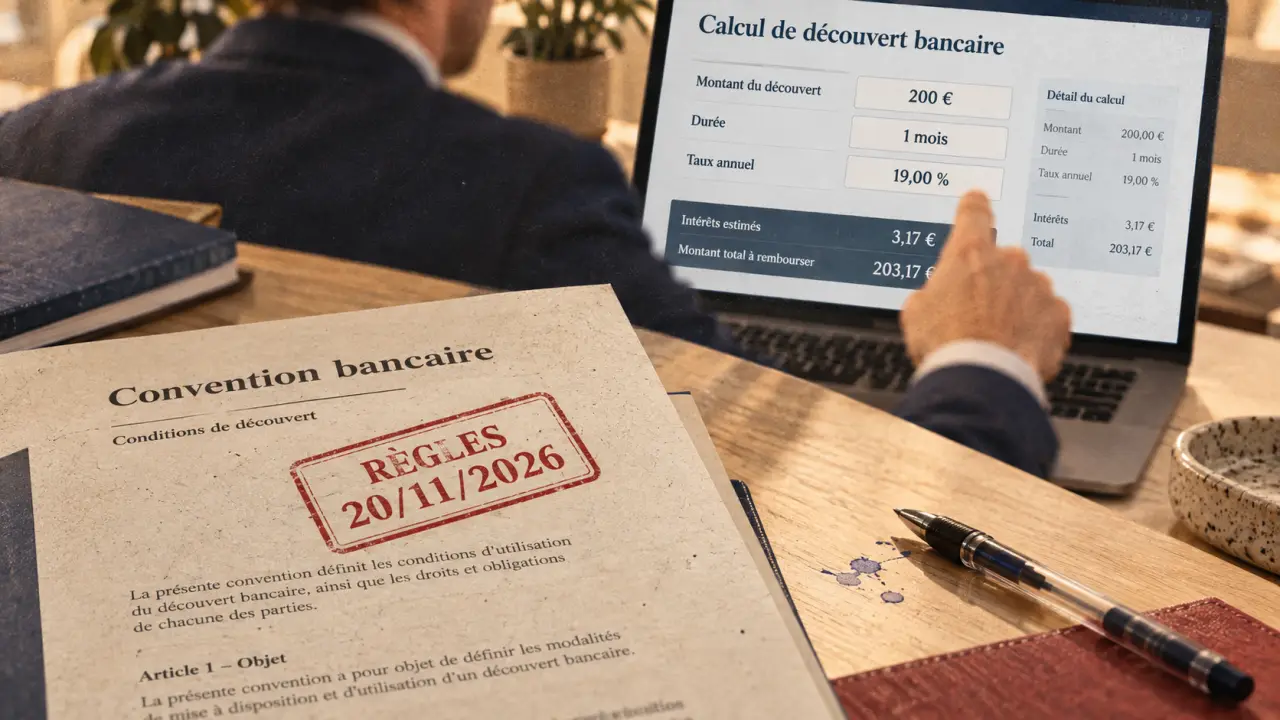
Le découvert autorisé ne disparaîtra pas le 20 novembre 2026. Cette date correspond à l’entrée en vigueur de règles renforcées, qui intégreront davantage les découverts au régime du crédit à la consommation. Le seuil de 200 € souvent cité ne constitue toutefois pas un plafond identique pour tous les clients. Le montant de votre autorisation restera fixé par votre banque.
200 €, un mois et 19,00 % : les vrais repères du découvert
Pour comprendre les nouvelles règles, il faut distinguer trois notions. Le plafond de l’autorisation indique la somme que la banque accepte de vous laisser utiliser. Les seuils de 200 € et d’un mois servent de repères réglementaires. Le taux d’usure, lui, encadre le coût maximal du crédit. Ces éléments ne répondent pas à la même question.
Calculer le coût indicatif d’un découvert
Estimez les intérêts et les frais liés à un montant utilisé pendant une durée donnée.
Résultats estimatifs
À savoir : le taux d’usure de 19,00 % n’est pas nécessairement le taux appliqué à votre découvert. Ce calcul est indicatif et repose sur la formule « montant × taux débiteur annuel × durée / 365 », à laquelle sont ajoutés les frais fixes saisis. Il ne remplace pas le TAEG contractuel et ne constitue pas un conseil financier personnalisé.
| Repère | Ce qu’il signifie | Ce qu’il ne signifie pas |
|---|---|---|
| 200 € | Un seuil utilisé dans le cadre réglementaire applicable aux découverts. | Ce n’est pas un plafond automatique pour tous les comptes. |
| Un mois | Une durée de référence dans l’encadrement des facilités de découvert. | Ce n’est pas la durée maximale de toute autorisation bancaire. |
| Plafond autorisé | Le montant que votre banque accepte de vous laisser utiliser, par exemple 100 €, 500 € ou davantage. | La loi ne fixe pas un montant identique pour tous les clients. |
| 19,00 % | Le taux d’usure indiqué à compter du 1er juillet 2026 pour la catégorie concernée. | Ce n’est pas le taux forcément appliqué à votre compte. |
Le plafond du découvert bancaire dépend donc d’une décision contractuelle et commerciale. La banque l’établit selon sa politique d’octroi, les revenus connus, le fonctionnement du compte, les crédits en cours et la régularité des entrées d’argent. Un client peut obtenir une autorisation de 100 €, tandis qu’un autre bénéficiera de 800 €. Aucun montant standard ne s’applique à tous.
Le taux d’usure limite le coût, pas le montant disponible
Le taux d’usure fixe le taux annuel effectif global maximal qu’un crédit ne peut pas dépasser. À compter du 1er juillet 2026, le taux cité de 19,00 % constitue un repère, après 19,05 % au trimestre précédent. Il ne faut pas le confondre avec le taux débiteur réellement appliqué par la banque, généralement indiqué dans la convention de compte.
Le coût total d’un découvert peut comprendre des intérêts débiteurs, aussi appelés agios, ainsi que des frais éventuels. Le TAEG présente ce coût sur une base annuelle en intégrant les éléments prévus par la réglementation. La durée compte autant que le montant. Une somme de 300 € utilisée pendant trois jours ne coûte pas la même chose que 300 € conservés en solde débiteur pendant plusieurs semaines.
Ce qui change réellement à partir du 20 novembre 2026
La réforme découle de la directive européenne (UE) 2023/2225, dite CCD2, adoptée le 18 octobre 2023. En France, elle est transposée par l’ordonnance n° 2025-880 du 3 septembre 2025, publiée au Journal officiel le 4 septembre 2025. Son entrée en vigueur est fixée au 20 novembre 2026.
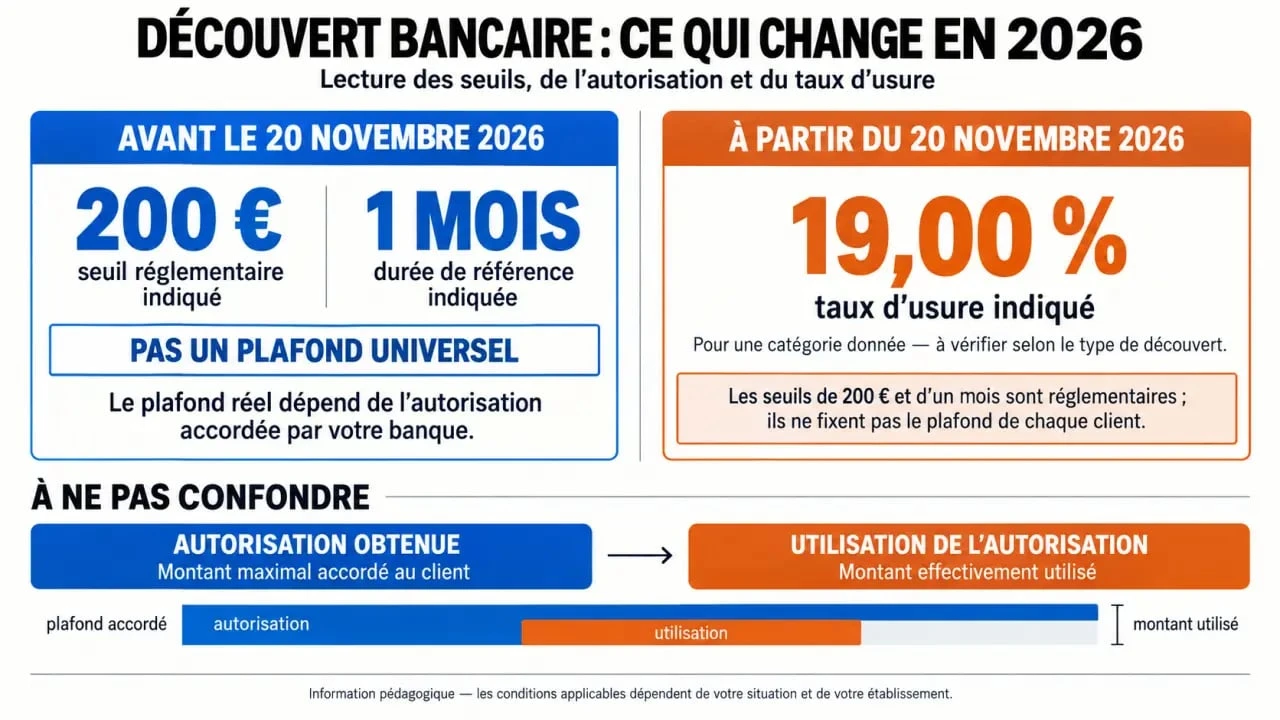
Le principal changement tient à l’intégration plus nette des découverts dans le régime du crédit à la consommation. Les clients devront recevoir une information plus claire sur le prix du crédit. La banque devra aussi adapter son examen de la situation au montant et à la durée du découvert demandé. Cette évolution vise notamment les situations dans lesquelles le compte reste durablement débiteur.
Une étude de solvabilité proportionnée
Avant d’accorder une nouvelle autorisation, une augmentation ou un renouvellement, la banque devra apprécier la solvabilité du client de manière proportionnée. Elle peut s’appuyer sur sa connaissance du client, les mouvements du compte, les ressources identifiées, les charges récurrentes et, selon la situation, la consultation du FICP, le fichier des incidents de remboursement des crédits aux particuliers.
Cette analyse ne crée pas de taux d’endettement légal de 30 %. Cette affirmation relève d’une rumeur. Le ratio de 35 % souvent cité concerne l’octroi des crédits immobiliers et ne s’applique pas automatiquement au découvert. Chaque établissement conserve sa propre politique de risque, dans le respect du cadre réglementaire.
Une information plus lisible avant l’accord
Avant l’accord, le client devra recevoir une information plus complète sur les conditions de l’autorisation : montant, durée, taux, TAEG, coût total et conséquences d’un dépassement. Ces éléments permettent de comparer le découvert à d’autres solutions de trésorerie, surtout lorsque le compte est régulièrement négatif.
Un découvert peut aider à absorber un décalage temporaire entre une dépense et une rentrée d’argent. Il ne règle pas un déséquilibre durable. Si le compte passe dans le rouge dès le 16 du mois ou si chaque salaire sert d’abord à combler le solde débiteur, il faut examiner le budget. Décaler certains prélèvements, demander une date d’échéance adaptée ou mettre de côté 30 ou 50 € par mois peut réduire le recours à cette avance coûteuse.
Découvert autorisé, dépassement et paiement : ce qui ne disparaît pas
Une autorisation de découvert déjà accordée reste utilisable. Vous n’aurez pas à déposer une nouvelle demande pour chaque paiement, prélèvement ou retrait qui fait passer le compte sous zéro, tant que vous restez dans la limite prévue au contrat. La réforme ne met donc pas fin au fonctionnement quotidien d’un découvert autorisé.
- Découvert autorisé : le compte peut devenir débiteur jusqu’au montant prévu dans la convention.
- Dépassement d’autorisation : le montant accordé est dépassé. La banque peut refuser l’opération ou appliquer les conditions prévues.
- Découvert non autorisé : aucune autorisation n’a été convenue ou celle-ci n’est plus valable. L’acceptation d’une opération dépend alors de la banque.
Un paiement de 200 € avec seulement 100 € disponibles ne sera donc pas automatiquement refusé à partir de novembre 2026. La décision dépendra de l’autorisation active, du plafond restant et de la politique habituelle de l’établissement en cas de dépassement. Le seuil de 200 € ne transforme pas, à lui seul, chaque paiement en nouvelle demande de crédit.
Autorisations existantes, réduction du plafond et cas professionnels
Les autorisations de découvert mises en place avant le 20 novembre 2026 ne seront pas supprimées automatiquement par la réforme. En revanche, une demande d’augmentation, un renouvellement ou une modification des conditions peut conduire la banque à appliquer le nouveau cadre et à réévaluer votre situation.
La banque peut-elle réduire ou supprimer l’autorisation ?
Oui. Une banque peut réduire ou résilier un découvert, notamment si le fonctionnement du compte se dégrade, si les dépassements deviennent répétés ou si la situation financière évolue. Elle doit respecter les conditions prévues dans la convention de compte ainsi que le préavis requis. Certains découverts personnels à durée indéterminée prévoient notamment un préavis de deux mois. Pour certains concours à durée déterminée après novembre 2026, un préavis de 30 jours est mentionné.
En cas de suppression, relisez le courrier reçu, vérifiez le délai accordé pour régulariser et contactez rapidement votre conseiller si un remboursement immédiat est difficile. Selon la situation, un remboursement étalé sur une période pouvant aller jusqu’à 12 mensualités peut être envisagé. Laisser le solde débiteur se prolonger augmente les agios et peut compliquer l’accès ultérieur au crédit.
Particuliers, micro-entrepreneurs et comptes professionnels
Les règles du crédit à la consommation concernent en priorité les particuliers. Un entrepreneur individuel ou un micro-entrepreneur qui utilise un compte personnel pour ses dépenses privées doit donc séparer ses flux personnels et professionnels. Les découverts liés à un compte professionnel relèvent d’un cadre distinct, souvent qualifié de concours bancaire, avec des conditions contractuelles spécifiques. Un préavis de 60 jours est notamment évoqué pour certains concours professionnels.
Avant novembre 2026, vérifiez dans votre espace bancaire le montant autorisé, sa durée, le taux débiteur, le TAEG, les frais de dépassement et les modalités de renouvellement. Si votre découvert est utilisé presque chaque mois, un ajustement du budget ou une solution de financement mieux adaptée peut être préférable à une simple hausse du plafond.

- Plafond du découvert bancaire en 2026 : 200 € ne fixe pas votre autorisation - 28 septembre 2026
- Que vérifie la banque pour un prêt immobilier ? Le seuil de 35 % et les signaux qui comptent - 27 septembre 2026
- Non, un seul Livret A par personne, même dans deux banques - 26 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 tipi.gouv.fr ou payfip.gouv.fr : quel site officiel utiliser pour payer sans erreur ?
 Débiter un compte : solde qui baisse en banque, écriture qui s’inscrit en comptabilité
 Chèque de banque : 15,52 € en moyenne, gratuité possible et faux chèques à éviter
 Revolut ou Fortuneo : quelle banque choisir pour vos paiements à l’étranger ?