Crédit vendeur immobilier : sécuriser le paiement différé et les impayés
Le crédit vendeur immobilier permet à l’acheteur de payer une partie du prix après la signature de la vente, directement au vendeur. Celui-ci devient alors créancier, en remplacement total ou partiel d’une banque. Ce montage peut débloquer une transaction lorsque le prêt bancaire ne suffit pas, à condition de prévoir précisément le montant, l’échéancier, les intérêts, les garanties et les conséquences d’un retard dans l’acte notarié.
Le crédit vendeur : un paiement différé négocié entre les parties
Dans un crédit vendeur, l’acquéreur verse une somme au comptant lors de la signature, puis rembourse le solde au vendeur selon des modalités définies à l’avance. Le crédit peut être partiel, en complément d’un apport et d’un prêt bancaire, ou plus rarement intégral, lorsque le vendeur finance la totalité du prix restant dû.
La propriété du bien est généralement transférée à l’acheteur lors de la signature de l’acte authentique, même si le prix n’est pas encore entièrement payé. Ce décalage entre le transfert de propriété et le règlement complet justifie une protection juridique précise pour le vendeur.
Trois façons d’organiser le remboursement
- Le paiement échelonné amortissable : l’acheteur rembourse progressivement le capital, avec ou sans intérêts, par mensualités, trimestrialités ou annuités.
- Le paiement différé in fine : le capital est réglé en une seule fois à la date prévue. Des intérêts peuvent être versés pendant la période.
- Le montage mixte : il associe un apport initial, des échéances régulières et un solde final. Cette formule peut correspondre à la revente prochaine d’un autre bien par l’acheteur.
Le calendrier financier doit être vérifiable à chaque étape, du versement initial à la dernière échéance. Les dates, le moyen de paiement, les références de virement et la remise d’un justificatif doivent être prévus. Cette traçabilité limite les contestations sur un paiement prétendument effectué ou reçu. Elle facilite aussi le suivi par le notaire, les héritiers du vendeur et l’acheteur en cas de remboursement anticipé.
Montant, durée et taux : les paramètres à négocier avant le compromis
Il n’existe pas de montant légal unique pour un crédit vendeur immobilier. En pratique, le crédit porte souvent sur une fraction du prix, autour de 30 % dans certains montages, et parfois jusqu’à 50 % de la valeur de vente. Financer 100 % du prix reste possible en théorie, mais expose davantage le vendeur et exige une analyse attentive de la solvabilité de l’acquéreur.
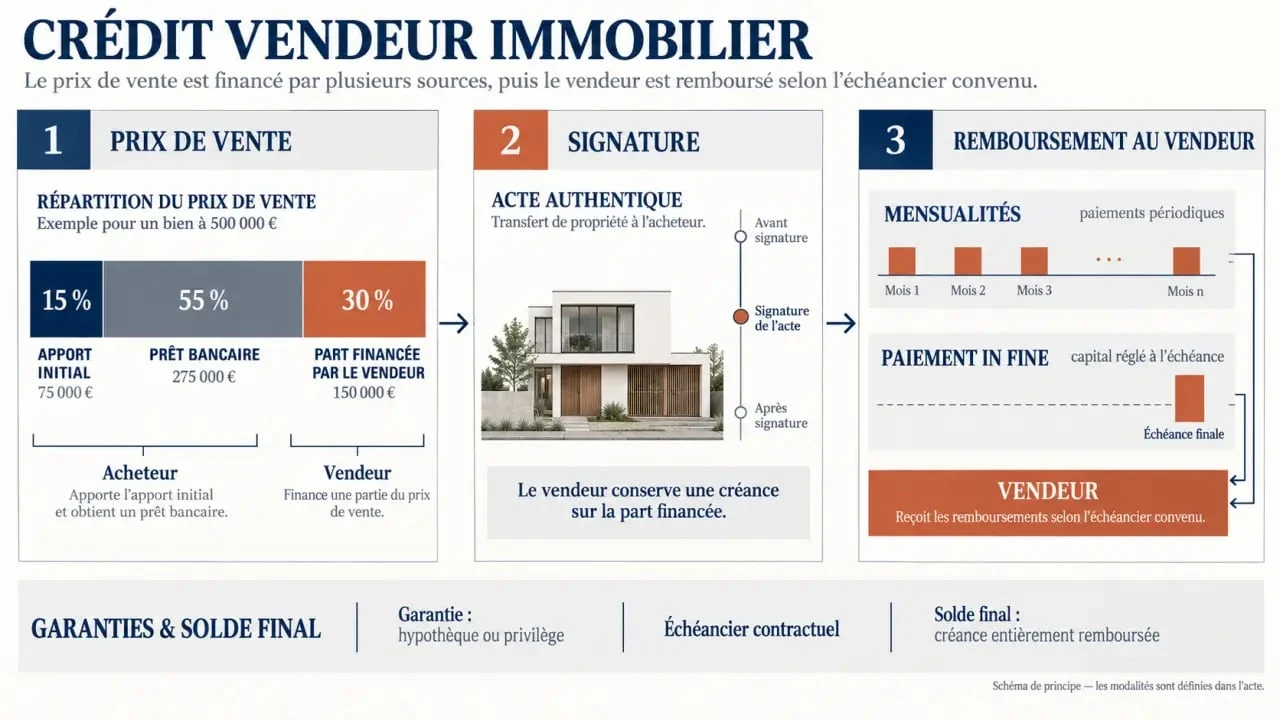
L’apport initial se situe fréquemment entre 10 % et 30 % du prix. Il rassure le vendeur, réduit le capital restant dû et peut couvrir une partie des frais liés à l’acquisition. Un montage courant associe 20 % d’apport, 50 % de prêt bancaire et 30 % de crédit vendeur. Le prêt bancaire peut donc compléter l’accord conclu entre le vendeur et l’acheteur.
Une durée courte ou longue ne produit pas les mêmes risques
Les durées courantes vont souvent de 1 à 5 ans, mais certaines opérations peuvent s’étendre sur 10, 15 ou 20 ans. Une durée courte réduit la période d’exposition du vendeur, mais augmente les échéances de l’acheteur. Une durée longue allège les paiements périodiques, tout en prolongeant le risque d’impayé, de dégradation de la situation financière de l’acheteur ou de difficulté lors d’une revente.
Intérêts, taux zéro et coût réel du financement
Les parties peuvent prévoir un crédit avec intérêts ou sans intérêts. Un taux rémunère le délai de paiement et le risque assumé par le vendeur. Un taux nul peut faciliter la vente ou accompagner un prix négocié. Lorsque des intérêts sont prévus, leur taux, leur mode de calcul, les dates d’exigibilité et le coût global doivent figurer clairement dans l’acte.
Le taux d’usure doit être respecté. Il faut aussi distinguer le taux nominal du coût global, notamment lorsque des frais de garantie, d’assurance ou de dossier sont mis à la charge de l’acheteur.
Le notaire transforme l’accord en vente sécurisée
Un crédit vendeur ne se résume pas à un échéancier ajouté à un acte de vente. Le notaire vérifie la cohérence de l’opération, rédige l’acte authentique et accomplit les formalités nécessaires, notamment la publicité foncière pour les garanties retenues. Il est préférable d’évoquer le financement dès l’offre, puis de le détailler dans le compromis ou la promesse de vente plutôt que de régler les points essentiels au dernier moment.
Les mentions à faire inscrire dans l’acte
L’acte doit préciser le prix total, la part payée comptant, le capital financé, la durée, le taux éventuel, le tableau des échéances et les modalités de versement. Il doit également encadrer le remboursement anticipé : l’acheteur peut-il solder sa dette sans pénalité, à quelle date le capital restant dû est-il calculé et selon quelle procédure la garantie sera-t-elle levée ?
- Les événements déclenchant le premier paiement et l’échéance finale ;
- Les intérêts de retard et la procédure de mise en demeure ;
- Une éventuelle indexation, définie avec précision ;
- L’encadrement d’une revente du bien avant le remboursement complet ;
- Les garanties et les conditions de leur mainlevée ;
- La répartition des frais notariés et des frais de garantie.
Un courtier peut aider l’acheteur à tester la faisabilité d’un prêt bancaire complémentaire et à comparer les mensualités. Il ne remplace toutefois pas le notaire pour la rédaction de l’acte ni pour la sécurisation du paiement différé.
La clause résolutoire ne suffit pas : quelles garanties contre l’impayé ?
La clause résolutoire est souvent la protection la plus citée. Elle organise les conséquences d’un défaut de paiement et peut permettre de demander la résolution de la vente selon les conditions prévues. Elle ne rend pas un impayé instantanément indolore. Une mise en demeure, des vérifications, voire une procédure, peuvent être nécessaires. Le vendeur doit donc l’associer à des garanties adaptées au capital restant dû.
Crédit immobilier : les nouvelles protections de l’emprunteur · Cette fiche pratique de l’ANIL explique les règles issues du décret du 13 mai 2016 pour mieux protéger les consommateurs souscrivant un crédit immobilier.
Garanties réelles, caution et assurance
L’hypothèque conventionnelle peut donner au vendeur une sûreté sur le bien vendu. Le privilège du vendeur est également une garantie à étudier avec le notaire. Il ne doit pas être confondu avec le privilège de prêteur de deniers, qui répond à une logique différente.
Une caution solidaire engage un tiers à payer si l’acheteur fait défaut. Un nantissement peut porter sur un actif financier. Une assurance emprunteur couvrant le décès, l’invalidité ou l’incapacité peut aussi être pertinente lorsque la durée du financement est longue.
| Solution | Principe | Point de vigilance |
|---|---|---|
| Hypothèque | Garantie inscrite sur le bien | Prévoir les frais, le rang de l’inscription et la mainlevée |
| Caution solidaire | Un tiers paie si l’acheteur fait défaut | Vérifier la solvabilité réelle de la caution |
| Clause résolutoire | Elle encadre la résolution en cas d’impayé | Elle ne dispense pas de suivre la procédure prévue |
Crédit vendeur, prêt bancaire, vente à terme ou viager : choisir sans confondre
Le crédit vendeur est un financement sur mesure : le taux, les échéances et les garanties sont négociés entre les parties. Un prêt bancaire repose sur l’étude du dossier par une banque, qui prête les fonds et impose ses propres garanties. La vente à terme organise aussi un paiement échelonné, mais elle se distingue par son cadre contractuel et n’obéit pas nécessairement à la même logique de crédit ou d’intérêts. Le viager repose, lui, sur une rente liée à la durée de vie du crédirentier. Ce n’est pas un simple échéancier de prix.
Pour l’acheteur, le crédit vendeur apporte de la souplesse et peut compenser un apport insuffisant ou un dossier bancaire atypique. Pour le vendeur, il peut élargir le nombre d’acquéreurs, préserver un prix de vente et procurer des revenus réguliers. En contrepartie, chacun assume une contrainte durable : l’acheteur s’engage sur un calendrier de remboursement, tandis que le vendeur conserve un risque de crédit jusqu’au paiement total.
Les intérêts perçus par le vendeur sont distincts du prix de vente et peuvent relever de la fiscalité des revenus de capitaux mobiliers, avec une flat tax citée à 30 %. La plus-value immobilière relève, elle, de la cession du bien et doit être analysée selon la situation précise du vendeur. Avant de signer, un échange avec le notaire et, si nécessaire, avec un conseil fiscal permet de vérifier les conséquences financières de l’opération.

- Crédit vendeur immobilier : sécuriser le paiement différé et les impayés - 21 septembre 2026
- Assurance vie pour un achat immobilier : rachat, avance ou conservation ? - 20 septembre 2026
- Assurance crédit immobilier perte d’emploi : quels délais, quelles exclusions et quelle protection pour vos mensualités ? - 16 septembre 2026


