Assurance crédit immobilier perte d’emploi : quels délais, quelles exclusions et quelle protection pour vos mensualités ?
L’assurance crédit immobilier perte d’emploi peut protéger temporairement votre budget après un licenciement, mais elle ne remplace ni un revenu ni une épargne de sécurité. Cette garantie facultative de l’assurance emprunteur intervient seulement si vous remplissez les conditions prévues : statut professionnel, chômage involontaire, délais à respecter et plafonds d’indemnisation. Avant de la souscrire, vérifiez donc ce qu’elle couvrira réellement lorsque vos revenus baisseront.
Ce que couvre vraiment la garantie perte d’emploi
La garantie perte d’emploi, parfois appelée assurance chômage de prêt immobilier, est une option ajoutée à l’assurance emprunteur. En cas de perte d’emploi involontaire reconnue par le contrat, l’assureur peut prendre en charge une partie ou la totalité des mensualités du crédit immobilier. Cette aide vise à éviter que le remboursement du prêt ne devienne immédiatement trop lourd pendant une période de chômage.
La prise en charge n’est toutefois pas toujours égale à la mensualité complète. Certains contrats prévoient une indemnisation forfaitaire, fixée à l’avance. D’autres retiennent une logique indemnitaire, liée à la baisse de revenus ou au montant de l’allocation chômage. Un plafond mensuel s’applique souvent, avec une durée maximale d’indemnisation et parfois un nombre limité de périodes couvertes pendant toute la durée du prêt.
Une option qui complète les garanties habituelles
Dans une assurance emprunteur, les garanties décès et perte totale et irréversible d’autonomie sont généralement demandées par la banque. La perte d’emploi, elle, reste facultative. Elle couvre un risque différent : ne plus pouvoir assumer les mensualités après une rupture subie du contrat de travail. Elle ne finance ni les dépenses courantes ni la totalité du niveau de vie du foyer.
Son intérêt dépend donc de la place du crédit dans le budget. Une mensualité élevée, un revenu principal unique ou une épargne limitée rendent une protection temporaire plus pertinente. À l’inverse, un ménage disposant d’une réserve solide et de revenus diversifiés peut préférer conserver cette marge financière plutôt que payer une option supplémentaire.
Qui peut souscrire et quelles pertes d’emploi sont admises ?
Les contrats ciblent surtout les salariés en CDI et exigent souvent une ancienneté professionnelle minimale. L’assureur cherche à couvrir le risque de licenciement involontaire chez un emprunteur dont la situation est jugée suffisamment stable au moment de la souscription. Une limite d’âge peut aussi s’appliquer. Selon les offres, la garantie cesse fréquemment entre 50 et 60 ans, voire entre 60 et 65 ans.
Le licenciement est le cas le plus couramment couvert
Le licenciement économique ou le licenciement sans faute grave figurent habituellement parmi les situations envisagées. L’ouverture de droits auprès de France Travail constitue souvent un justificatif important. Le contrat reste toutefois la seule référence : une rupture conventionnelle peut être acceptée par certaines formules et exclue par d’autres.
La démission est généralement exclue, car elle ne correspond pas à une perte d’emploi involontaire. Les contrats écartent aussi fréquemment la faute grave, le chômage partiel, les fins de CDD, les missions d’intérim arrivées à leur terme et les périodes d’essai rompues. Les travailleurs indépendants, les dirigeants ou les salariés en contrat précaire accèdent rarement à cette garantie, car leur perte de revenus ne correspond pas au mécanisme de licenciement couvert.
Les exclusions doivent être lues avant la signature
Ne vous fiez pas uniquement à l’intitulé « perte d’emploi ». Consultez les conditions générales, la définition du chômage involontaire, les justificatifs demandés et les causes de refus. Vérifiez aussi si la garantie prend fin à la retraite, à une date anniversaire ou au terme du crédit. Deux contrats portant le même nom peuvent offrir une protection très différente.
Carence, franchise et plafonds : le calendrier qui change tout
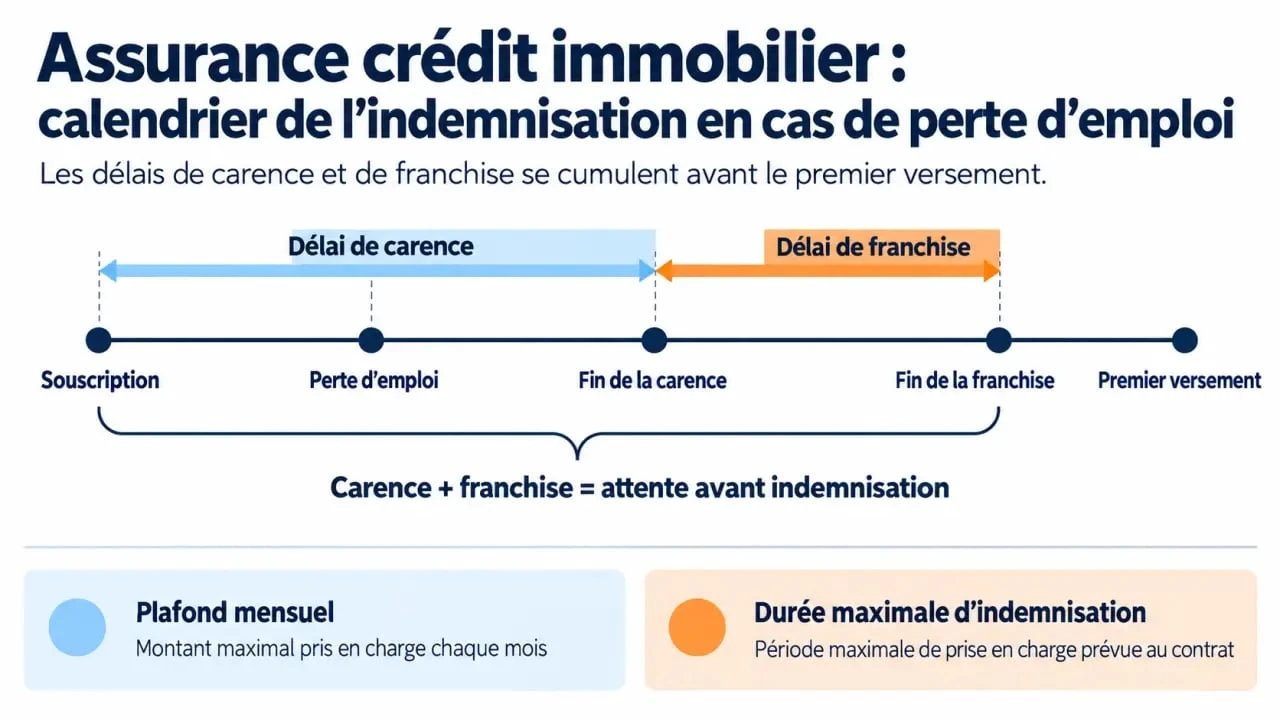
La principale erreur consiste à croire que l’indemnisation commence dès la notification du licenciement. En pratique, deux délais peuvent se cumuler : le délai de carence et le délai de franchise. Ils déterminent le moment où l’assureur commence réellement à intervenir.
Vérifiez vos droits à l’allocation chômage ARE · Découvrez les conditions d’éligibilité, la durée minimale de travail et les démarches à effectuer auprès de France Travail.
| Élément à comparer | À quoi sert-il ? | Ce qu’il faut vérifier |
|---|---|---|
| Délai de carence | Période suivant l’adhésion durant laquelle aucun sinistre n’est couvert. | Il peut aller de 3 mois à 1 an selon le contrat. |
| Délai de franchise | Période suivant la perte d’emploi qui reste à votre charge. | Il se situe souvent entre 30 et 90 jours, parfois entre 60 et 180 jours. |
| Plafond mensuel | Montant maximal remboursé chaque mois. | Comparez-le à votre mensualité réelle, assurance comprise ou non. |
| Durée d’indemnisation | Nombre maximal de mois pris en charge pour un sinistre. | Elle peut être limitée à 12 ou 24 mois. |
La garantie ne s’active donc pas au premier jour de chômage. Il faut d’abord que la carence soit terminée, puis attendre la fin de la franchise. Pendant cette période, le foyer doit continuer à régler l’échéance avec son solde disponible, les indemnités de chômage et, éventuellement, les revenus du conjoint. Le bon calcul consiste à mesurer combien de mensualités vous pouvez absorber avant la première intervention éventuelle de l’assureur.
Pour activer la garantie, prévenez l’assureur rapidement et respectez le délai de déclaration prévu. Il demandera généralement la notification de licenciement, les justificatifs d’inscription et d’indemnisation chômage, ainsi que le tableau d’amortissement du prêt. Conservez les échanges et transmettez les documents à jour. L’indemnisation peut être révisée si votre situation professionnelle évolue.
Évaluer le coût et l’utilité selon votre situation
Le prix d’une assurance perte d’emploi varie selon l’âge, le montant emprunté, la durée du prêt, la quotité assurée et les règles de couverture. Il n’existe donc pas de tarif universel pertinent. Demandez plutôt deux devis présentant des garanties comparables : l’un avec l’option, l’autre sans. Vous pourrez ainsi mesurer le surcoût total sur la durée du crédit et le comparer au niveau d’aide réellement prévu.
Les profils pour lesquels l’option mérite une attention particulière
La garantie peut avoir du sens pour un salarié en CDI dont la mensualité absorbe une part importante des revenus, surtout s’il vient d’acheter et n’a pas encore constitué d’épargne de précaution. Elle peut aussi rassurer un foyer dépendant d’un seul salaire ou exposé à un secteur où les restructurations sont régulières.
Elle est souvent moins adaptée si vous êtes fonctionnaire, indépendant, proche de la retraite, en CDD ou déjà protégé par une réserve couvrant plusieurs mois de charges. Dans ces situations, le coût de l’option et ses exclusions peuvent réduire son intérêt. Confrontez votre statut professionnel aux conditions d’accès avant de souscrire : le mot « chômage » ne suffit pas à garantir une indemnisation.
Préparer un plan B si l’assurance ne s’applique pas
Même avec une garantie, prévoyez des solutions complémentaires. Une épargne de précaution dédiée aux charges incompressibles reste le premier filet de sécurité. Dès les premières difficultés, contactez la banque. Selon le contrat de prêt, une modulation des mensualités, un report ou une suspension temporaire peuvent être étudiés. Ces dispositifs ont toutefois un coût possible : ils peuvent allonger la durée du crédit ou augmenter son coût total.
- Relisez votre offre de prêt pour repérer les options de modulation ou de report.
- Établissez un budget de chômage incluant la mensualité, l’assurance et les charges fixes.
- Déclarez rapidement le sinistre si votre contrat semble applicable.
- Comparez les alternatives avant d’envisager un regroupement de crédits, qui peut alléger une échéance, mais aussi prolonger l’endettement.
Une assurance crédit immobilier perte d’emploi est utile lorsqu’elle couvre un risque auquel vous êtes réellement exposé, avec des délais et des plafonds compatibles avec votre budget. La décision repose sur la lecture des exclusions, le coût de l’option et votre capacité à tenir financièrement entre le licenciement et la première indemnisation.

- Assurance crédit immobilier perte d’emploi : quels délais, quelles exclusions et quelle protection pour vos mensualités ? - 16 septembre 2026
- Remboursement assurance prêt immobilier : ce que l’assureur paie vraiment, et à quel moment - 14 septembre 2026
- APL et crédit immobilier : quels sont les droits réels des propriétaires en 2026 ? - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Chèque différé Leclerc : payer aujourd’hui, être encaissé 15 à 30 jours plus tard
 Compte bloqué par une société de recouvrement : ce qu’elle peut faire et les vrais recours
 Assurance emprunteur : garanties minimales, contrat groupe et changement en 10 jours ouvrés
 Rachat de soulte avec crédit en cours : calcul, désolidarisation et frais à anticiper