BforBank est une banque en ligne pratique au quotidien, avec des limites pour voyager et investir
Les avis sur BforBank sont nuancés. L’établissement peut convenir à ceux qui recherchent un compte courant simple, une carte bancaire et un accompagnement joignable. Il répond moins bien aux besoins des voyageurs fréquents et des investisseurs. Avant d’ouvrir un compte, mieux vaut examiner le coût réel, la qualité du support et les produits accessibles aujourd’hui.
Notre avis BforBank : un choix cohérent pour les besoins bancaires essentiels
BforBank s’adresse aux particuliers qui souhaitent gérer leurs opérations courantes depuis une application ou un site, tout en conservant la possibilité d’échanger avec un conseiller. Son offre comprend notamment un compte courant individuel, une carte bancaire, une carte virtuelle, les virements immédiats, l’épargne disponible et le prêt personnel.
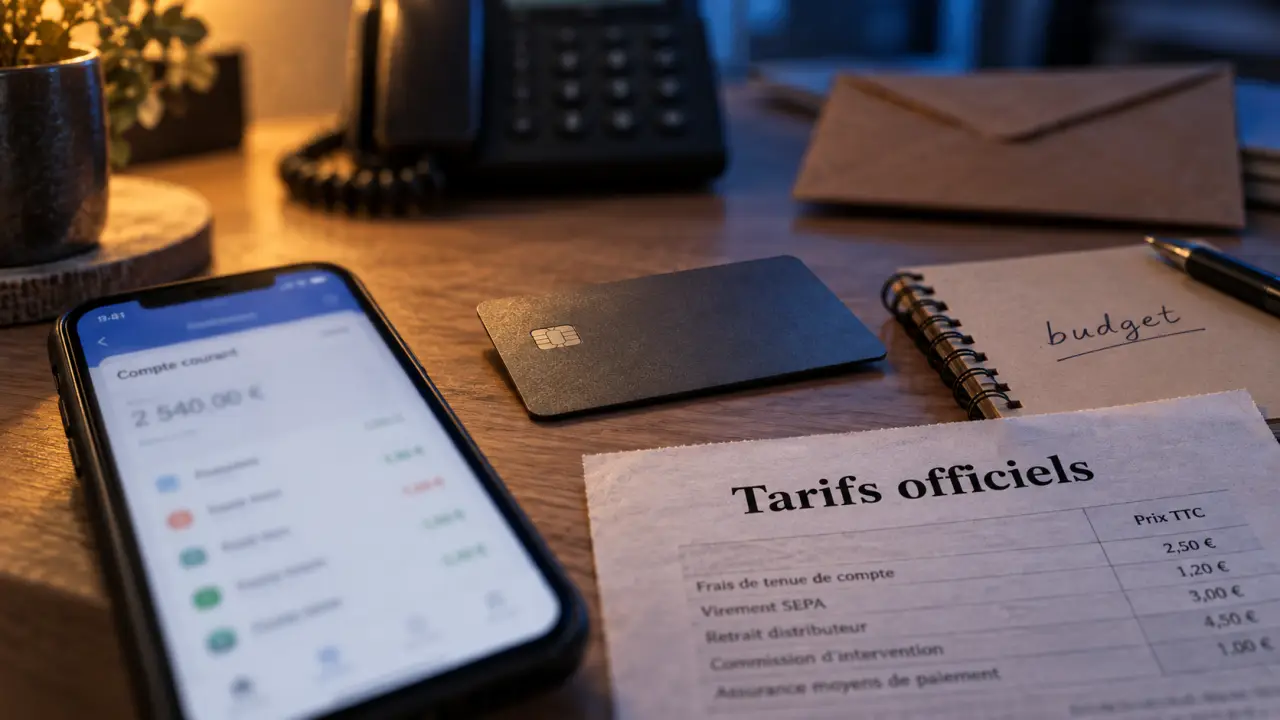
Tarifs officiels des comptes, cartes et livrets BforBank · Consultez et téléchargez la grille tarifaire officielle et les conditions applicables aux comptes, cartes bancaires et livrets BforBank.
Son principal atout tient à cet équilibre. Les opérations du quotidien sont dématérialisées, mais le service client reste accessible par téléphone, courriel ou messagerie instantanée. L’appartenance au groupe Crédit Agricole apporte aussi un repère aux personnes qui hésitent à confier leur argent à une banque exclusivement numérique.
- Points appréciables : ouverture accessible sans condition de revenus, gestion en ligne, carte virtuelle, virement immédiat et accompagnement multicanal.
- Points de vigilance : l’intérêt de la gratuité dépend des conditions liées à la carte et des habitudes de paiement. Les voyageurs et les investisseurs doivent examiner l’offre plus attentivement.
- Profil le plus pertinent : une personne qui cherche un compte principal ou secondaire pour encaisser ses revenus, payer, épargner à court terme et suivre son budget.
Ce que les avis clients révèlent vraiment
Les avis clients ne forment pas une note définitive. Un commentaire positif reflète souvent une ouverture fluide ou l’efficacité d’un conseiller. Un commentaire négatif peut apparaître après un blocage, un délai jugé trop long ou une incompréhension sur une condition tarifaire. Pour se faire une opinion fiable, il faut donc repérer les thèmes récurrents plutôt que de retenir un témoignage isolé.
Les motifs de satisfaction les plus fréquents
La simplicité de la gestion courante revient souvent dans les retours favorables. Consultation du solde, pilotage de la carte, virements et suivi des opérations peuvent être réalisés à distance. Les clients qui souhaitent conserver un contact humain apprécient aussi de pouvoir joindre un conseiller. Ce point compte dans un secteur où certaines banques en ligne misent presque entièrement sur l’autonomie de l’utilisateur.
La disponibilité annoncée du service client, jusqu’à 7j/7 et 24h/24 selon les canaux et les besoins, peut rassurer lorsqu’une carte est perdue, qu’un paiement paraît inhabituel ou qu’un accès pose problème. Il faut toutefois utiliser le canal adapté. Une urgence liée à la sécurité d’une carte ne se traite pas comme une question concernant un livret d’épargne.
Les irritants à replacer dans leur contexte
Les retours moins favorables portent souvent sur les démarches exceptionnelles : mobilité bancaire, clôture d’un livret, remise de chèque par courrier, vérifications de sécurité ou réclamation. Ces opérations demandent généralement plus de temps qu’un paiement par carte. Un client satisfait de la gestion quotidienne peut donc changer d’avis lorsqu’il rencontre son premier dossier administratif complexe.
Dans une banque en ligne, le compte doit rester fiable pour les revenus, les prélèvements et les paiements récurrents. Avant d’y transférer toute sa vie bancaire, il peut être prudent de tester les fonctions essentielles avec un compte secondaire : réception d’un virement, ajout d’un bénéficiaire, blocage temporaire de la carte et contact du support. Cette période d’observation permet de repérer rapidement une difficulté qui compterait dans l’usage quotidien.
Frais, carte et opérations à l’étranger : le coût dépend de votre usage
Une carte présentée comme gratuite ne signifie pas que toutes les opérations le sont. La bonne question n’est pas seulement « combien coûte la carte ? », mais « quel sera le coût total de détention du compte ? ». Il faut donc consulter la grille tarifaire en vigueur avant de souscrire, surtout lorsque ses besoins dépassent les opérations habituelles.
| Usage | À vérifier avant l’ouverture | Pourquoi c’est déterminant |
|---|---|---|
| Paiements du quotidien | Condition d’utilisation de la carte et éventuelle facturation en cas d’inactivité | La gratuité peut dépendre d’un usage minimum. |
| Voyages hors zone euro | Frais de paiement, de retrait et éventuelle commission de change | Quelques opérations peuvent rendre le compte peu compétitif à l’étranger. |
| Virements particuliers | Virement hors SEPA, urgence et ajout de bénéficiaire | Les exceptions tarifaires et les contrôles de sécurité comptent davantage que le virement classique. |
| Incident ou découvert | Agios, rejet, frais liés aux incidents et commissions d’intervention | Ces lignes peuvent alourdir le budget en cas de difficulté ponctuelle. |
| Chèque | Procédure de remise par courrier et délais de traitement | Le chèque reste possible dans certains cas, mais l’expérience est moins immédiate. |
Pour une personne qui paie surtout en euros et conserve un solde positif, BforBank peut rester lisible et économique. À l’inverse, un utilisateur qui retire souvent des espèces hors zone euro, utilise plusieurs devises ou a besoin de services internationaux réguliers devra comparer les tarifs poste par poste avec BoursoBank, Fortuneo ou une solution spécialisée dans le voyage.
Une offre recentrée : ce que vous pouvez attendre aujourd’hui
L’offre BforBank a été refondue en 2023. La banque s’est recentrée sur des produits plus simples : compte courant individuel, épargne disponible avec notamment le Livret A et le LDDS, ainsi que prêt personnel. La garantie des dépôts applicable aux établissements bancaires protège par ailleurs les sommes jusqu’à 100 000 € par déposant et par établissement, dans les limites prévues par le mécanisme de garantie.
Épargne et crédit : utiles, mais pas un écosystème patrimonial complet
Pour constituer une épargne de précaution, les livrets réglementés répondent à un besoin concret de disponibilité. Le prêt personnel permet de financer un projet, sans faire de BforBank une banque spécialisée dans tous les types de financement. Avant de signer, il faut comparer le taux, la durée et le coût total avec les propositions d’autres organismes.
En revanche, les nouveaux clients ne doivent pas choisir BforBank dans l’objectif d’y centraliser immédiatement une stratégie d’investissement complète. Le PEA, l’assurance-vie et le prêt immobilier ne sont plus accessibles aux nouveaux souscripteurs. Cette limite concerne directement les épargnants qui souhaitent réunir compte, bourse, assurance-vie, SCPI ou mandat de gestion au même endroit.
BforBank ou une autre banque en ligne : à qui la recommander ?
BforBank convient à une personne qui privilégie un compte courant digital, des services bancaires essentiels et la possibilité d’obtenir de l’aide en cas de besoin. Elle peut aussi servir de compte secondaire pour séparer les dépenses courantes, financer un projet personnel ou conserver une épargne disponible.
Elle sera moins adaptée à trois profils. Le voyageur régulier hors zone euro doit surveiller les frais de paiement et de retrait. L’investisseur autonome attendra plutôt un PEA ou un compte-titres. L’emprunteur à la recherche d’un crédit immobilier devra se tourner vers une offre proposant encore ce financement. Dans ces situations, la comparaison ne doit pas se limiter à la prime de bienvenue ou à la carte. Il faut examiner les opérations réellement effectuées chaque mois, les produits nécessaires dans les prochaines années et le niveau d’assistance attendu.
En définitive, les avis BforBank sont les plus favorables lorsqu’on juge la banque pour ce qu’elle propose aujourd’hui : une solution bancaire courante, accessible et accompagnée. Elle n’a pas vocation à remplacer une plateforme complète dédiée au patrimoine et aux voyages.

- BforBank est une banque en ligne pratique au quotidien, avec des limites pour voyager et investir - 18 septembre 2026
- Avis Bankin’ : une application fiable et simple, mais limitée pour les budgets au centime - 17 septembre 2026
- LEA : un rendement limité, mais un vrai intérêt pour l’épargne solidaire - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 tipi.gouv.fr ou payfip.gouv.fr : quel site officiel utiliser pour payer sans erreur ?
 Débiter un compte : solde qui baisse en banque, écriture qui s’inscrit en comptabilité
 Chèque de banque : 15,52 € en moyenne, gratuité possible et faux chèques à éviter
 Déposer un chèque chez Hello bank! : méthodes, délais et guide pratique