Agios bancaires : un découvert autorisé n’est pas un découvert gratuit
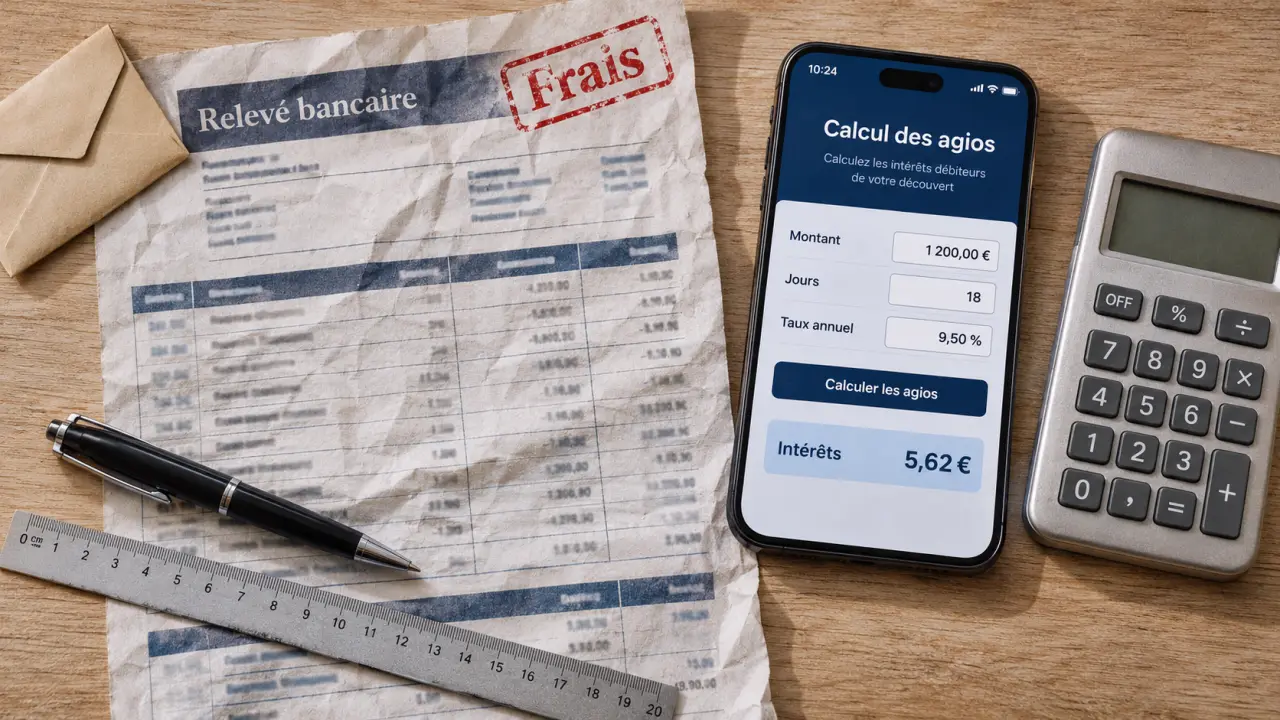
Les agios bancaires sont les intérêts facturés lorsque votre compte passe dans le négatif. Ils peuvent s’appliquer même si votre banque vous autorise à être à découvert. Leur montant dépend de la somme utilisée, du nombre de jours et du taux prévu au contrat. Mais la facture peut aussi comprendre un minimum forfaitaire, des commissions d’intervention ou des frais de rejet : ces lignes ne correspondent pas toutes au même service.
Un solde négatif peut entraîner plusieurs types de frais
Lorsque votre compte devient débiteur, la banque vous avance de l’argent. Les intérêts débiteurs rémunèrent cette avance. Dans le langage courant, le mot « agios » désigne parfois l’ensemble des frais liés au découvert. Pour vérifier une facture, mieux vaut cependant séparer les intérêts des autres frais bancaires.
Une autorisation de découvert fixe notamment un montant maximal et des conditions de durée. Elle ne signifie pas que l’argent est prêté gratuitement. Une franchise d’agios peut exister dans certaines offres, mais elle doit être expressément prévue.
| Situation du compte | Conséquences possibles |
|---|---|
| Découvert dans les limites autorisées | Intérêts au taux contractuel, sauf franchise applicable. |
| Dépassement du montant ou de la durée autorisés | Taux de dépassement et éventuelles commissions d’intervention. |
| Solde négatif sans autorisation | Intérêts au taux prévu pour cette situation, avec risque de refus des opérations. |
| Opération refusée faute de provision | Éventuels frais de rejet, distincts des intérêts débiteurs. |
Une opération exceptionnellement acceptée ne constitue pas une autorisation permanente. Si votre banque laisse passer un paiement au-delà de votre plafond, les paiements suivants peuvent être refusés. Le plus sûr reste de faire confirmer les limites applicables dans votre convention de compte ou auprès de votre conseiller.
Calculer les intérêts : montant, durée et taux annuel
Le calcul proportionnel repose sur trois éléments : le montant du découvert, sa durée et le taux débiteur annuel. Pour un montant constant, avec une base de 365 jours, la formule est la suivante :
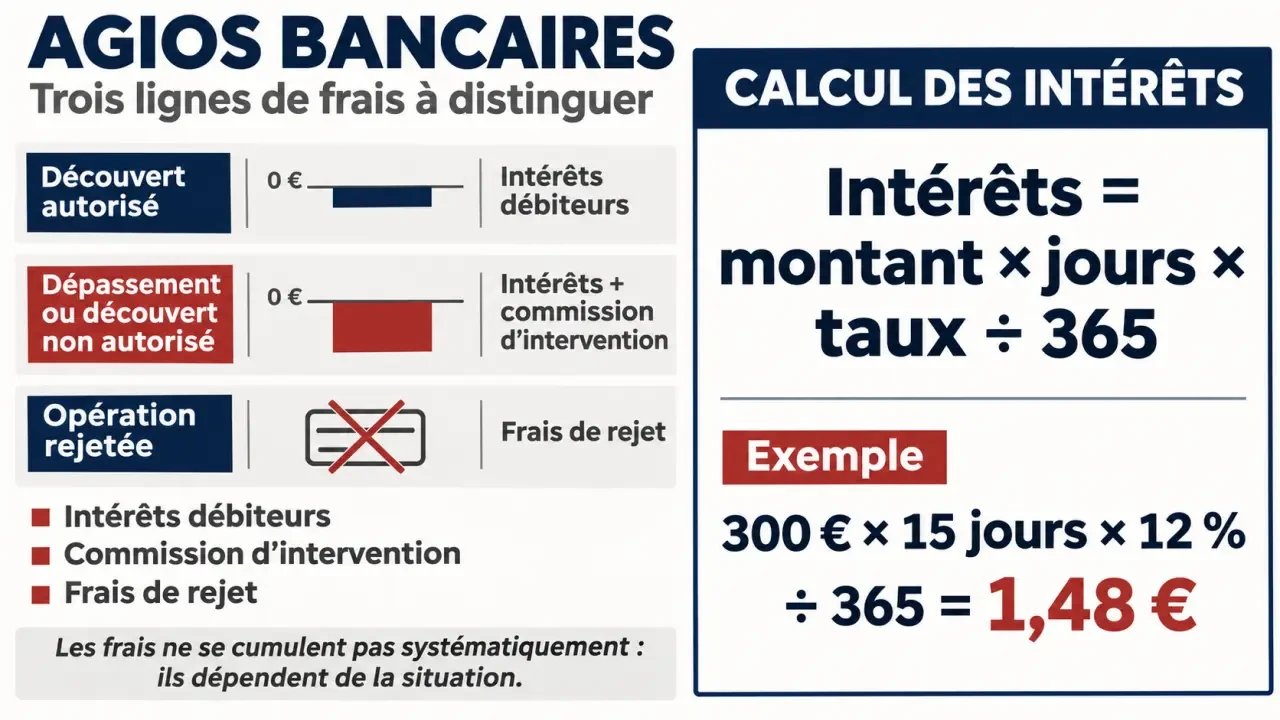
Intérêts = montant du découvert × nombre de jours × taux annuel ÷ 365, en exprimant le taux sous forme décimale : 12 % devient 0,12.
Deux exemples pour estimer le coût
Pour un découvert de 300 € pendant 15 jours à 12 %, le calcul donne : 300 × 15 × 0,12 ÷ 365 = 1,48 € après arrondi au centime. Pour 500 € pendant 10 jours à 15,90 %, les intérêts atteignent 2,18 €. Ces exemples portent uniquement sur les intérêts proportionnels, sans forfait ni frais supplémentaires.
Lorsque le solde change, il faut découper la période. Par exemple, un découvert de 300 € durant cinq jours, puis de 100 € durant dix jours, demande deux calculs à additionner. Si une partie du découvert dépasse l’autorisation, vérifiez également quel taux s’applique à chaque tranche selon votre contrat.
Pourquoi le prélèvement peut dépasser votre estimation
Certaines banques prévoient un minimum forfaitaire d’agios : lorsque les intérêts calculés sont faibles, ce minimum peut s’y substituer selon les conditions tarifaires. À titre d’illustration, un minimum contractuel de 7 € peut expliquer une facturation supérieure à quelques centimes d’intérêts. Ce n’est pas un tarif universel : vérifiez son montant, sa périodicité et ses conditions d’application.
Les dates retenues pour le calcul et la période de facturation comptent aussi. Les intérêts peuvent être prélevés périodiquement, notamment chaque trimestre, plutôt qu’au moment exact du découvert. Consultez le décompte d’intérêts pour retrouver les soldes, les jours et le taux utilisés.
Les plafonds ne protègent pas tous les frais de la même manière
Il n’existe pas un plafond unique en euros couvrant tous les agios et frais de découvert. Les intérêts, les commissions d’intervention et les frais de rejet suivent des règles différentes. Un plafond mensuel de commissions ne rend donc pas les intérêts gratuits.
Le taux d’usure encadre le coût du crédit
Le taux débiteur figure dans les conditions de votre banque. Pour vérifier le respect du taux d’usure, il faut examiner le taux effectif applicable, intégrant les coûts qui doivent légalement entrer dans son calcul, et non le seul taux nominal. Le seuil pertinent dépend de la catégorie du crédit et de la période concernée : un ancien taux trouvé en ligne ne suffit pas.
Le minimum forfaitaire obéit à un régime particulier pour les petits découverts. Il ne faut donc pas conclure à une facturation illégale en annualisant simplement quelques euros de forfait sur quelques jours. Demandez à la banque la base contractuelle et le détail du calcul en cas de doute.
Les commissions d’intervention ont leurs propres limites
Une commission d’intervention rémunère le traitement d’une irrégularité nécessitant un examen particulier, par exemple une opération entraînant un dépassement. Pour un particulier agissant à titre non professionnel, elle est plafonnée à 8 € par opération et 80 € par mois. Ces montants sont des maxima, pas des tarifs obligatoires.
Pour les bénéficiaires de l’offre spécifique destinée à la clientèle financièrement fragile, les commissions sont limitées à 4 € par opération et 20 € par mois. Un plafonnement de certains frais d’incidents à 25 € par mois concerne également les clients détectés comme financièrement fragiles, selon les conditions applicables. Ces protections ne couvrent pas automatiquement les intérêts débiteurs.
Enfin, les frais de rejet correspondent à une opération refusée et disposent de leurs propres règles. Ils ne doivent pas être confondus avec une commission d’intervention : demandez le motif précis de chaque ligne avant de comparer les montants.
Comparer les banques et contrôler une facture d’agios
Le taux affiché ne suffit pas pour choisir une banque. Un petit découvert occasionnel peut coûter davantage avec un minimum forfaitaire qu’avec un taux plus élevé sans minimum. À l’inverse, pour un découvert important et prolongé, le taux devient déterminant.
Comparez votre usage réel à partir de ces éléments :
- Le taux du découvert autorisé et celui du dépassement.
- Le minimum forfaitaire et la présence éventuelle d’une franchise.
- Les frais de dossier ou de gestion de l’autorisation, même inutilisée.
- Les commissions d’intervention et les frais de rejet.
- Le prix des alertes et les conditions d’une offre groupée.
Pour contrôler un prélèvement, rapprochez votre relevé, votre autorisation de découvert et la brochure tarifaire applicable. Si une ligne paraît incorrecte, adressez une réclamation écrite demandant son détail et, si nécessaire, son remboursement. Un geste commercial peut aussi être sollicité pour un incident ponctuel, sans être garanti. En cas de désaccord persistant, suivez la procédure de réclamation puis de médiation indiquée par votre banque.
Réduire les agios en agissant avant le prochain débit
Le levier le plus direct consiste à réduire le montant et la durée du découvert. Un virement depuis une épargne disponible peut éviter plusieurs jours d’intérêts, à condition de conserver de quoi payer les dépenses essentielles. Activez une alerte avant le passage sous zéro et tenez compte des paiements par carte encore en attente.
Considérez votre trésorerie comme une corde tendue entre deux rentrées d’argent : le point fragile n’est pas forcément la fin du mois, mais le jour où plusieurs débits se concentrent. Placez sur un calendrier le salaire, le loyer et les prélèvements. Déplacer une échéance après la rentrée d’argent, avec l’accord du créancier, peut supprimer un creux récurrent sans augmenter votre plafond de découvert.
Une carte à autorisation systématique peut limiter certaines dépenses lorsque le solde disponible est insuffisant, mais elle ne bloque pas tous les risques, notamment ceux liés aux prélèvements. Si le découvert revient chaque mois, demandez un ajustement des échéances et un accompagnement budgétaire. Augmenter l’autorisation ou souscrire un autre crédit ne règle pas, à lui seul, un déficit récurrent.
- Agios bancaires : un découvert autorisé n’est pas un découvert gratuit - 4 novembre 2026
- Lettre de résiliation de compte bancaire : le modèle à copier et les vérifications avant envoi - 3 novembre 2026
- RIB sur livret A : un IBAN ne permet pas tous les virements - 2 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Code parrainage Société Générale : 5 paiements en 3 mois, la condition qui fait perdre la prime
 Hello bank frais : 6 €/mois à éviter, 5 €/mois pour Hello Prime
 Google Wallet avec BNP Paribas : compatible, comment ajouter sa carte et quelles alternatives sur Android ?
 Budget réaliste, économies ciblées, virement automatique : mettre de l’argent de côté sans se priver