LEA : un rendement limité, mais un vrai intérêt pour l’épargne solidaire
Le Livret d’Épargne pour les Autres (LEA) est un livret bancaire solidaire proposé principalement par le Crédit Mutuel et le CIC. Son principe est simple : l’épargne reste disponible, tandis qu’une partie ou la totalité des intérêts peut être reversée à une association partenaire. Ce mécanisme permet de soutenir une cause sans effectuer un don séparé depuis son compte courant.
Notre avis sur le LEA est donc nuancé. Le produit ne cherche pas à battre les livrets réglementés sur le rendement net. Il s’adresse plutôt aux particuliers qui veulent conserver une épargne prudente et liquide tout en donnant une utilité sociale à leurs intérêts.
Comment fonctionne concrètement le LEA ?
Le Livret d’Épargne pour les Autres fonctionne comme un livret bancaire classique. Les sommes déposées restent disponibles à tout moment et les intérêts sont calculés par quinzaine, puis versés une fois par an. Le titulaire peut donc utiliser son épargne sans attendre une échéance particulière.
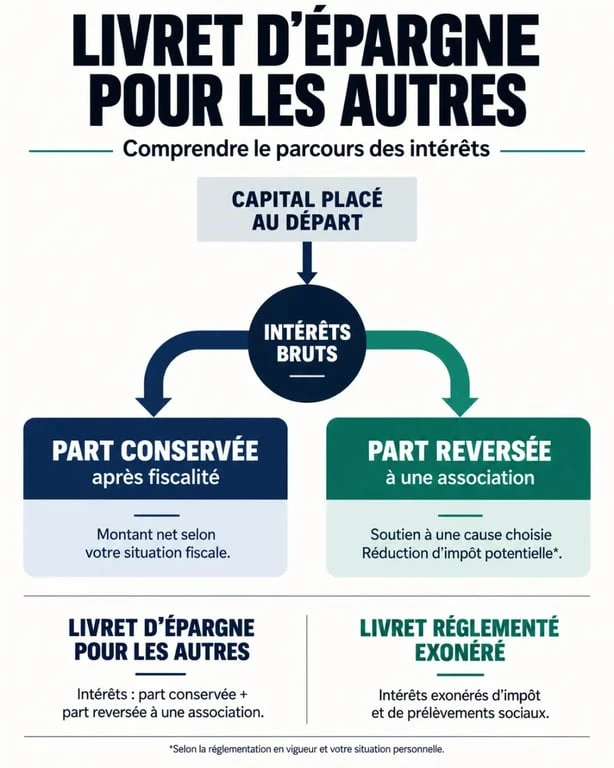
La spécificité du produit concerne l’affectation des intérêts. Selon les modalités présentées par l’établissement, l’épargnant peut choisir de reverser 50 %, 75 % ou 100 % des intérêts générés à une ou plusieurs associations partenaires. La part non donnée lui revient, après application de la fiscalité prévue pour les intérêts conservés.
Le choix de l’association dépend de la liste proposée par la banque. Les causes soutenues peuvent concerner la santé, l’aide aux personnes en difficulté, l’action humanitaire ou la solidarité. Le don est intégré au fonctionnement du livret, ce qui évite d’organiser chaque année un virement distinct.
Le mécanisme de solidarité et le label Finansol
Le caractère solidaire du LEA repose sur le reversement d’une partie des intérêts à des organismes bénéficiaires. Pour l’offre du CIC, le produit est présenté comme labellisé Finansol depuis 2010. Ce label s’accompagne d’un contrôle annuel portant sur la conformité et la destination solidaire du placement.
Parmi les associations citées comme partenaires ou bénéficiaires figurent notamment l’UNICEF, la Croix-Rouge française, les Restos du Cœur et les Banques Alimentaires. Les intérêts reversés peuvent ainsi financer des actions dans des domaines différents. La liste disponible et la possibilité de modifier son choix doivent toutefois être vérifiées directement auprès de la banque.
Rendement et fiscalité : l’impact réel sur votre épargne
Le rendement du LEA doit être analysé à partir du taux brut, du plafond éventuel et de la part des intérêts conservée. Les informations disponibles mentionnent plusieurs niveaux de rémunération selon la période et l’offre concernée : un taux de 2,20 % brut est cité pour le CIC, tandis qu’un taux de 3,50 % brut apparaît dans une autre présentation du produit. Ces chiffres ne doivent pas être comparés sans vérifier leur date d’application et les conditions de souscription.
Le taux bonifié est généralement associé à un plafond de rémunération de 20 000 €. Au-delà, un taux de 0,70 % par an est cité dans les informations disponibles. Ce plafond concerne la rémunération bonifiée et ne doit pas être confondu avec un éventuel plafond global de dépôt. Avant toute ouverture, il faut donc demander le taux en vigueur, la durée de l’offre, le montant maximal concerné et le taux appliqué au-delà de ce seuil.
À titre d’illustration, un placement de 10 000 € rémunéré à 3,50 % brut génère 350 € d’intérêts sur une année complète. Si la moitié des intérêts est reversée, 175 € correspondent à la part donnée avant prélèvements. Dans l’exemple fourni, le don net atteint 136,15 € et les intérêts nets conservés par l’épargnant 122,50 €. Ces montants dépendent du taux, de la fiscalité et des modalités retenues par l’établissement.
La fiscalité et l’avantage du don
Le LEA étant un livret bancaire non réglementé, ses intérêts ne bénéficient pas de l’exonération du Livret A, du LDDS ou du LEP. La part conservée par l’épargnant est soumise au prélèvement forfaitaire unique de 30 %, qui comprend notamment 12,8 % au titre de l’impôt et 17,2 % de prélèvements sociaux.
La part reversée à une association éligible suit une logique différente. Elle peut être considérée comme un don et ouvrir droit à une réduction d’impôt de 66 % ou 75 %, selon le statut de l’organisme bénéficiaire. Le taux de 75 % concerne certains organismes répondant aux conditions fiscales prévues. Le don pris en compte reste soumis au plafond de 20 % du revenu imposable.
Les modalités de prélèvement peuvent aussi différer entre les intérêts conservés et ceux reversés. Les données disponibles citent un prélèvement global de 22,2 % pour la part donnée, avec 17,2 % de prélèvements sociaux et un prélèvement libératoire réduit de 5 %. Ces paramètres doivent être confirmés avec la banque et l’administration fiscale, car ils influencent le montant effectivement transmis à l’association.
Le LEA peut donc devenir intéressant pour un contribuable imposé qui accepte de réduire son gain immédiat pour soutenir une cause. En revanche, la réduction d’impôt ne transforme pas le don en opération sans coût : une partie des intérêts quitte bien le patrimoine de l’épargnant. Pour une personne non imposable, l’avantage fiscal est également limité, voire inutilisable selon sa situation.
LEA versus livrets réglementés : faut-il basculer ?
Le Livret A, le LDDS et le LEP répondent d’abord à un objectif de placement disponible et fiscalement avantageux. Le LEA poursuit un objectif supplémentaire : donner une dimension solidaire aux intérêts. Cette différence explique pourquoi le LEA ne doit pas être évalué uniquement sur son taux brut.
| Caractéristique | Livret A / LDDS | Livret d’Épargne pour les Autres (LEA) |
|---|---|---|
| Nature | Livret réglementé | Livret bancaire non réglementé |
| Fiscalité | Intérêts exonérés | Intérêts fiscalisés, avec traitement distinct pour la part donnée |
| Disponibilité | Totale | Totale |
| Risque | Capital présenté comme sans risque de perte | Capital présenté comme sans risque de perte |
| Dimension solidaire | Non prévue par le fonctionnement du livret | Reversement possible de 50 %, 75 % ou 100 % des intérêts |
Si la priorité est le rendement net maximal, un livret réglementé peut être plus adapté, notamment grâce à son exonération fiscale. Le LEP doit aussi être examiné lorsque l’épargnant y est éligible. À l’inverse, le LEA prend son intérêt lorsque le titulaire souhaite associer liquidité, prudence et don automatique.
Le coût d’opportunité existe toutefois. En conservant ses intérêts sur un Livret A ou un LDDS, l’épargnant garde l’intégralité d’un rendement exonéré. Avec un LEA, il accepte une fiscalité et un reversement partiel ou total. Le choix dépend donc moins d’une recherche de performance pure que de la valeur accordée au soutien des associations.
Sécurité, disponibilité et conditions d’ouverture
Le LEA est présenté comme un livret bancaire sans risque de perte du capital. Les fonds restent disponibles à tout moment, ce qui permet de l’utiliser comme une épargne de précaution. Les intérêts, eux, suivent le calcul par quinzaine et sont versés annuellement. Un dépôt ou un retrait peut donc avoir un effet sur les intérêts selon sa date d’enregistrement.
L’ouverture est généralement réservée aux clients des réseaux Crédit Mutuel et CIC, selon les conditions d’éligibilité de la caisse ou de l’établissement concerné. Le montant minimal de versement, les modalités de retrait, les frais éventuels, le plafond total de dépôt et les conditions de clôture ne sont pas précisés dans les informations disponibles. Ces points doivent être vérifiés avant la souscription, au même titre que le taux applicable.
Le titulaire doit aussi demander comment sont transmis les justificatifs liés au don. Ces documents peuvent être nécessaires pour déclarer la réduction d’impôt. La situation des non-résidents fiscaux peut obéir à des règles différentes et mérite une vérification spécifique auprès de la banque.
Qui devrait choisir le LEA ?
Le LEA convient surtout à plusieurs profils d’épargnants :
- L’épargnant solidaire, qui veut soutenir une association sans modifier ses habitudes de gestion ni effectuer un don séparé.
- Le contribuable imposé, qui peut utiliser la réduction d’impôt liée à un don éligible, dans la limite de 20 % de son revenu imposable.
- Le gestionnaire prudent, qui refuse le risque des marchés financiers et recherche une épargne disponible.
- Le donateur régulier, qui préfère automatiser un soutien annuel à une association à partir des intérêts produits par son capital.
Le LEA est moins adapté à celui qui cherche uniquement le meilleur rendement net ou qui dispose d’un accès au LEP. Il ne remplace pas non plus une comparaison précise des taux en vigueur, car la rémunération peut varier selon l’établissement, la période et le montant placé.
En définitive, notre avis sur le Livret d’Épargne pour les Autres est favorable pour son mécanisme solidaire, sa disponibilité et son niveau de risque présenté comme faible. Son rendement doit toutefois être relativisé par la fiscalité et par le partage des intérêts. Le LEA peut compléter une épargne réglementée déjà constituée, mais il ne constitue pas forcément le premier choix pour bâtir seul un fonds d’urgence ou maximiser ses revenus financiers.

- LEA : un rendement limité, mais un vrai intérêt pour l’épargne solidaire - 15 septembre 2026
- Banque en ligne qui accepte les chèques : dépôt possible, chéquier pas garanti - 10 septembre 2026
- Automatiser la finance sans perdre le contrôle : dématérialisation, ERP cloud et reporting fiable - 5 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Épargne Carrefour : taux par paliers, accès Lucya et points à vérifier avant d’arbitrer
 300 euros de plus par mois : vendre, louer ou travailler quelques heures
 Livret A imposable : pourquoi ses intérêts échappent à l’impôt sur le revenu et aux prélèvements sociaux
 Clôturer un Livret A : modèle de lettre, pièces à joindre et délai de 15 jours ouvrés